
Moin aus Hamburg
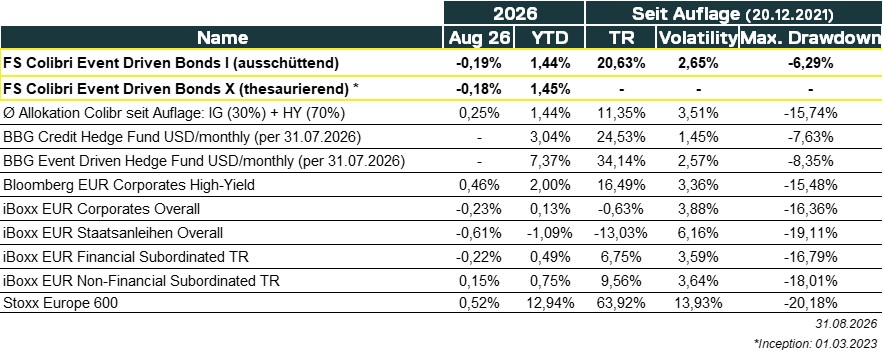
der Colibri hat im Berichtszeitraum August 2026 eine Wertentwicklung (TR) von -0.19% (DE000A2QND12: I-Tranche – ausschüttend) bzw. -0.18% (DE000A3DDTK9: X-Tranche – thesaurierend) erzielt. Das Fondsvolumen zum Ende des Berichtszeitraumes beläuft sich auf 283Mio. EUR. Vielen (vielen) Dank!
Im August befindet sich halb Europa im Urlaub. Am Markt für Sondersituationen gilt dieses Mantra jedoch weniger. So gab es in der allmächtig wirkenden „Blackrock-Familie“ eine Aktion, die einige Kunden erfreut, andere jedoch ärgert. Der Colibri ist in diesem Fall (noch) nicht engagiert. Etwas süffisant gesprochen scheinen „wenigstens“ die „Chinese Walls“ zu funktionieren, wenngleich die Reputation selbst schon keine Rolle mehr zu spielen scheint. Was genau passiert ist, erläutern wir weiter unten.
Im Colibri war es wie gewohnt spannend. Technischer Gegenwind bei einer Anleihe, im Berichtsmonat von 70 runter auf 63 und nun im September wieder hoch auf 67, hat für Gegenwind gesorgt. Event unverändert, wir haben bei 62 leicht nachgekauft. Eine Kapitalerhöhung bei einem Hybrid (schlecht für die Aktie, gut für den Bond) hat geholfen. Von einer bekannten Fluglinie haben wir uns komplett verabschiedet. Hier war das Trading und unser neues Setup hilfreich. Seit Ausstieg hat sich der Bond mehr als halbiert, was wir jedoch keinesfalls als positiv verkaufen möchten. Besonders spannend wird es, da im Berichtsmonat auch zwei ganz neue Ideen im Colibri aufgenommen wurden. Investment-Grade aus Spanien, wo es auf den richtigen Bond und die Anleihebedingungen selbst ankam und ein HY-Emittent aus Großbritannien, wo das Field-Research besonders intensiv ausfallen kann. Um welche Namen es sich handelt, wo die Event-Katalysatoren liegen, und welche Renditen im BBB und CCC eingekauft wurden, erfahren Sie wie gewohnt weiter unten.
Noch zwei Termine zum Vormerken: Am 29. September um 10:30 Uhr sind wir beim FundFlash-Webinar „Bonds are Back – Strategie entscheidend“ dabei. Gemeinsam mit drei weiteren Managern sprechen wir über unsere Anlagestrategien und die Besonderheiten im aktuellen Marktumfeld. Hier geht’s zur Anmeldung.
Außerdem sind Mona Zelle und ich am Donnerstag, den 8. Oktober in Frankfurt. Wer an dem Tag Zeit und Lust auf einen persönlichen Austausch, ein kurzes Update oder einfach einen Kaffee hat: Gerne bei uns melden!
Gerade bin ich in London, eine der wichtigsten Wochen des Jahres, um auf zwei Konferenzen jede Menge Emittenten zu treffen (Field-Research inklusive, der „Ahh-Effekt kommt unten beim Namen). Eine erste spannende Idee ist schon entstanden, wo wir nur noch ein paar „Flöhe“ auswerten müssen. Davon berichten wir dann im nächsten Monat an dieser Stelle.
Damit gehen wir rein, viele Grüße aus London und Abflug.
Always Risk-On!
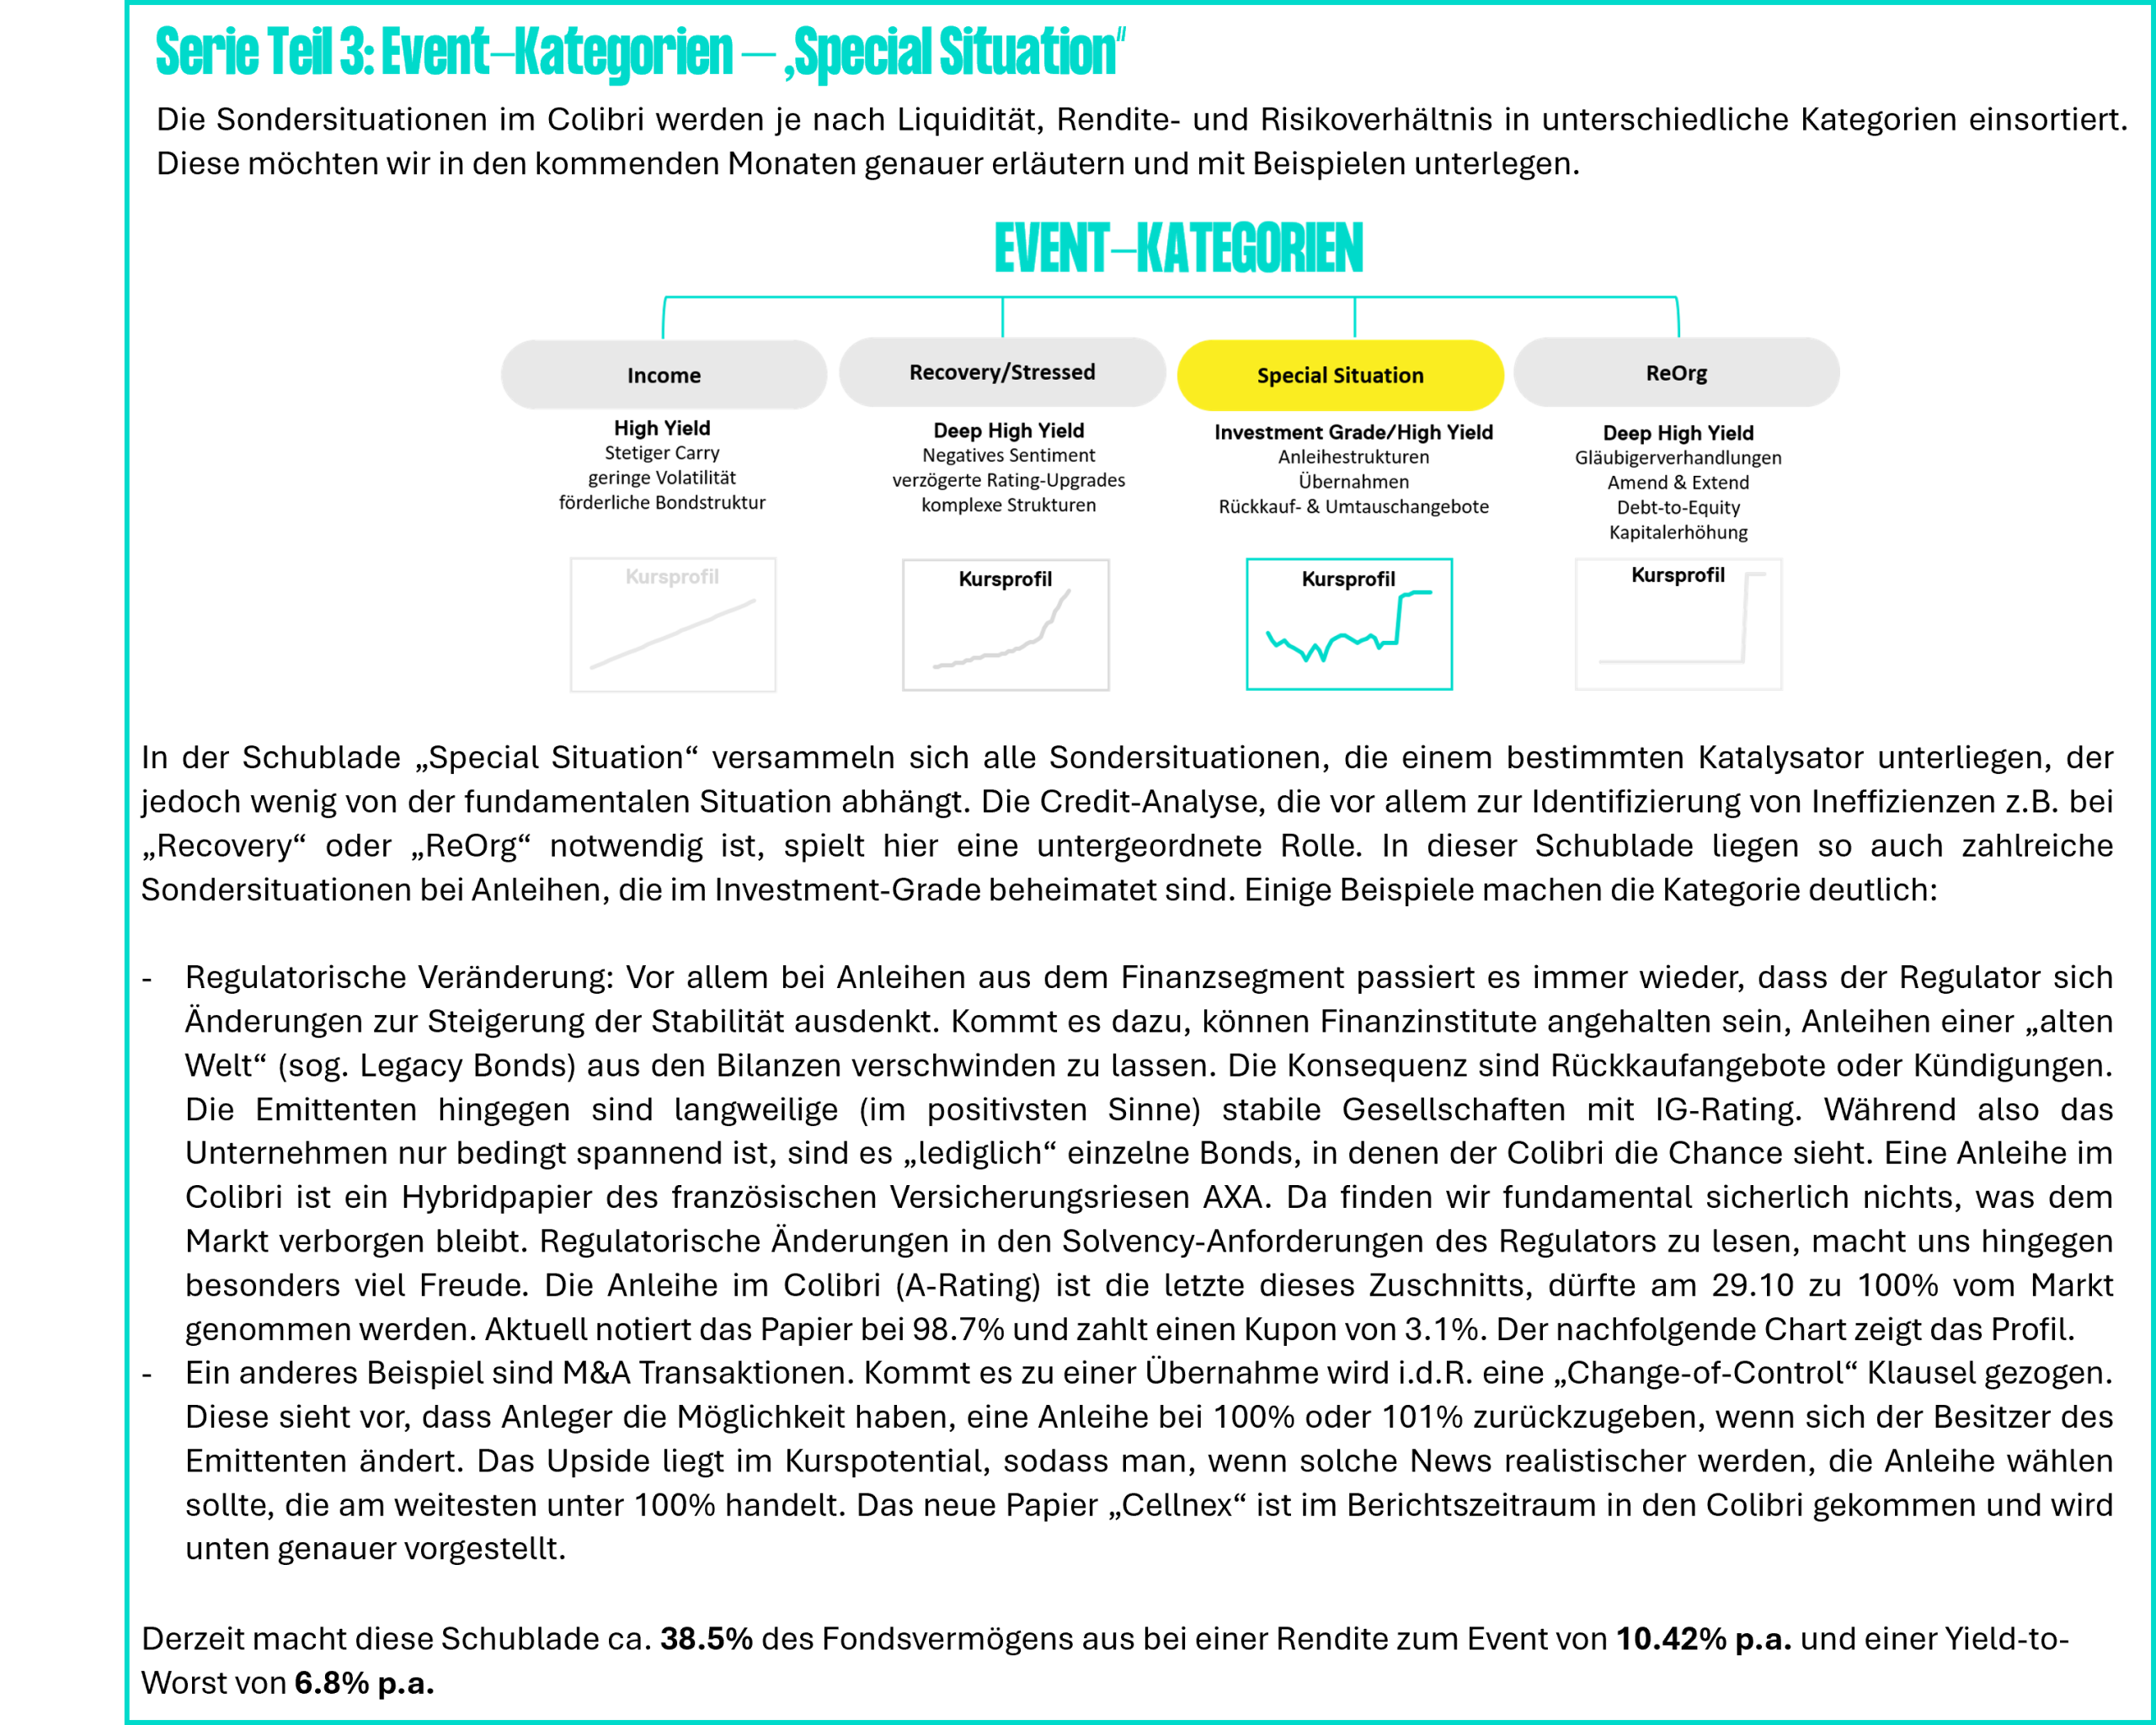
Serie Event-Kategorien: Im letzten Monat gab es einen Einblick in die Event-Kategorie „Recovery“ (nachzulesen hier). Diesen Monat ist die Kategorie „Special Situations“ an der Reihe. Hintergründe, ein Blick, wo die Ineffizienzen stecken, und ein Beispiel finden Sie wie gewohnt weiter unten.
Zuwachs: Ganz besonders freuen wir uns nun endlich auch unsere Verstärkung ankündigen zu dürfen. Vor einigen Monaten konnten wir den Anleihechef und Leiter Fixed-Income von Berenberg von unserem Weg überzeugen. Christian Bettinger wird zeitnah zum Team stoßen und dann den Bereich Financial Credit verantworten und weiter ausbauen. Dazu gehört der auf CoCo-Anleihen spezialisierte Pelican und die Auflage einer weiteren Strategie im defensiveren Financial Credit. Beim Colibri und Toucan bleibe ich persönlich selbstverständlich federführend, mit Christian haben wir jemanden, der die zweite Säule exzellente aufbauen kann. Mehr dazu lesen Sie u.a. hier im Handelsblatt oder hier bei LinkedIn.
Playbook
Der Monat August ist prinzipiell eher ruhig. In Europa ist Urlaubssaison und vielleicht gerade deshalb gab es über den Sommer eine Aktion im europäischen Credit-Markt, die ihresgleichen sucht und hier kurz Erwähnung finden soll.
Dabei geht es um den britischen Automobilhersteller Aston Martin. Die Nobelmarke, nicht zuletzt bekannt durch den unwiderstehlichen Geheimagenten James Bond, hat ganz still und heimlich eine neue Finanzierung abgeschlossen. Eigentlich ein positives Signal, schließlich schaffen es die Briten Jahr für Jahr nicht, in die schwarzen Zahlen zu rutschen. Wir treffen den Emittenten, wie auch dieses Jahr, regelmäßig Anfang September in London und man kommt sich gelegentlich vor wie beim Murmeltiertag. „Wann sind Sie levered FCF positiv Mr. CFO?“ „This year my dear credit investor!”
„Super vielen Dank“. Nur um dann wenige Wochen erneut festzustellen, dass diese Guidance gerissen wird. Auch das ist ein wertvolles Take-Away, wenn man hier vor Ort regelmäßig dieselben Dinge hört, danach dieselben Dinge vom Emittenten am Markt sieht, Aussage und Aktion jedoch nicht zusammenpassen. Der Colibri ist derzeit nicht investiert, denn eine investierbare Vertrauensbasis, wenn man auf die fundamentale Recovery setzen möchte, kommt so nicht zu Stande. Über sieben Restrukturierungen hat die Gesellschaft in den vergangenen zwanzig Jahren erlebt, immer wieder Geldgeber gefunden. Die Bekanntheit der Marke weckt immer noch Begehrlichkeiten. Was der Emittent jetzt gemacht hat, fällt jedoch eher unter die Kategorie „ist der Ruf erst ruiniert, lebt es sich ganz ungeniert“.
Mit dem Credit-Investor HPS Investment Partners hat man eine neue Finanzierungslinie auf die Beine gestellt. HPS ist eine Tochtergesellschaft des Finanzriesen Blackrock, die dieser erst letztes Jahr für 12Mrd. USD erworben hat. Das wird gleich noch wichtig.
Natürlich gibt auch HPS nicht ohne Rücksicht auf Verluste frisches Geld, sondern hat sich dafür ordentlich besichern lassen. Herausforderung war jedoch, dass Aston Martin bereits Senior Secured Anleihen begeben hatte, die Besicherungen somit bereits „aufgebraucht“ war. Nun wird es leider schmutzig. Über findige Wege haben Berater, HPS und eben auch Aston Martin selbst einen Weg gefunden, diese Besicherung aus den Anleihen heraus in ein neues Vehikel zu transferieren. Man geht als Anleihegläubiger also abends ins Bett, denkt man ist immerhin ganz oben in der Rangfolge und schließlich mit einem Wert besichert. Dann das böse Erwachen: Auf den Anleihen steht zwar immer noch „Senior Secured“ nur die Besicherung wurde herausgelöst, eine leere Hülle. Möglich machen das schwache Anleihebedigungen (Covenants) und rechtlich fragwürdige Methoden. Natürlich gibt es bereits erste Klage-Anstrengungen von Fonds, die hier einen Rechtsbruch der Covenants sehen. Nichtsdestotrotz sind die Anleihen ähnlich stark unter die Räder gekommen, wie das Formel1-Team es alle zwei Wochen schafft.
Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
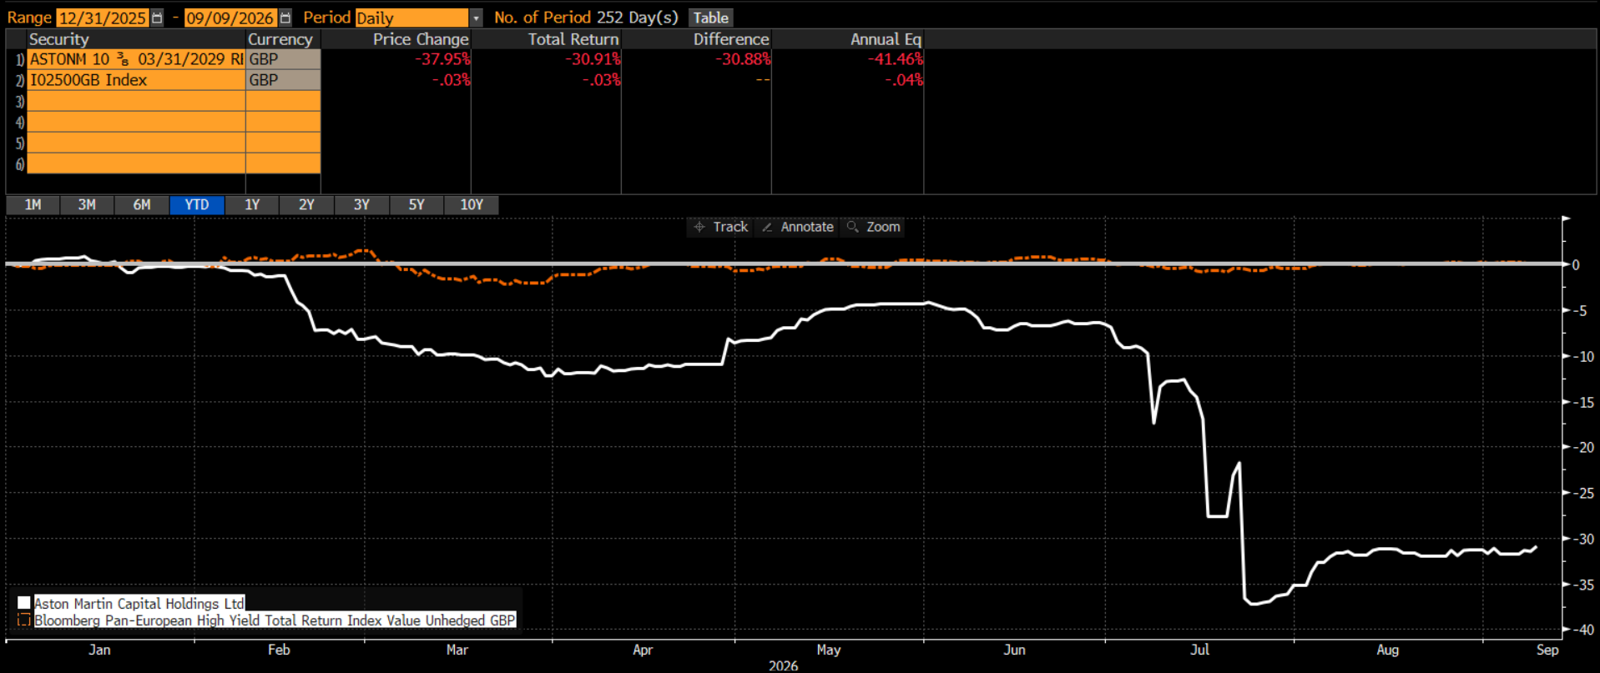
Der Colibri ist und war in diesen Bonds nicht investiert. Der Fall macht deutlich, wie wichtig auch die Analyse der Anleihebedigungen werden kann, um solche Risiken zu vermeiden. Jetzt, nachdem Kurseinbruch um fast ein Drittel, kann ein Blick spannend(er) werden. Eine potenzielle Übernahme z.B. durch Geely ist immer noch ein denkbares Szenario, das Klagerisiko könnte den Emittenten zum vorzeitigen Einlenken verleiten usw. Wir bleiben dran.
Einen durchaus süffisanten Beigeschmack hat das Ganze noch aus einem anderen Grund. Während HPS der Auslöser war und mit der neuen Finanzierung Geld verdienen möchte, hat man alle Bondholder in den bestehenden Bonds vorerst ordentlich geschadet. Zu eben diesen Anleiheinvestoren gehörten auch zahlreiche Fonds von Blackrock selbst. Die Tochter HPS hat also den Fonds der Mutter Blackrock hier einen Bärendienst geleistet. Abschließend bleibt so nur festzustellen, dass wenn schon die Covenants schwach sind, wenigstens die Chinese Walls im Konzern zu halten scheinen…
How Aston Martin’s latest financing sparked a bondholder revolt
Ebenso spannend, wenngleich sehr nischig, waren die Zahlen eines neuen Market Makers. Der Anleihemarkt ist ein OTC-Markt. Erst in den Vormonaten haben wir immer wieder den Anleihehandel als wichtigen Part der Wertschöpfungskette beschrieben. Unten im Falle von AirBaltic wird das hoffentlich gut erkennbar. Wollen wir eine Anleihe für den Colibri kaufen oder verkaufen, müssen wir ins Gespräch mit allen Banken gehen, die diesen Markt bestimmen. Einen Börsenhandel wie bei Aktien gibt es nahezu nicht. Die Banken handeln Anleihen sowohl zwischen Kunden hin und her, nehmen jedoch auch selbst Papiere aufs eigene Buch. Nicht selten wird deshalb der Vergleich angestellt, dass die Trader der Banken durchaus im Hedge Fund Style agieren. Jane Street hat das Geschäft nun neu aufgebaut, kann von Beginn an mit neuer Technologie starten, wofür etablierte Banken zur Weiterentwicklung lange brauchen. Die Marktanteile die Jane Street im Anleihehandel gewonnen hat sind immens, wir hörten, dass einige große Häuser auch in Deutschland z.T. über ein Drittel ihres Flows mittlerweile über Jane Street abbilden. Das dürften zum Großteil natürlich Govies, Pfandbriefe, IG-Bonds sein. Nichtsdestotrotz ist das beeindruckend. Auch Aktien werden über Jane Street gehandelt und das wurde dem Haus nun zum Verhängnis. Wie im Berichtszeitraum bekannt wurde, hat das Haus im Juli einen Verlust von über 15 Mrd. USD (!) hinnehmen müssen.
Die Frage ist also eher, ob ein Market Maker derart viel Exposure aufbauen sollte, wie reguliert diese Bilanzen wirklich sind und was wir daraus mitnehmen. Im Falle eines Abverkaufs kann das natürlich als Brandbeschleuniger dienen, aber auch eine Möglichkeit für die sein, die weiter unten die Hand aufhalten, wenn die zittrigen Hände raus müssen. Wichtig ist in der Analyse nur zu wissen, wo Papiere liegen, die man selbst hält.
Colibri
Der Colibri hat im Berichtszeitraum August 2026 eine Wertentwicklung (TR) von -0.19% (DE000A2QND12: I-Tranche – ausschüttend) bzw. -0.18% (DE000A3DDTK9: X-Tranche – thesaurierend) erzielt. Das Fondsvolumen zum Ende des Berichtszeitraumes beläuft sich auf 283Mio. EUR. Vielen (vielen) Dank!

NEU DABEI: Stonegate Group Pub Company
Screening: Das Unternehmen ist bereits seit über einem Jahr auf der Watchlist. Und ja, so lange kann es dann auch mal dauern, bis ein Investment, wie nun im Berichtszeitraum, dann über die Bühne geht und im Colibri landet. Die Gesellschaft hat eine zu hohe Verschuldung bei gleichzeitig funktionierendem operativem Geschäft. Etwas, das wir systematisch und wiederholbar abfragen. Bei einem London-Trip haben wir letztes Jahr zudem einen Konkurrenten getroffen, was die Priorisierung in der Watchlist erhöhte.
Story & Unternehmen: Stonegate ist der größte Pub-Betreiber Großbritanniens. Zum Sortiment gehören über 4.200 Pubs über das gesamte Empire verteilt. Dabei ist in drei Kategorien zu unterscheiden, woraus bereits ein wichtiger Analysepunkt hervorgeht.
- L&T = Leased & Tenanted: Stonegate besitzt das Pub, betreibt es jedoch nicht selbst. Der Emittent erhält Miete/Pacht und Zahlungen für die Belieferung mit Getränken, Speisen.
- Operator Led: Ein Hybridmodell. Stonegate behält wirtschaftlich mehr Kontrolle als bei L&T und erhält den Retail-Umsatz. Der lokale Operator führt das Tagesgeschäft und trägt insbesondere die Labour Costs. Dafür bekommt er eine umsatzabhängige Vergütung.
Managed: Stonegate ist vollständiger Betreiber, trägt alle damit einhergehenden Risiken, vor allem die Arbeitskosten, die zuletzt stark gestiegen sind. Dieses Segment brachte die meisten Risiken und wurde auch aufgrund der Schwankungen von ca. 20% auf nur noch 8% reduziert. Hier liegt bereits ein Mehrwert in der Analyse. Weniger „managed Pubs“ = mehr Planungssicherheit, wodurch auch wir die Cashflows besser prognostizieren können.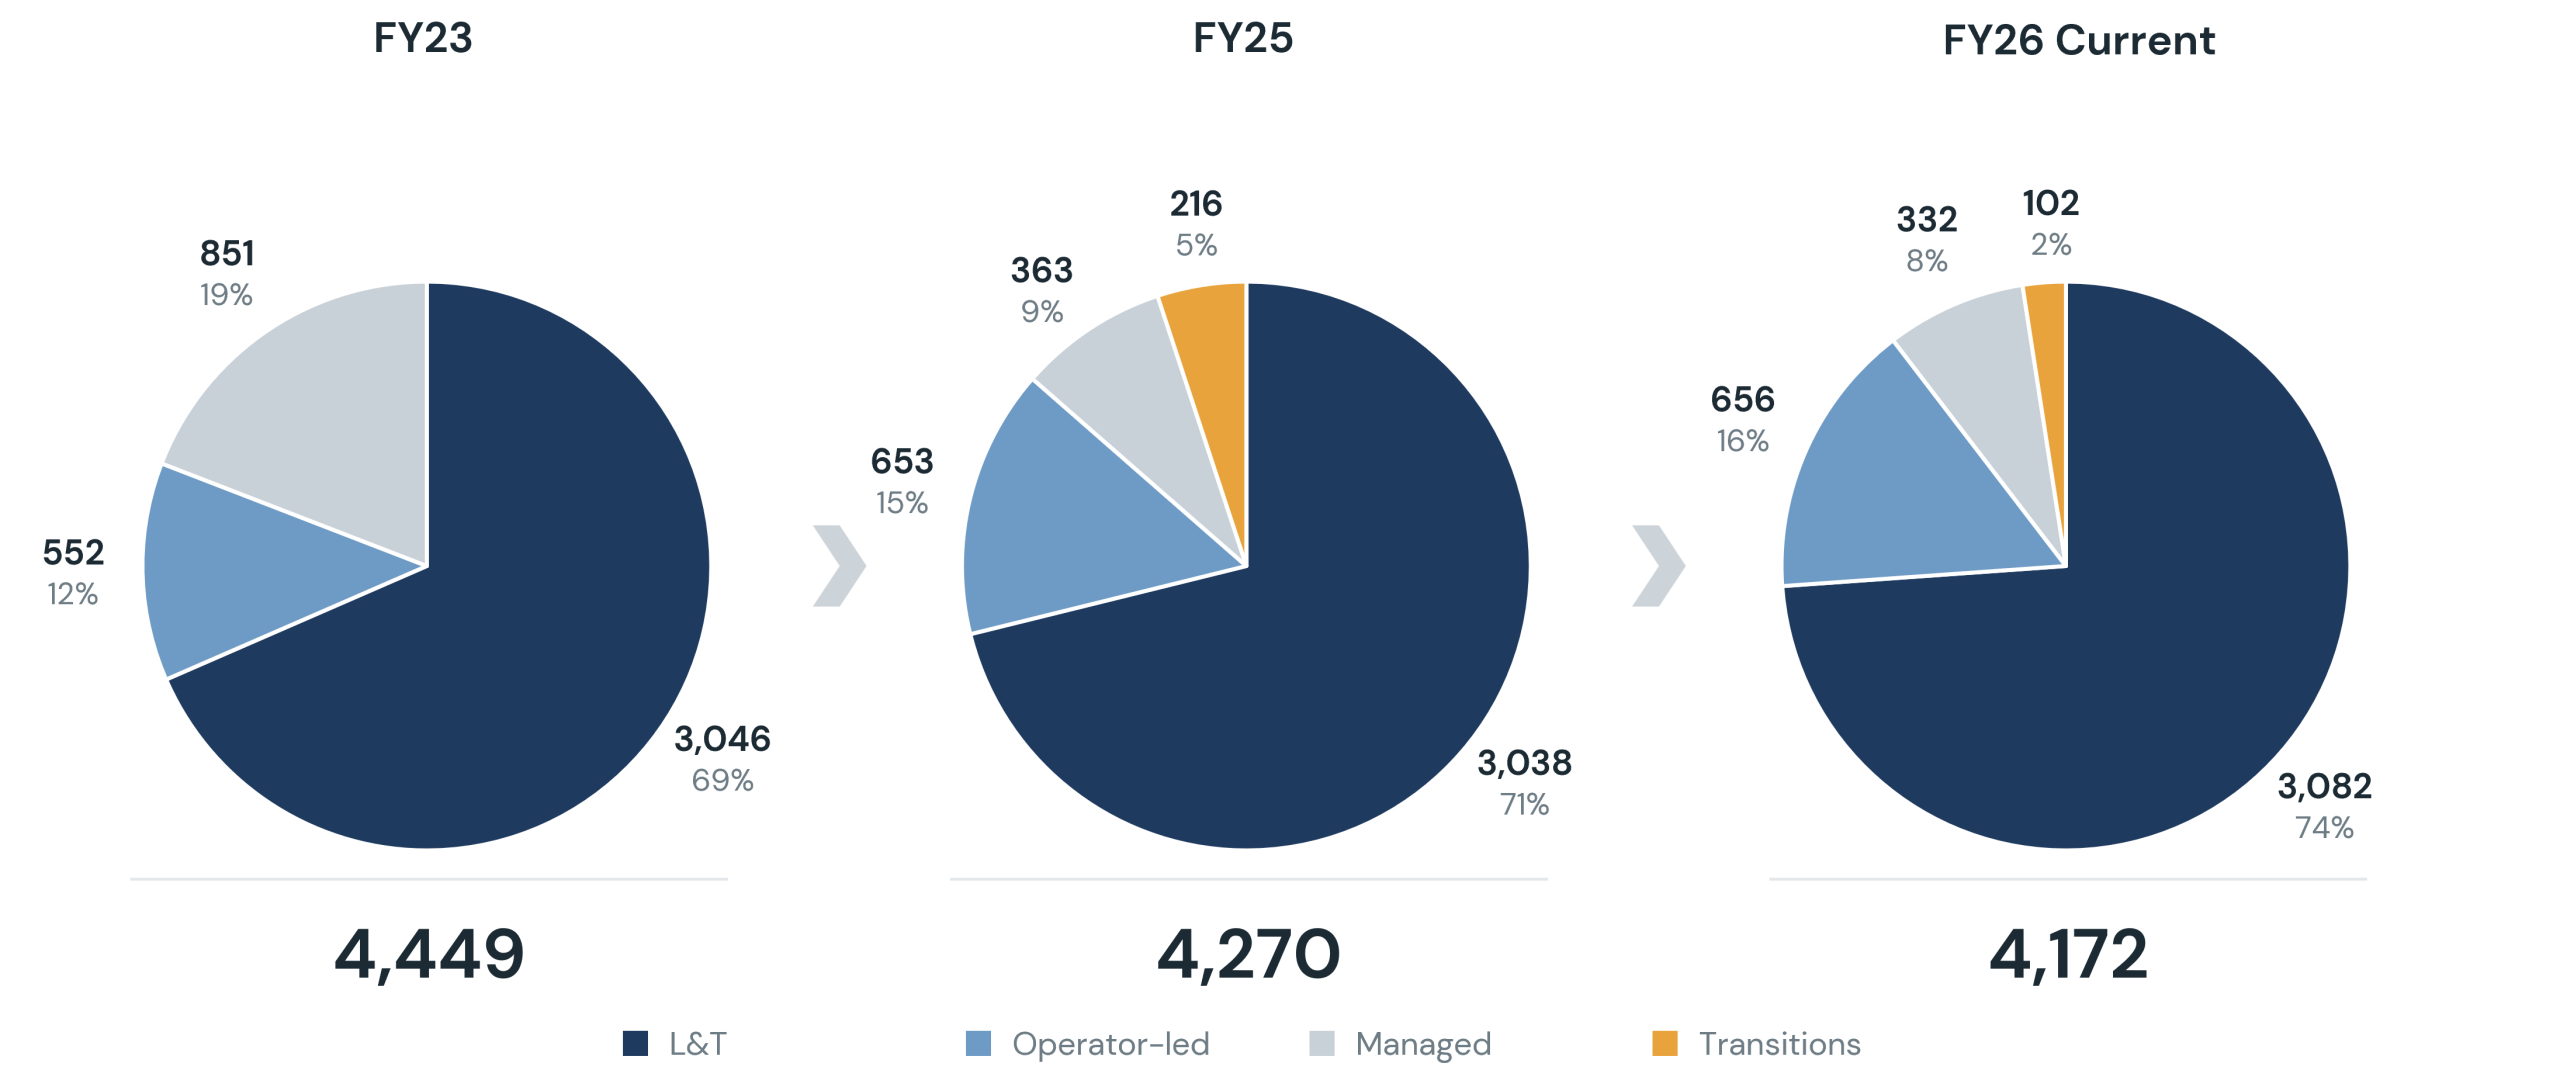
Zuletzt erwirtschaftete das Unternehmen 1.6 Mrd. GBP Umsatz, 450Mio. GBP EBITDA bei 432Mio. GBP positivem operativen Cashflow und sogar einem positiven free Cashflow von 14Mio. GBP, welcher jedoch je nach Abschreibungen, Investitionen und Zinskosten auch schnell ins negative schwankt. Das sieht also alles gar nicht so schlecht aus, nichtsdestorotz reicht das noch nicht für eine entspannte Refinanzierung der bis 2029 laufenden Bonds. Neben der bereits skizzierten Transformation der Pub-Strukturen stehen auch Asset Disposals auf dem Plan. Regelmäßig verkauft Stonegate einzelne Pubs mit einem Multiple (EBITDA) von ca. 13.1x. Da noch genügend Zeit bis zur Refi ist, ist der Emittent von einem „forced seller“ Status weit entfernt. In dem Zuge steht auch ein größerer Asset Sale von über 300 Pubs an, der bereits medial beleuchtet wird. Nachfrage gibt es demnach genug. Warum der Einstieg erst jetzt? Die Bonds sind auch bisher schon gut gelaufen, da fällt es psychologisch nicht leicht zu kaufen. Wichtiger ist jedoch der Risk/Reward und die Ineffizienz von hier aus und da steckt der entscheidende Punkt.
- Die Transformation hin zu L&T Pubs schreitet erfolgreich voran. Das Management liefert. Die Vergangenheit hat jedoch Unsicherheit erzeugt, weswegen viele den Namen meiden.
- Ein CCC+ und B- Rating dürfen viele nicht, der Colibri schon. Ratinganalysten warten gerne länger ab, bevor ein Upgrade erfolgt.
- Pubs werden sukzessive Quartal für Quartal mit einem hohen Multiple veräußert. Ein guter Indikator, den man alle drei Monate prüfen kann und muss.
- H1/2026 war das erfolgreichste in der Firmengeschichte. Nach einigen Strategieanpassungen ist die Pub-Kultur in UK nicht mehr nur das Feierabendbier, sondern auch der Besuch am Sonntag zum Fish & Chips. Das konnten wir nicht ganz glauben, die H1 Zahlen haben jedoch untermauert, dass der Trend stimmt.
- Bis zur Fälligkeit 2029 ist noch Zeit. In 2028 findet in Großbritannien die Herren Fußball-EM statt. Nachweislich ist Fußball eine ertragsreiche Zeit für Pubs. Das kann als letztes Zünglein an der Waage (davon hängt der Case jedoch nicht ab) helfen.
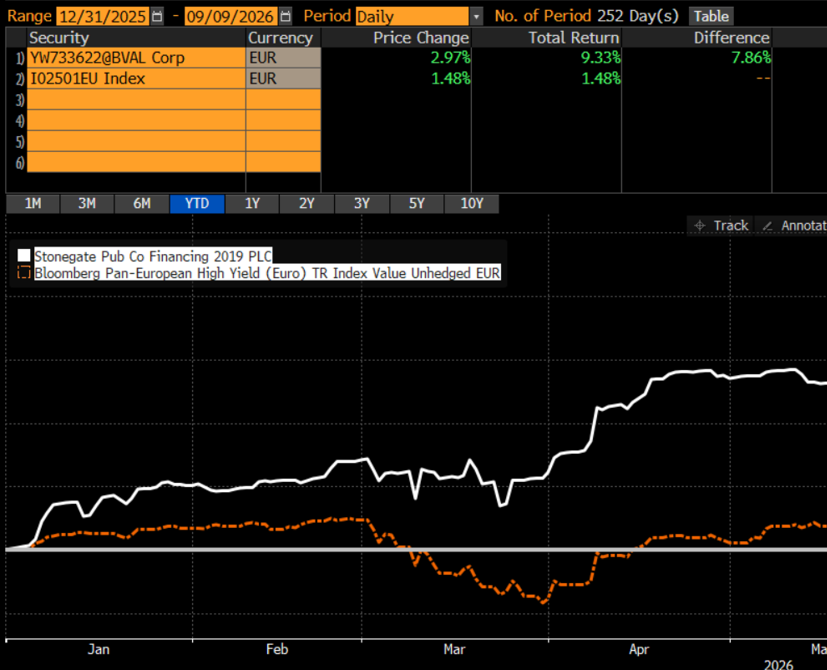
Die Bonds: Der Colibri ist über zwei Anleihen dabei.
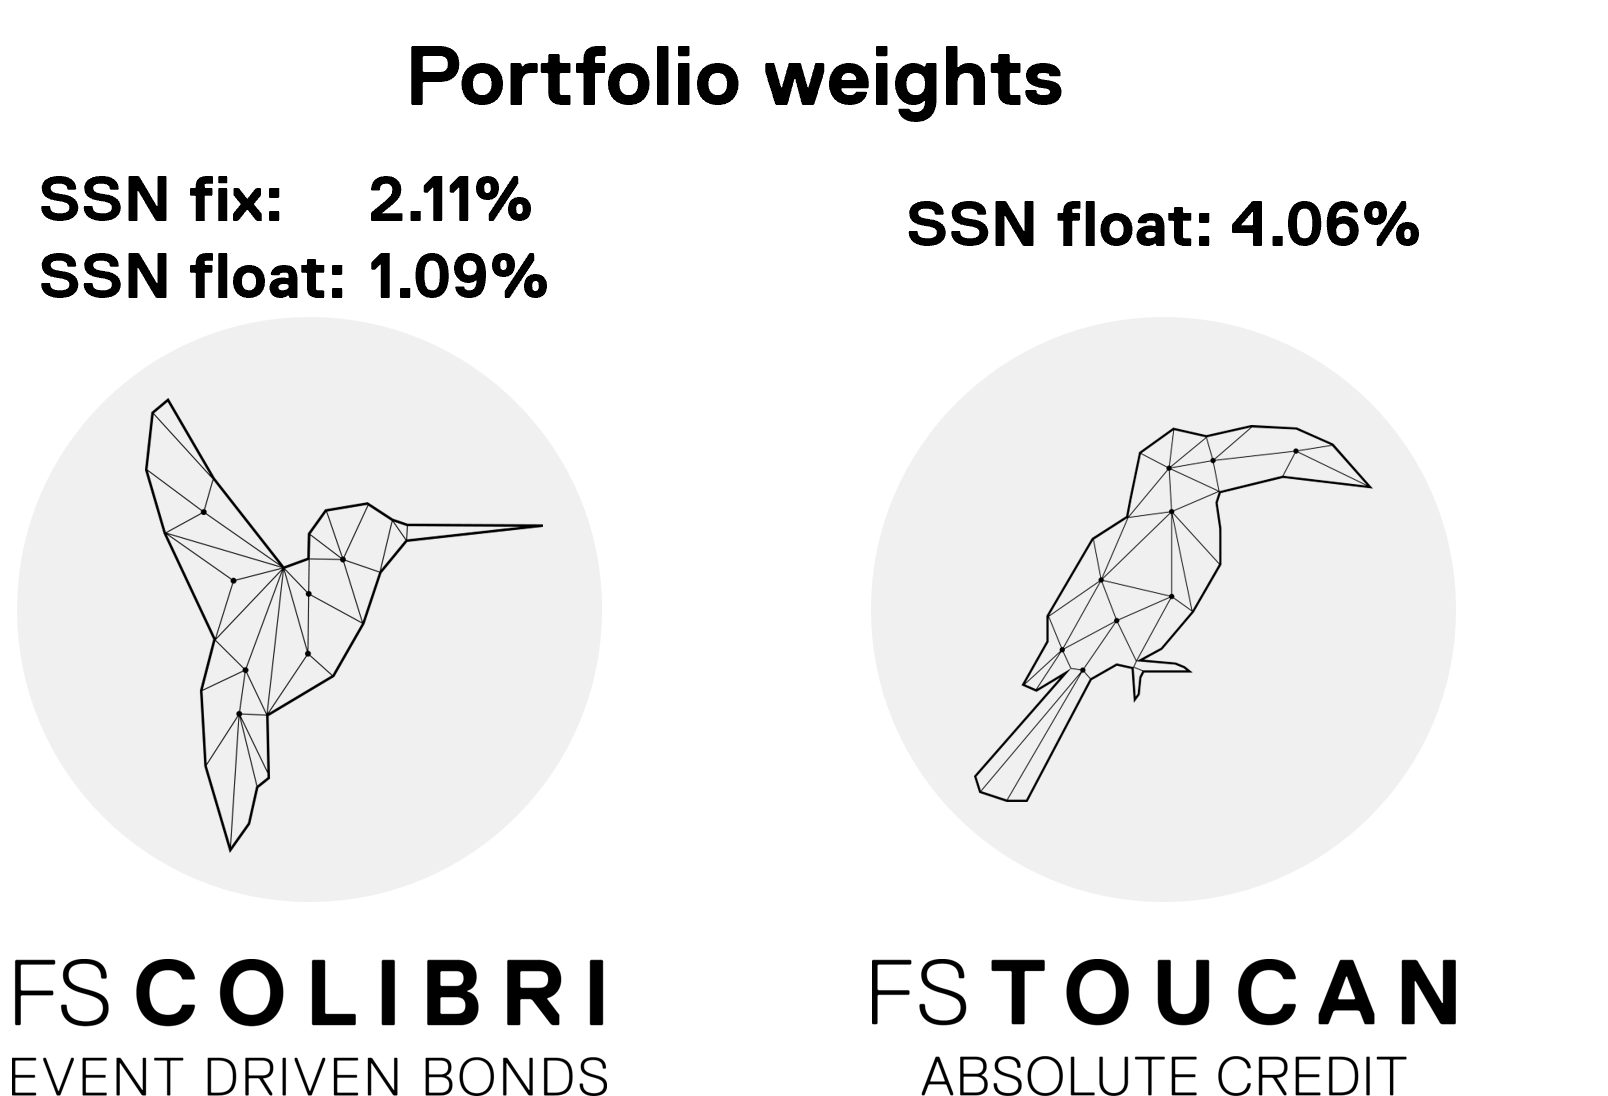
- Senior Secured Fix: Die knapp 1.7Mrd. GBP große Anleihe hat einen fixen Kupon von 10.75% und läuft bis 07/2029. Die aktuelle Rendite beläuft sich auf ca. 8.2% p.a. in EUR-Terms. Die Absicherung gegen Fremdwährungen (der Colibri ist voll gehedged, auf Währungsentwicklungen möchten wir nicht setzen) ist schon enthalten.
- Senior Secured Floater: Zur Steuerung der Liquidität (gleiches Event, zwei Anleihen à mehr Liquidität) wurde auch die Floater-Anleihe aufgenommen. Das EUR-Papier ist 470Mio. EUR groß und hat einen Zinssatz von Euribor + 662.5bps. Somit liegt der Kupon bei derzeit 9.14%, die aktuelle Rendite liegt bei 8.3% p.a.

Cellnex: „Langweiliges“ Investment-Grade mit spannenden Anleihebedingungen
Screening: Über Bloomberg haben wir per „Alert-Funktion“ ein Screening entwickelt, welches den europäischen Finanzmarkt auf M&A-News durchsucht. Sobald eine M&A-News gefunden ist, wird dieses simple „News-Screening“ mit einer Anleihesuche kombiniert. Schließlich nützen die spannenden Übernahmenachrichten nichts, wenn es keine investierbaren Anleihen gibt. In diesem Fall war das nicht der Fall, daher ist Cellnex im Berichtszeitraum im Portfolio des Colibris gelandet.
Unternehmen & Story: Cellnex ist ein spanisches Unternehmen, welches europaweit führend bei Funkmasten ist. Eine breite Diversifikation über mehrere Länder und nahezu alle großen Telko-Kunden sorgen für ein planbares Geschäft. Das gelistete Unternehmen hat eine Marktkapitalisierung von 16Mrd. EUR und ein BBB- Rating mit stabilem Ausblick. Aus dem Grunde ist der fundamentale Blick, vollkommen anders als bei Stonegate, hier zweitrangig. Zur Wahrheit gehört selbstverständlich, dass hier keine Ineffizienzen vorkommen, die der Markt bei den hochliquiden Bonds nicht auch sieht. Bei Cellnex ist es der Risk-Reward, der spannend wird. Das Unternehmen hat in der Niedrigzinsphase zahlreiche kleine Zukäufe getätigt. Geld dafür war günstig, Opportunitäten waren da. Nun jedoch plant der Konzern einige davon wieder abzugeben, bei denen sich die Synergieeffekte nicht eingestellt haben. Nicht schön, bei der fundamentalen Qualität jedoch zu verkraften. Zudem ist der Markt für Funkmasten in Europa auch von einer durchaus hohen M&A-Aktivität geprägt. Gerade erst ist ein UK-Niederlande Deal über die Bühne gegangen und auch um TDF (Frankreich) und Infrastrutture (Italien) ranken sich stets Gerüchte für eine Übernahme. Sollte es im Falle von Cellnex dazu kommen, würde automatisch ein Change-of-Control getriggert werden, Investoren hätten die Möglichkeit. die Anleihe sofort bei 100% im Kurs anzudienen. Steht der Bond weit unter par, ist die Differenz der sofortige Kursgewinn. Besonders spannend wird es bei Cellnex jedoch, weil auch ohne eine solche Übernahme eine Rückzahlung bei 100% erfolgen könnte. Im Prospekt ist beschrieben, dass es ausreicht, wenn die Gesellschaft insgesamt über 15% der umsatzverantwortlichen Bereiche veräußert. Und genau das hat das Unternehmen vor und aktiv angekündigt. Kommt es also zu Teilverkäufen, muss nur genau kalkuliert werden, wie viel % des Umsatzes veräußert wird. Dann müssen Investoren diese Put-Option (Rückzahlung bei 100) aktiv verfolgen und anmelden. Sicherlich werden das einige auch nicht auf dem Plan haben, dafür sind wir als aktiver Manager jedoch gerne da, sobald es dazu kommt.
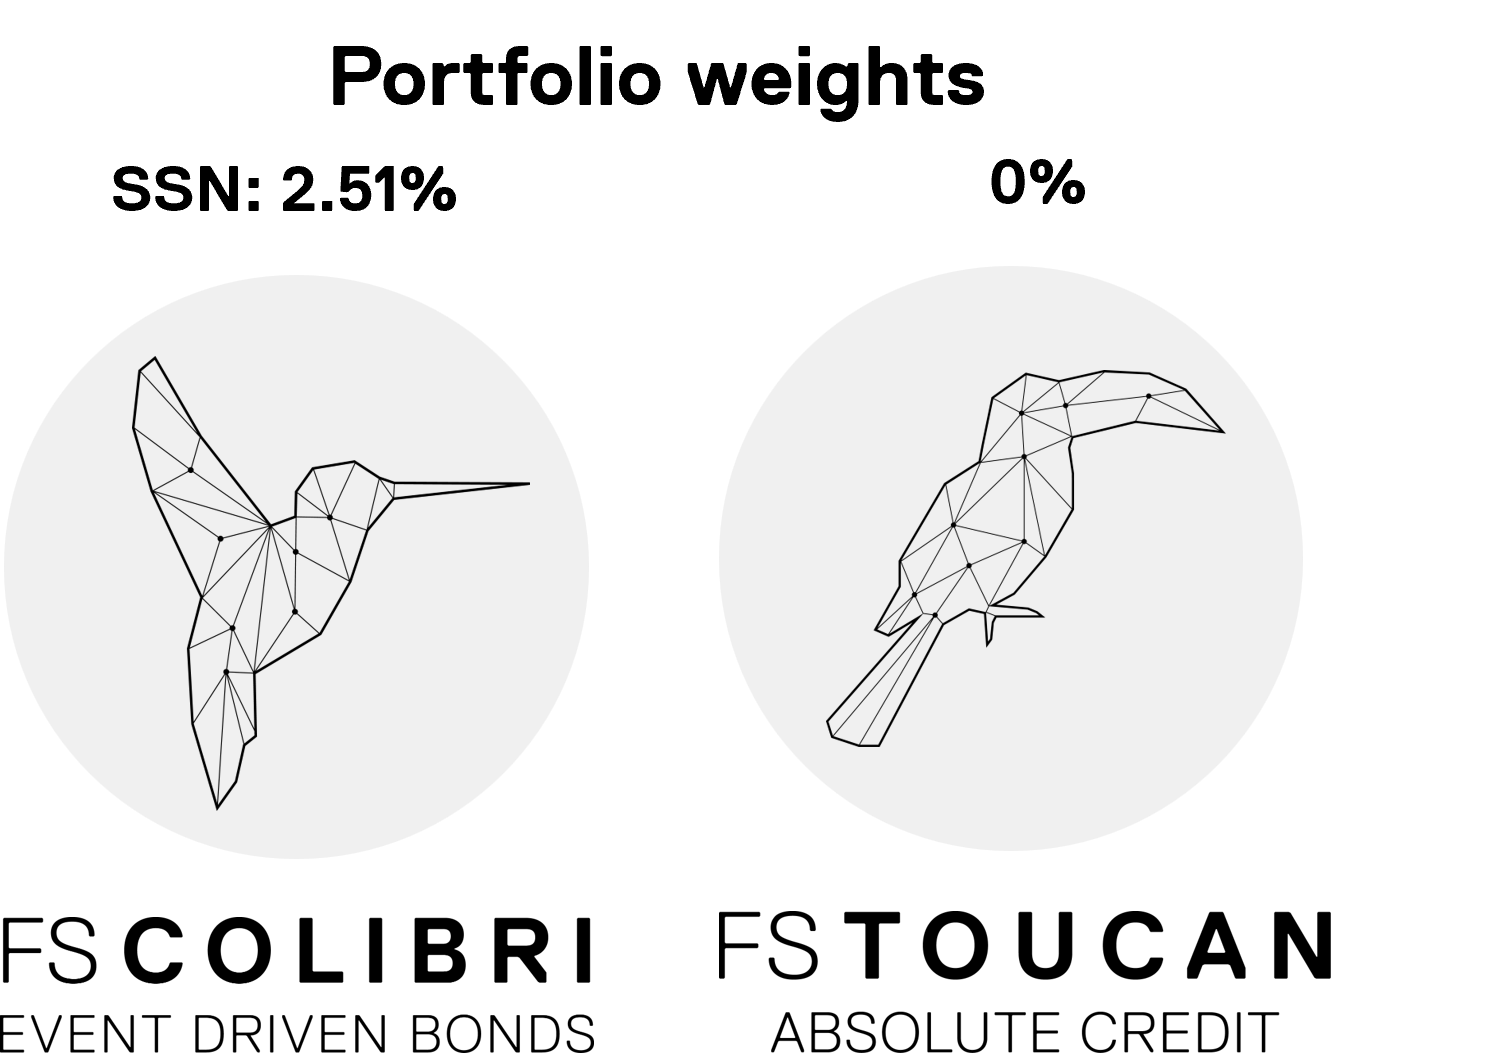
Die Bonds: Im Colibri wurden Senior Secured Anleihen mit einer Laufzeit bis 2032 und einem Kupon von 2% aufgenommen. Diese stehen aufgrund der längeren Laufzeit am weitesten unter par, bieten somit das höchste Kurspotential. Mit einem ausstehenden Betrag von 1.25Mrd. EUR sind diese zudem sehr liquide.
Kommt es also zu einer Übernahme oder einer Abspaltung z.B. in den kommenden zwölf Monaten, würde die Anliehe von aktuell ca. 88% im Kurs auf 100% steigen. Kommt es nicht dazu, liegt im Colibri ein Investment-Grade Titel mit 4.18% p.a. bis Endfälligkeit. Sollte sich der Case drehen, gegenteilige Äußerungen vom Management kommen oder ähnliches, würde man sich vom Titel natürlich wieder verabschieden. Die skizzierten Optionen sind jedoch keineswegs eingepreist, das Papier handelt dort, wo andere BBB-Telko Unternehmen auch notieren. Der Risk/Reward erscheint daher attraktiv.
- Yield-to-Event: 15.98%
- Yield-to-Maturity: 4.18%
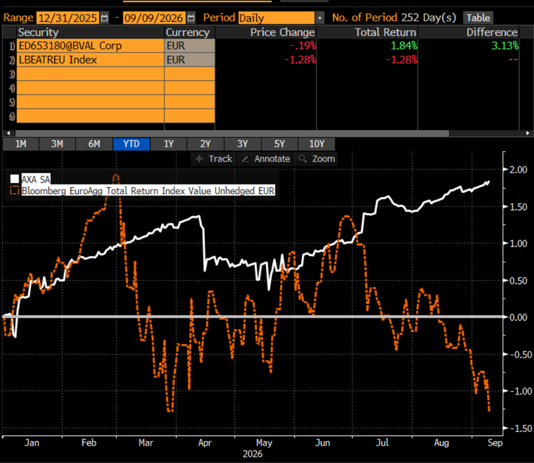
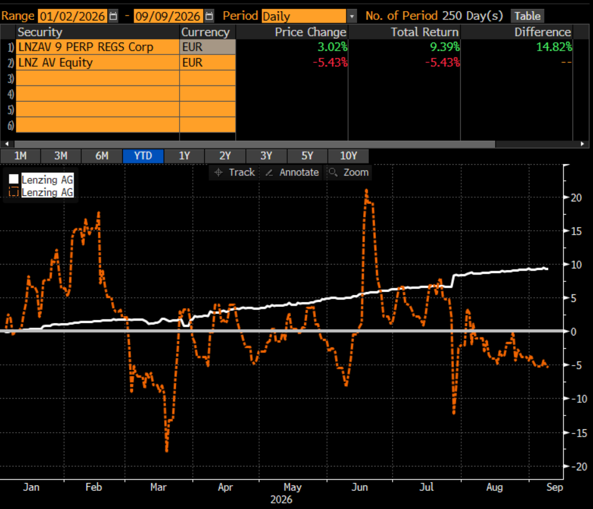
- Lenzing, „Income“ – Frisches Eigenkapital für dickeres „Kopfkissen“: Die Hybridanleihen der Österreicher haben sich über den Sommer erfreulich entwickelt. Das Unternehmen hat mit seinen starken Aktionären eine Kapitalerhöhung angekündigt. Unser Austausch mit dem Treasurer hat dieses Szenario immer wieder beinhaltet (wir berichteten). Was aufgrund der Verwässerung wenig erfreulich für die Aktie war, hat dem Bond immens geholfen. Schließlich wird damit das Kopfkissen dicker, die Finanzierungskosten sinken und die Wahrscheinlichkeit der ündigung des Hybrids zum 1st. Call Date steigt weiter. Der Bond kann im Juli 2028 vom Markt genommen werden, tut der Emittent das nicht, würde sich der Kupon von bereits hohen 9% heute auf 12.12% + 3M-Euribor erhöhen. Viel zu teuer. Die Rendite zum 1st. Call (Yield-to-Call YTC) beläuft sich noch immer auf 7.2% p.a., die 500Mio. EUR große Anleihe besitzt hingegen kein Rating und ist nachrangig, was viele meiden (müssen).
- AirBaltic, „ReOrg“ – These gedreht, Bonds gedreht: In den Vormonaten haben wir immer wieder die lettische Fluggesellschaft beschrieben. Kern der These war, dass der Staat, der knapp 90% an der Airline hält, und Lufthansa (10%) als größter Wet-Lease Partner dem Unternehmen unter die Arme greifen. Eine Studie der Regierung in Riga hat ergeben, dass ein Wegfall das BIP bis zu 3% schwächen könnte. Starke Argumente. Entgegen unserer Erwartung wurde diese Unterstützung nicht getätigt. Mitten während der Gespräche gab es im baltischen Staat eine Regierungskrise, das Asset ist dann zum Spielball der Politik, weniger zu einem rationalen Risk/Reward Asset geworden. Wir haben den zuletzt vorgeschlagenen Finanzierungsplan gesichtet und aktiv entschieden uns nicht weiter zu engagieren. Einerseits ist weiterhin nicht bekannt, wer die Gesellschaft mittelfristig übernehmen sollte. Wir hörten von Gerüchten rund um ein Interesse von AirFrance/KLM (das würde bedeuten auch Lufthansa wäre raus, schreibt seine erst letztes Jahr getätigten 10% vollständig ab) oder erneut ein Konsortium der drei baltischen Staaten. Estland jedoch zeigt sich nur mäßig begeistert von der Idee. Zudem MUSS man frisches Geld bereitstellen, um seine Bonds nicht vollständig wertlos zu verlieren. Man bekommt eine Super-Senior Facility mit 25% Rendite und Laufzeit bis 02/2027. Das könnte womöglich im Toucan interessant werden. Die bestehenden Bonds werden zu einem Teil in 2nd lien Bonds upgegradet, der Rest bleibt dann im 3rd lien, wo die Recovery dünn wird. Kein Trade für den Colibri.
Der Ausstieg hat gut funktioniert. Hier wird das in den Vormonaten beschriebene neue Setup im Trading deutlich. Wir konnten die Bonds in Kooperation mit zwei Banken und einem Londoner Broker vor allem bei Short-Sellern platzieren, die sich eindecken mussten. So waren Kurse um die 30% machbar, während der Bond schon tiefer notierte. Diese bids haben wir erhalten, da der Austausch zu den Händlern dieser Sondersituationen so aktiv ist. Heute handeln die Bonds bei ca. 12%. Wichtig: Wenngleich der Ausstieg im Kurs erst einmal erfreulich klingt, wurden hier nur Verluste begrenzt. Ein derartiges Drehen der Event-These (der Staat gibt das Asset ab, Lufthansa schreibt seine Beteiligung in weniger von 12 Monaten ab) war das Szenario mit der geringsten Wahrscheinlichkeit, der politische Faktor war hier sicherlich ausschlaggebend.
- TalkTalk, „ReOrg“ – Runter, hoch & aufgestockt: In den Vormonaten stets berichtet und bei uns im Briefing-Archiv hier nachzulesen. Der britische Broadband-Anbieter wird verkauft. Dabei gibt es bereits Angebote für die beiden Geschäftsbereiche. Je konkreter die Angebote werden, und das ist aktuell der Fall, desto mehr Prognosesicherheit erhält der Recovery-Value. Es kommen Transaktionskosten (Leakage) hinzu, die abgezogen werden müssen: Die Recovery könnte sich wie folgt gestalten:
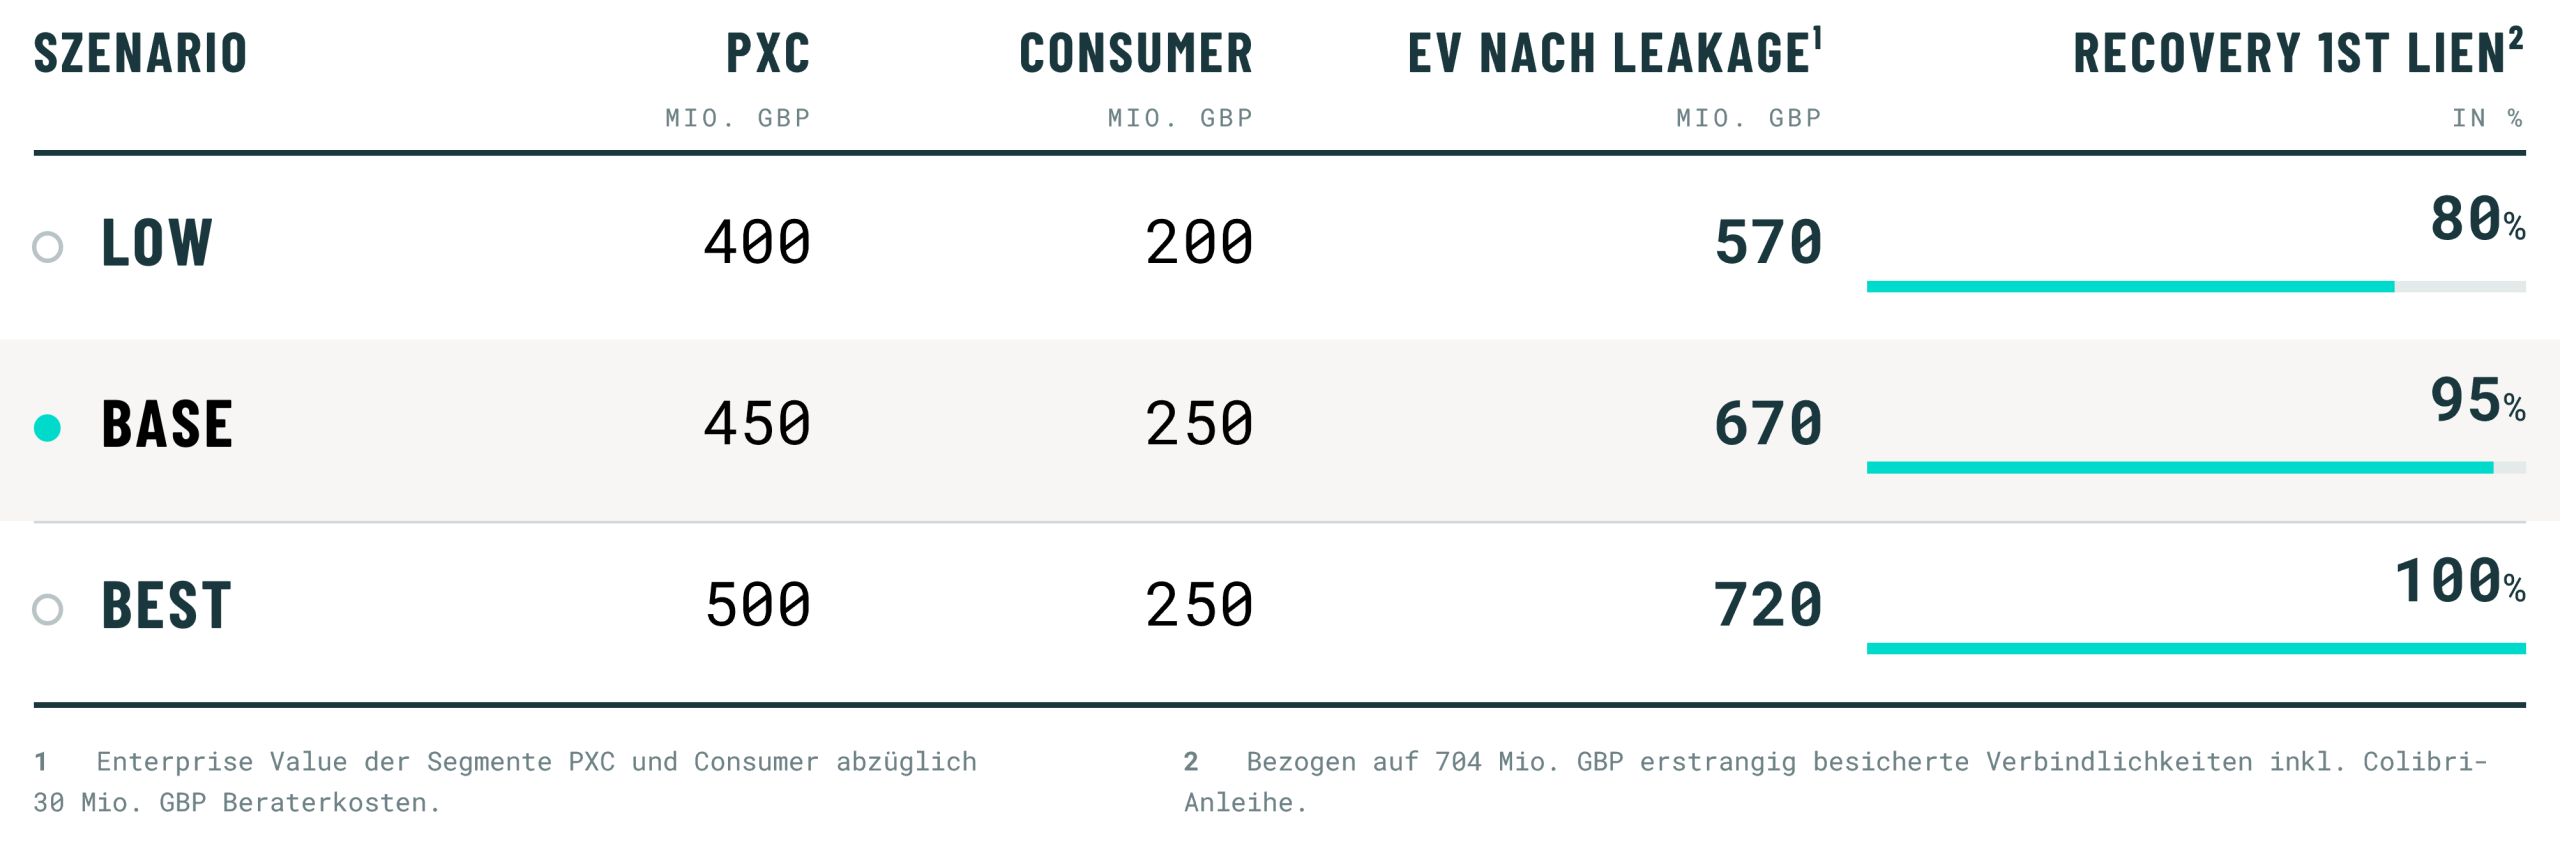 Ein Fragezeichen existiert noch, da es im Frühjahr nochmals 115Mio. GBP frisches Fremdkapital gab. Hiervon könnten 65mio. GBP-Term-Facility gleichranging sein. Dann würde der Pool der zu bediendenden Verbindlichkeiten auf 769 (704 + 65) steigen, was in einem low-case Szenario eine Recovery von ca. 74% ergeben würde. Der Bond ist zuletzt auf ca. 70% gestiegen, worauf einige Seller reinkamen. Bei 70% zu kaufen, und einem Upside im worst-case auf 74% wäre kein attraktives Rendite-Risiko Verhältnis. Die Anleihe ist jedoch temporär in die tiefen 60s gefallen, sodass wir bei 62% im Kurs aufgestockt haben. Von hier auf 74% ist das Rendite-Potential erneut attraktiv. Mittlerweile wird das Papier wieder bei 67% bewertet. Hintergrund ist auch, dass es nur wenige Häuser gibt, die diese 630Mio. GBP-Anleihe preisen und bereits kleine Prints am Markt (also tatsächliche Kurse, zu denen Bonds die Hände wechseln) die Bewertung im Fonds-NAV beeinflussen können. Diese temporären Bewertungen müssen wir im Colibri aushalten, sofern der innere Wert der Anleihe, wie hier skizziert vorhanden ist.
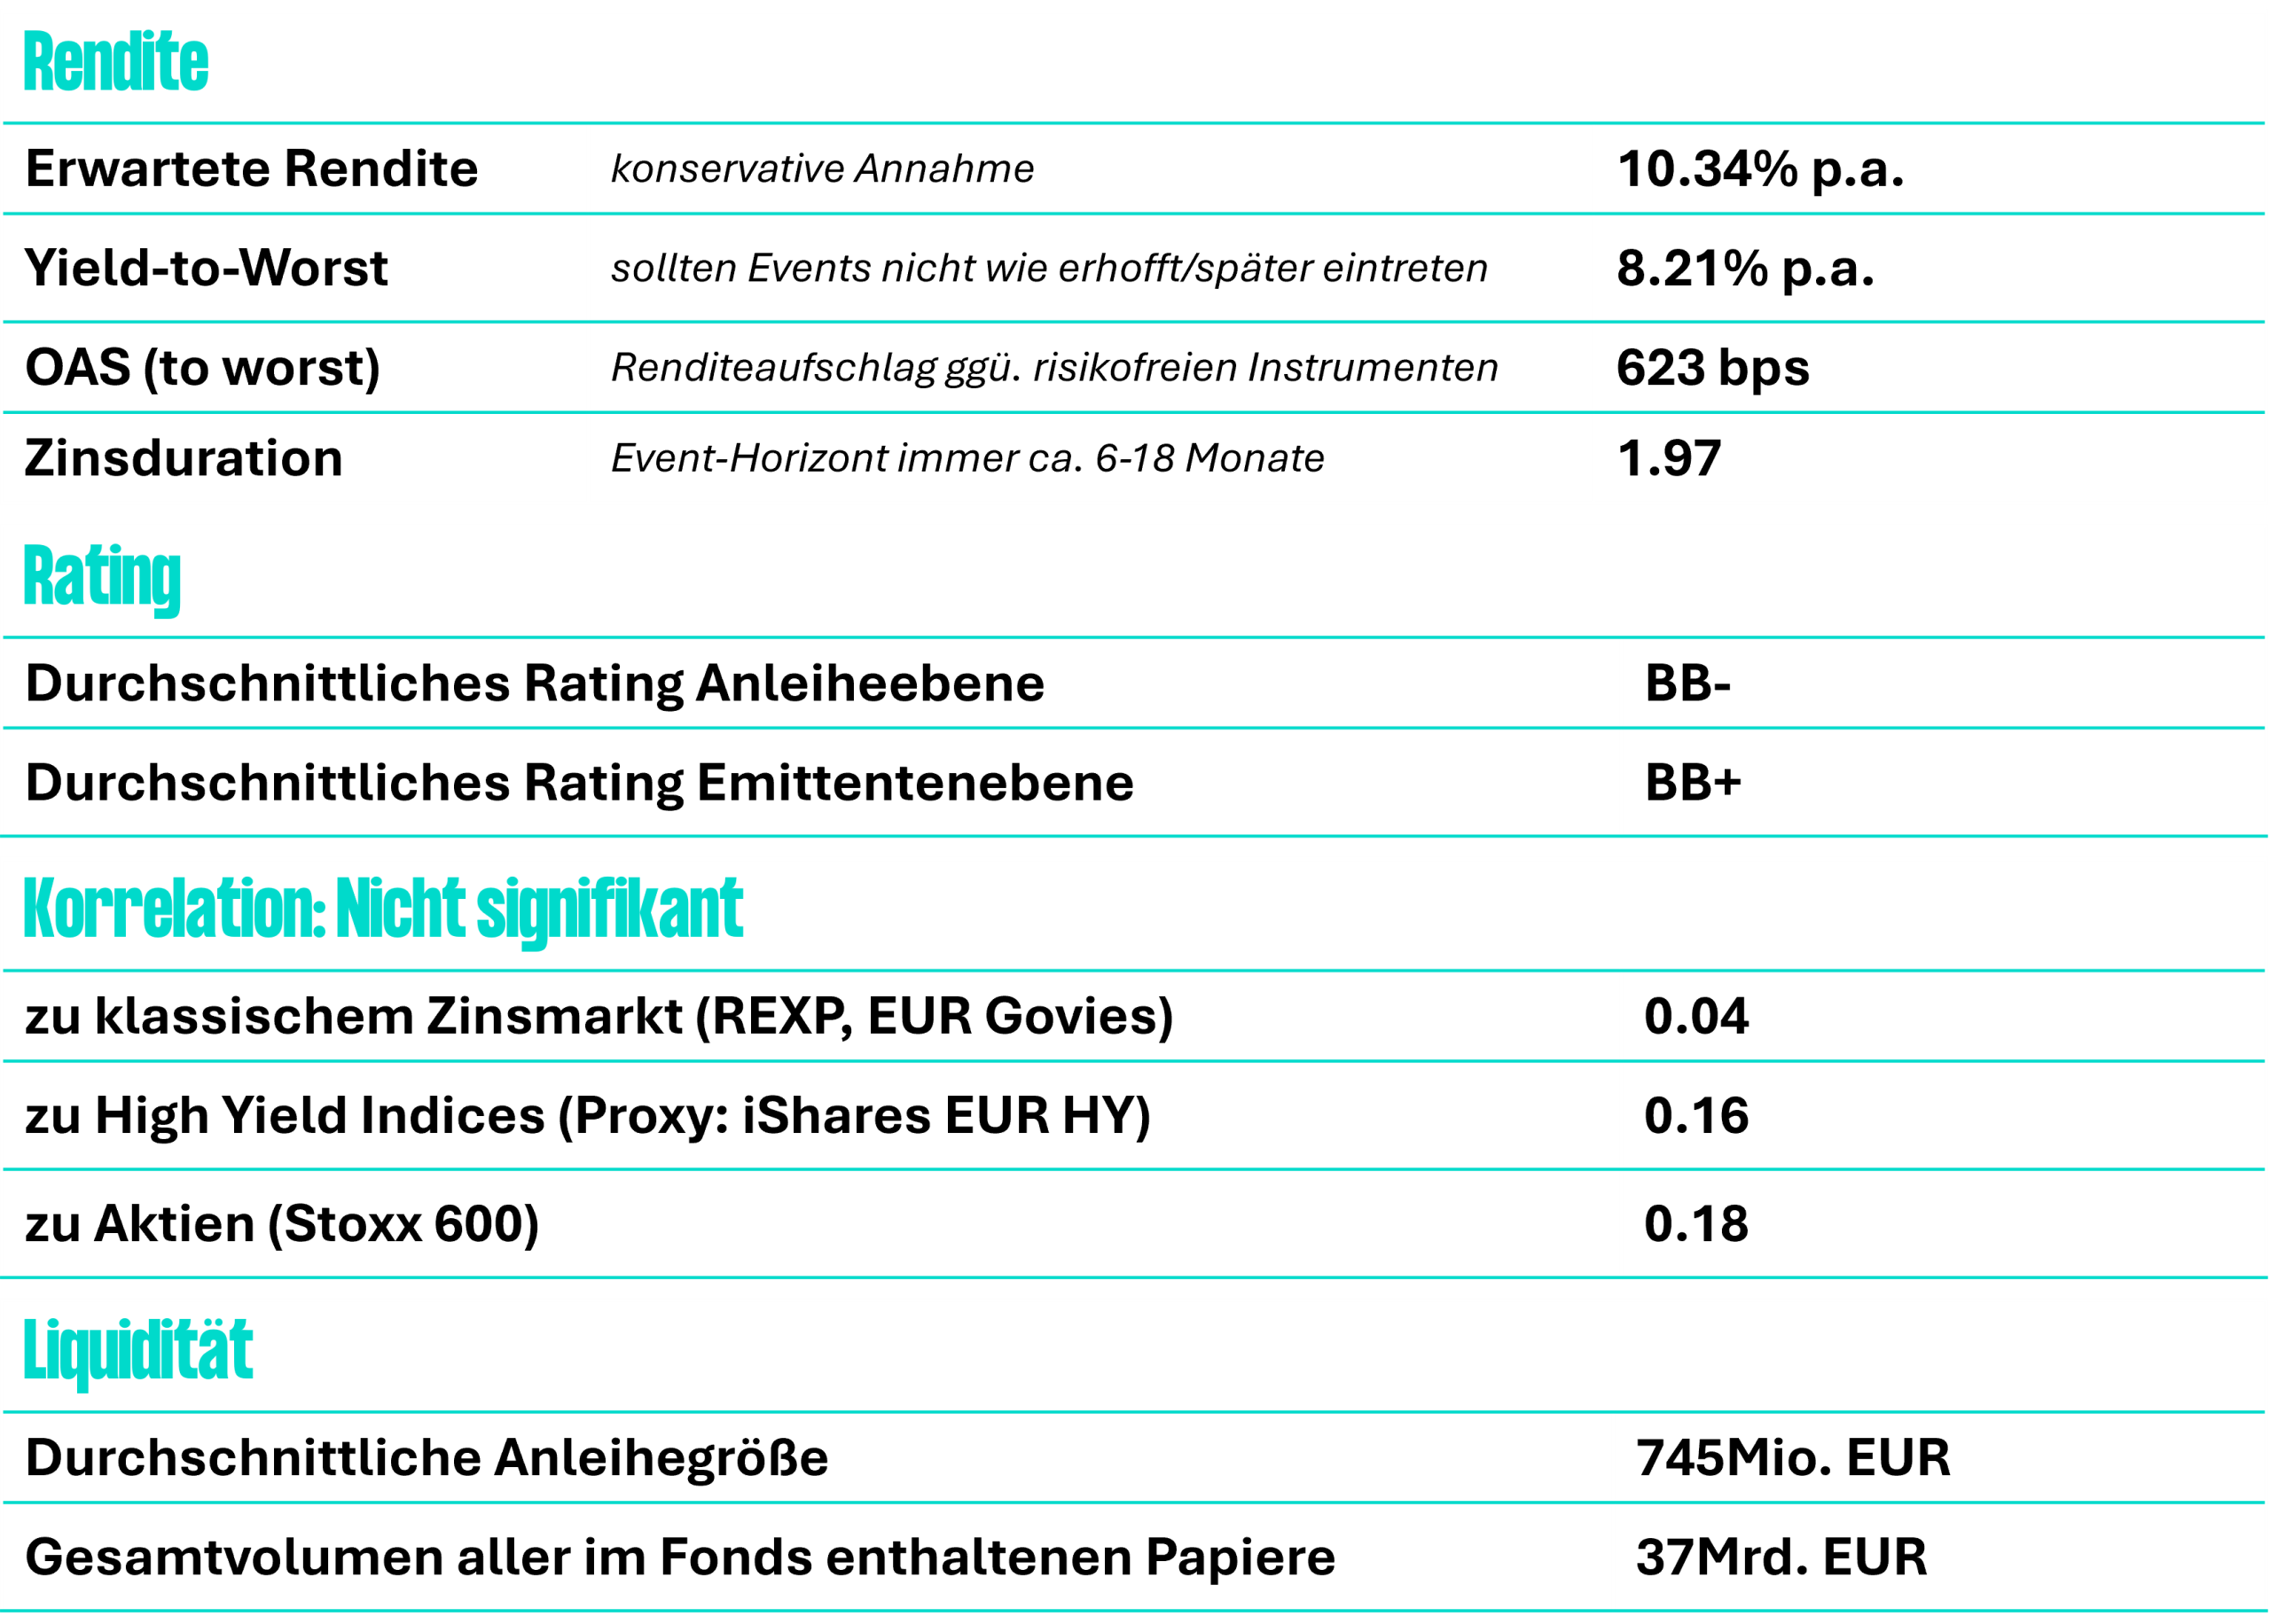
Kennzahl
Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
In Hamburg sagt man Tschüss & Always Risk-On
Andreas Meyer
Gründer & CIO
Fountain Square Asset Management GmbH
Große Elbstraße 45 | 22767 Hamburg | Germany