
Moin aus Hamburg,
heute gehen wir aufgrund der jüngsten Entwicklungen einen anderen Weg als üblich und möchten nicht autark für den September, sondern auch bereits für die erste Oktoberhälfte berichten.
Der Credit-Markt befindet sich derzeit in einer intensiven Phase, die wir im Maschinenraum spüren. Die jüngsten Rückgänge im Fonds-NAV setzen sich aus zwei Komponenten zusammen:
-
Bei einigen Namen gab es deutliche idiosynkratische Bewegungen. Einmal gab es Steuerstrafzahlungen bei einem britischen Energieunternehmen, in einem anderen Fall einen losen und sofort dementierten Bericht über den Buyout einer Pensionskasse. In einem wiederum anderen Fall ist das Eigenkapital zur Refinanzierung (noch) nicht da oder ein Telko-Unternehmen, bei dem sich ein Partner erst gesträubt, jetzt jedoch günstig zugeschlagen hat. Viele voneinander unabhängige Stories, jedoch „ein größerer Gegenwind“, woraus negative Kontributionsbeiträge resultierten. Einige Namen wurden abgebaut, bei anderen hingegen wurde nachgekauft, da Reaktionen ungerechtfertigt erscheinen. Um welche Namen es sich handelt und wo (und vor allem warum) Aufstockungen gerechtfertigt erscheinen und bereits getätigt wurden, lesen Sie wie gewohnt weiter unten beim „Colibri“.
-
Der Credit-Markt generell wirkt derzeit durchaus angespannt. Bereits wenige OTC-Transaktionen, also Ausführungen wo Käufer und Verkäufer sich treffen (sog. „Prints“) haben auch bei sehr liquiden Anleihen umgehend für Abwertungen bei der Bewertung der ganzen Anleihe geführt. Gleichzeitig gab es positive News, bei denen die Aktien stiegen, der Bond jedoch abgab. Gerade das ist ein spannender Indikator für den aktuell sehr technischen Markt. Auch darauf möchten wir weiter unten eingehen, wie gewohnt mit praktischen Beispielen aus dem Fonds und vor allem der Vorgehensweise im Portfoliomanagement.
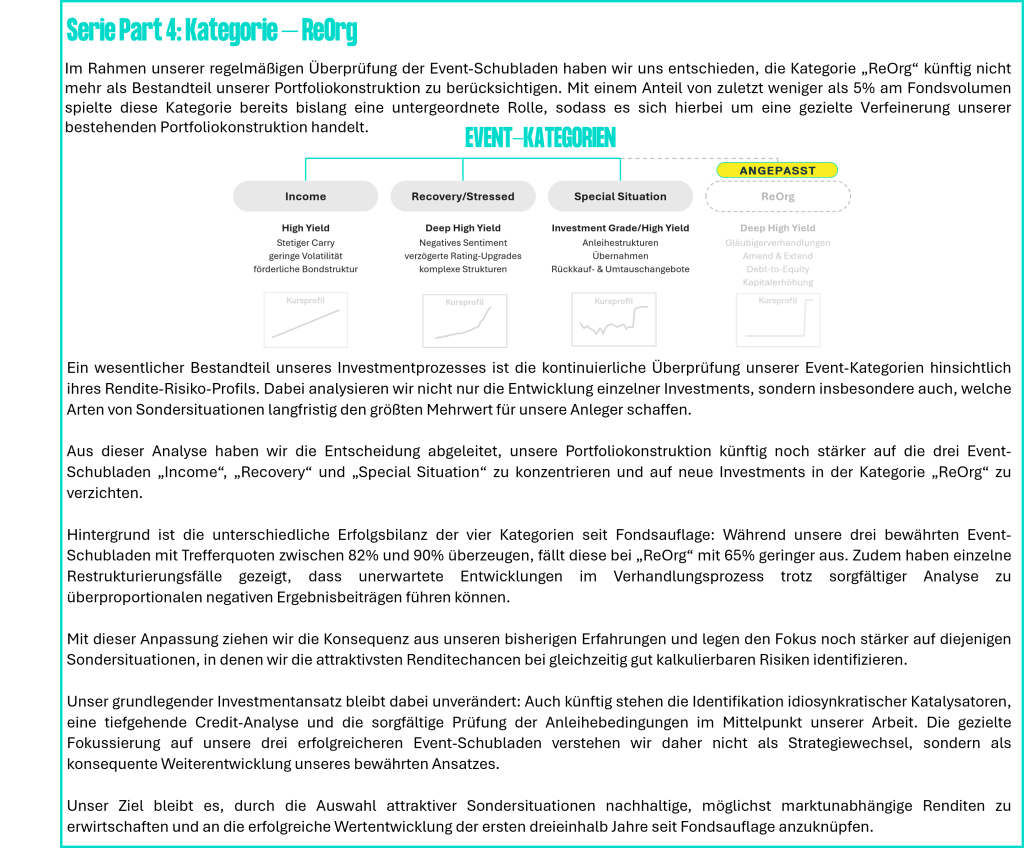
Im Zuge der vor allem unter Säule 1 genannten Gegenbewegungen haben wir jüngst beschlossen eine kleine Anpassung (<5% des Fondsvolumens) vorzunehmen. Eine genaue Erläuterung finden Sie in unserer Reihe der „Event-Kategorien“. Zudem haben wir das in einem Video zusammengefasst, welches unten am Ende des Briefings abrufbar ist.
Zudem haben wir zur vollständigen Transparenz entsprechende One-Pager für die größten Positionen niedergeschrieben, da natürlich eine volle Überzeugung für die verfolgten Sondersituationen besteht. Kommen Sie bei Interesse gerne auf uns zu.
Damit gehen wir rein, Ihnen und uns ein gutes Händchen an den Märkten & Abflug!
Always Risk-On!
Den großen Schwerpunkt soll in diesem Update die Entwicklung des Sondervermögens und der Einzeltitel ausmachen. Nichtsdestotrotz möchten wir ein paar spannende Beobachtungen von links und rechts teilen, die dann auch Erklärungen zum Colibri liefern.
„Wer hat Recht?“
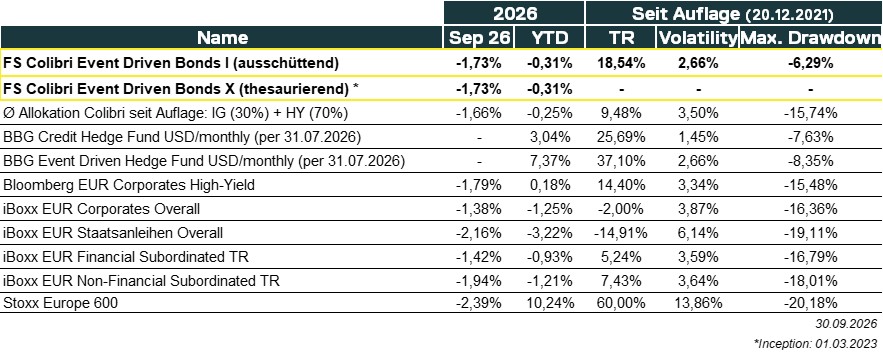
Allgemeinhin gelten Anleihen als sicherer Ausgleich, wenn es an den Aktienmärkten mal unruhiger wird. Aktuell passiert das Gegenteil. Eigentlich muss man sogar konstatieren, dass das bereits seit Auflage des Colibris der Fall ist. Corporate-Investmentgrade Anleihen stehen seitdem im Total-Return bei -2%, Govies bei sogar fast -15% (s. Tabelle oben).
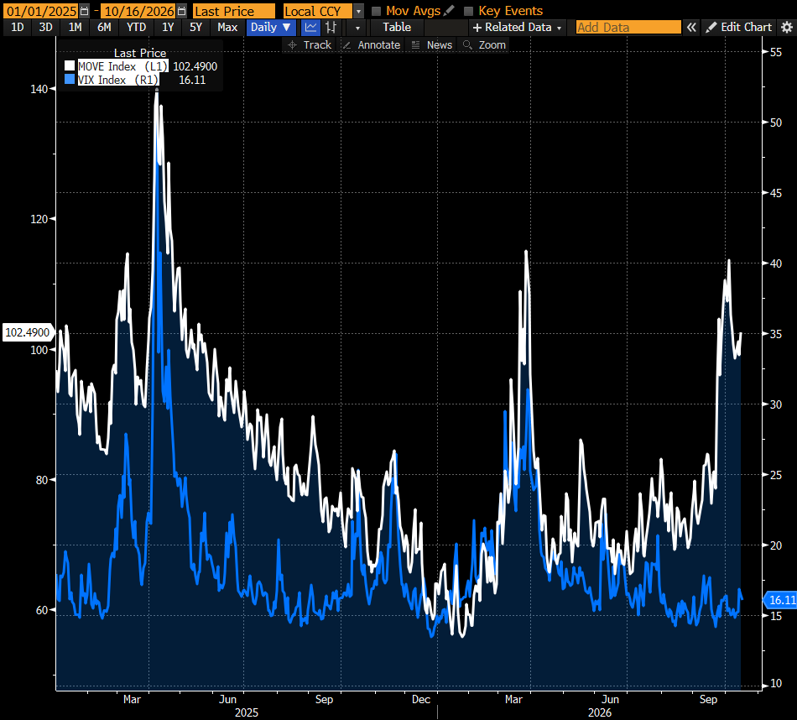
Zuletzt ist es an den Anleihemärkten rund um Inflation erneut unruhiger geworden. Die Ausweitung französischer Govies zeigt das auf, ca. 38% der dortigen IG-Corporates handeln mittlerweile „inside“ der OATs. Definitiv spannend. Gleiches gilt bei einem Blick über den Teich in die USA. In dem Zuge gehört zum regelmäßigen Abgleich ein Blick auf die Volatilität.
Dabei vergleicht man z.B. die Vola der Aktienmärkte (hier VIX) mit der Vola an den Bond-Märkten (hier MOVE-Index für US-Treasuries). Aktuell befindet man sich wieder in einer spannenden Phase. Während die Vola an den Aktienmärkten auf niedrigen Niveaus verweilt, gab es an den Bondmärkten deutliche Anstiege zu verzeichnen. Die große Frage ist nun, was man daraus mitnimmt.
Gerne sagen wir, dass Anleihemenschen Realisten sind, Aktieninvestoren hingegen Optimisten. Beides hat seine Für und Wider. Wenn es jedoch um Risiken geht, so scheint der Bondmarkt historisch besser geschult. Auch wir analysieren vor allem „den Blick nach unten“. Wo ist das Verlustpotential, während man bei Aktien die Chancen nach oben bedienen möchte. Historisch war der Bondmarkt zudem ca. 1/3 größer als der Aktienmarkt. Also deutlich mehr Marktteilnehmer, die sich zudem deutlich mehr mit Risiken anstatt Chancen befassen. Das Bild hat sich ein wenig gedreht, da die Marktkapitalisierungen bekanntermaßen bei Aktien massiv gestiegen sind.
Daher lässt sich feststellen, und hier geht es ausschließlich um Risiko-Phasen, dass dies durchaus als Zeichen der Vorsicht verstanden werden kann.
„Sorry, jetzt wird’s technisch“
Wir lieben die Bondmärkte, wenngleich die aktuelle Phase für uns natürlich herausfordernd und kurzfristig wenig erfreulich ist. Wir bleiben dran!
Nach der (im Idealfall richtigen…) Analyse der Unternehmen, Anleihen und in unserem Falle der Events, geht es auf der Werkbank in die nächste Abteilung. Wo bekommen wir eine Anleihe und zu welchem Kurs? Der Anleihemarkt, darüber haben wir hier schon oft geschrieben, ist ein OTC-Markt. Es wird also mit Dealern gehandelt, die selbst Papiere auf dem Buch haben, Market-Making betreiben oder großen Brokern, die wiederum die andere Seite kennen. Der Preis ist dann dort, wo im Idealfall unser Renditeanspruch gerechtfertigt erscheint. Wirft man einen allgemeinen Blick auf den Zinsmarkt, helfen Staatsanleihen hierzulande als Indikator für Risk-Free Rates. Möchte man jedoch den Credit-Markt verstehen, gibt es mehrere Möglichkeiten und hier wird es nun technisch:
Der Credit-Markt wird über Indices abgebildet. Ein regelmäßiger Blick für das Einschätzen von Risk-Off vs. Risk-On geht dann auf den „iTraxx Crossover“. Dieser Index jedoch beinhaltet keine Anleihen. Es handelt sich um einen CDS-Index für europäische Kreditrisken. Es geht also um die Versicherung auf einen Namen, weniger um den Namen selbst. In der Regel laufen diese im Gleichklang. Steigt das Risiko der Kreditqualität bei einem Unternehmen, wird auch die Versicherung teurer. In hektischen Phasen mit vielen Emotionen in der Straße sieht man jedoch immer wieder, wie diese Indices sich von der realen Preisentwicklung der Anleihen selbst abkoppeln. Solch eine Phase war nun jüngst zu sehen, wie die nachfolgende Grafik zeigt.
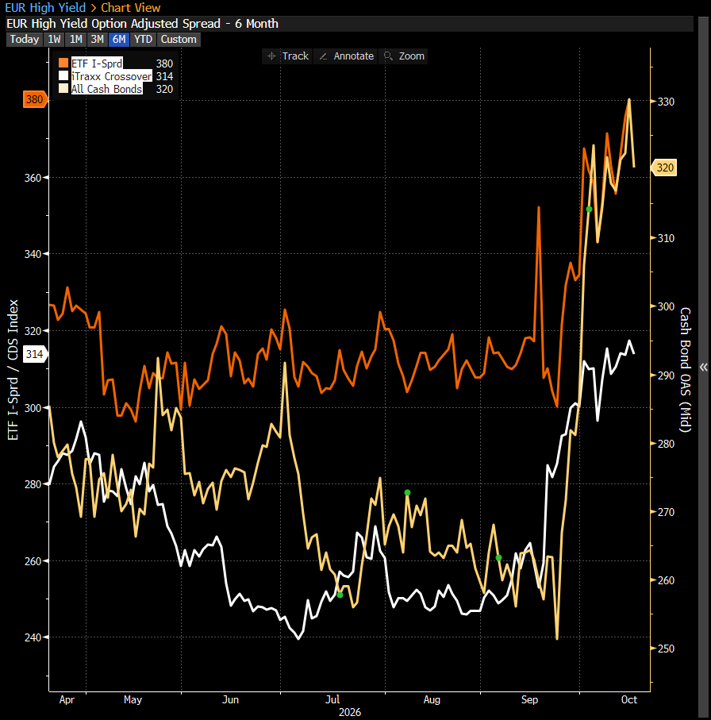
Das allein ist lediglich ein Hinweis, erklärt jedoch, warum die Index-Ebene nicht selten eher ruhig erscheint, bei den Anleihen selbst, die am Ende auch ausschlaggebend für die Bewertung eines Fonds-NAVs verantwortlich sind, stärker leiden.
Ein Grund ist dann die fehlende Liquidität und Zurückhaltung der OTC-Banken, die Quotes stellen. Zuletzt gab es bei vielen Namen im EUR-Credit (mit und ohne Colibri-Exposure) Bewegungen, die auf den ersten Blick irrational wirken.
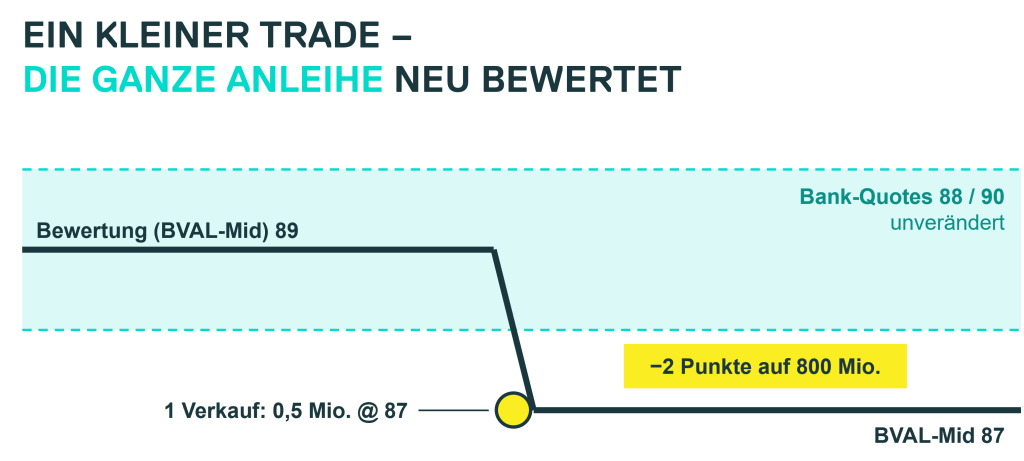
Ein Beispiel: Eine Anleihe ist 800Mio. EUR groß, mit Single-B von den Ratingagenturen bewertet. Man kann also von einem einigermaßen liquiden Wertpapier eines „frequent Issuers“ sprechen. Der Markt (dafür ist die sog. Bloomberg Valuation, kurz „BVAL“ wichtig) bewertet das Papier bei 88/90 Geld/Brief. Der BVAL-Mid liegt also bei 89. Nun kommt ein Seller, der unbedingt herausmuss, ein Portfolio wird aufgelöst, neue Richtlinien oder natürlich eine veränderte Sicht des Investors. Dieser ist nun bereit, seine kleine Position von 500.000 Nominal (von 800Mio. total) bei 87 zu verkaufen, da sonst die Bid-Seiten ausbleiben. In der Bewertung wird dieser 86er Kurs mit einbezogen und der BVAL-Mid darum ergänzt. Es gab also kaum Flow, auch die Banken haben ihren Durchschnitt von 88/90 nicht angepasst, trotzdem fällt der Kurs der gesamten 800Mio. Anleihe dann um 2-3 Punkte. Diese Bewegungen konnten in den letzten Wochen vermehrt wahrgenommen werden. Bei einigen Transaktionen wurden wir gebeten, die Colour nicht an andere Marktteilnehmer zu geben. Zudem kann man, um das zu verhindern, „nicht über die Plattform“ gehen, sondern bilateral. Dem steht die Best-Execution entgegen, die natürlich jederzeit eingehalten werden muss. Daher ist es für uns umso wichtiger, in genau den Momenten auch opportunistisch nachzukaufen. Wo wir das bereits gemacht haben, lesen Sie weiter unten, uns ist jedoch wichtig diesen wirklich technischen Part im OTC-Anleihehandel zu skizzieren.
Vivion – Emittent will unsere Bonds:
Immobilien (Hotel und Gewerbe in UK und Deutschland) – Der Senior (im Colibri) hat leicht, der Hybrid (im Toucan) hat deutlich nachgegeben. Die Zinssteigerungen bieten natürlich Potential für Gegenwind bei der Portfoliobewertung. Allerdings hat der Emittent seine Hausaufgaben gemacht. Senior-Verbindlichkeiten wurden bis 2030 neu begeben, kürzere Seniors werden opportunistisch am Markt zurückgekauft. Auch uns hat man schon Rückkaufangebote für gemacht und das erst vor kurzem. Eine Kapitalerhöhung im Frühjahr hat das Unternehmen mittelfristig noch sicherer aufgestellt. Zudem konnte man erst im September in UK und gerade erst Anfang Oktober hier in Deutschland neue Refinanzierungen mit Banken verlängern und das zu günstigeren Konditionen als die ablaufenden Kredite (ein wenig gegen den Strom). Grund dafür ist die hohe Qualität (nur A-Lagen) und hohe langfristige Auslastung der Hotelkunden vor allem in UK. Nichtsdestotrotz wird so eine Anleihe ohne große Umsätze in dieser Phase herunter gepreist. Erst im September und Anfang Oktober haben wir das Treasury des Emittenten getroffen. Es besteht also ein enger Draht und wir werden achtsam, sollten z.B. Rückkaufangebote an uns ausbleiben.
-
Resultat: Nachkauf
Atos – 1.5 & 2nd lien – Neuer Auftrag, Aktie hoch, Bonds runter:
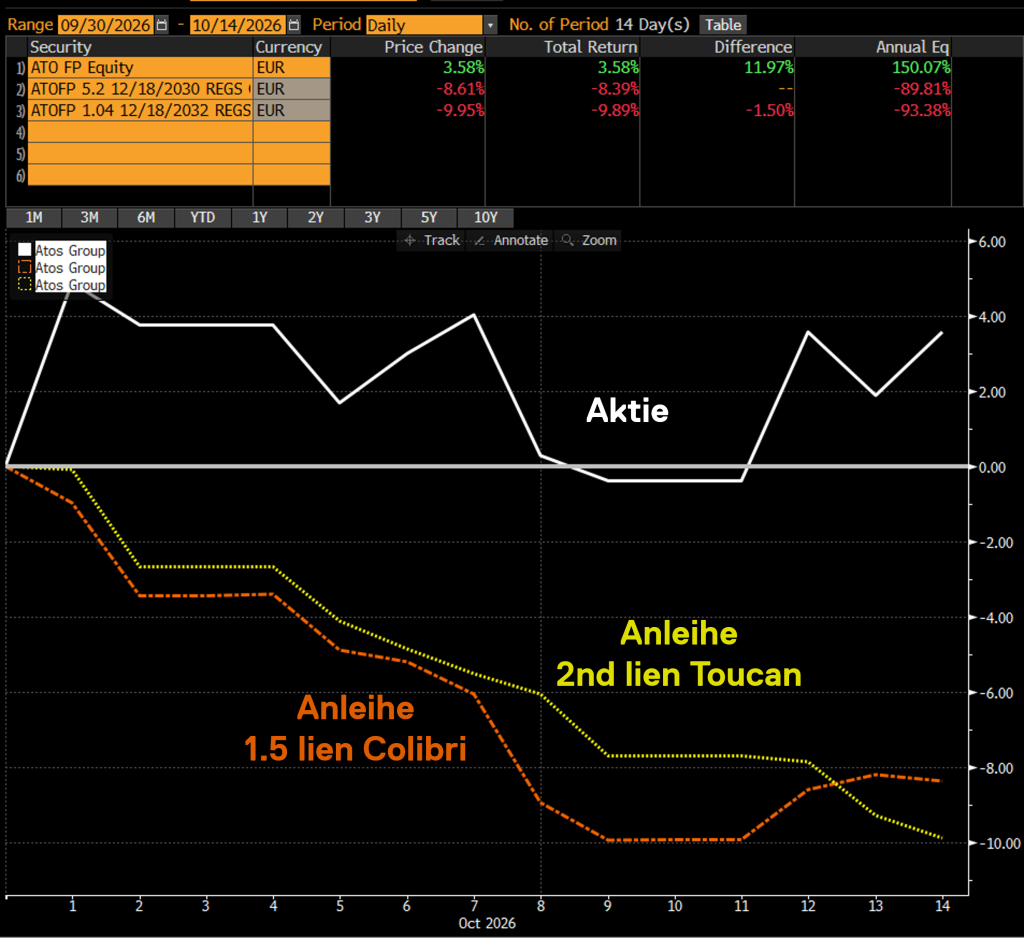
Das Beispiel des französischen Emittenten ist noch eindrucksvoller. Das Unternehmen kommt aus einer ReOrg (Colibri an der Seitenlinie) und ist dann in die Recovery eingetreten. Im Colibri liegen die etwas weniger volatilen 1.5lien, im Toucan sind die 2nd lien vertreten. Ein wesentlicher KPI des Managements ist weiterhin die Entschuldung. Den 2nd lien kauft der Emittent aktiv am Markt zurück, leider still und heimlich anstatt über ein offizielles Tender-Offer. Erst letzte Woche hat ATOS einen neuen sehr rentablen Großauftrag verkündet. Nun wird’s besonders spannend: Während die Aktie darauf mit +3% reagiert hat, ist der Bond -2% gefallen. Fundamental vs. Technik, was darin bestärkt, dass die Fonds beim richtigen Emittenten allokiert sind, diese Phase als „technische Bond-Menschen“ jedoch ausgehalten werden sollte.
-
Resultat: Nachkauf
Adler Pelzer – Aufgeschoben oder aufgehoben?
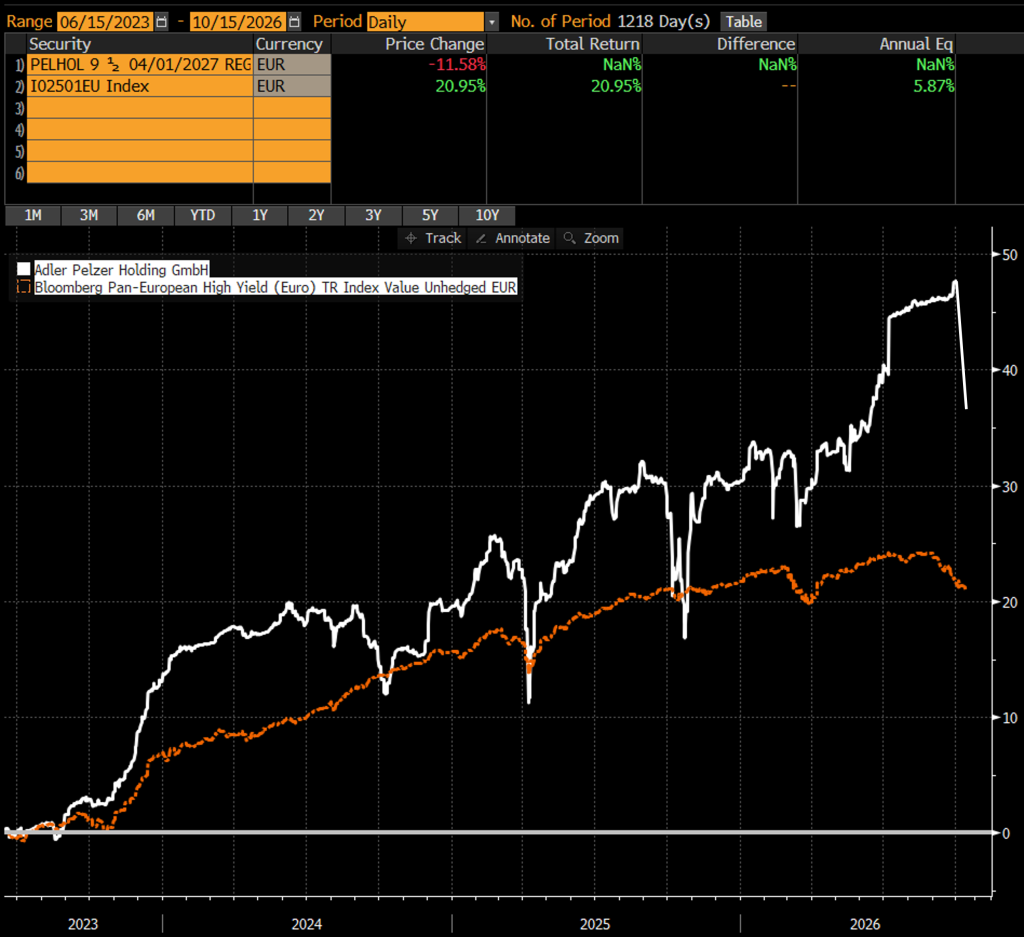
Der deutsche Automobilzulieferer ist in Besitz einer italienischen und japanischen strategischen Mutter. Im Sommer wurde ein Private-Credit zur Refinanzierung der Anleihe beschlossen. Voraussetzung dafür ist frisches Eigenkapital durch die beiden Eigner. Der Deal sollte Ende September stehen. Am 21.09 wurde per Ad-Hoc verkündet, dass die Anleihe dann am 01.10 vorzeitig vom Markt genommen wird. Kurz vor Rückzahlung verkündete der Emittent dann, dass die Rückzahlung um lediglich vier Wochen geschoben wird, da dokumentarisch noch nicht alles vorliegt, das gesamte Eigenkapital noch nicht da sei. Das erzeugt erst einmal Fragezeichen und die Anleihe hat daraufhin ca. 16% nachgegeben, gehörte zuvor zu den größten Positionen im Fonds. Man muss bei Betrachtung des Namens wissen, dass die 400Mio. EUR große Senior-Secured Anleihe sich stets extrem volatil verhalten hat. Im Frühjahr gab es Short-Attacken, bevor das Papier zurück bei 100% notierte, der Emittent hat eine miserable Kapitalmarktkommunikation (wir stehen i.d.R. im telefonischen Austausch mit CFO & Treasury), sodass in der Summe viel Panick im Spiel ist. Der Chart verdeutlicht das. Man muss jedoch auch in Betracht ziehen, dass beide Besitzer Strategen sind, Adler Pelzer zudem ein rentabel arbeitendes Unternehmen darstellt. Bei einem Umsatz von ca. 2.1Mrd. EUR und einem operativen Cashflow von 220Mio. EUR ist man im free cashflow bei +/- null. Der Leverage wurde in den vergangenen Jahren von ca. 3.5x auf zuletzt 2.1x zurückgeführt. Diese Performance zudem in einem durchaus ambitionierten Umfeld für Automobilzulieferer. Derzeit ist noch offen, was final zu der Verzögerung führte. Aus unserer Erfahrung sind solch wirklich handwerkliche Fehler bei dem Emittenten nicht selten. Die Zinszahlung zum 01.10 (9.5% Kupon) ist geleistet worden, der Emittent verfügt über 200Mio. EUR an Cash.
Wir hörten, dass ein Teil des frischen EKs, dass den Leverage dann noch weiter reduziert, bereits vorhanden ist. Solle es „nur“ dabeibleiben, wäre das für den kurzfristigen Deal nicht förderlich. Die Alternative wäre ein Amend & Extend der bis April 2028 laufenden Anleihe. Also noch genügend Zeit Unterm Strich steht ein rentables Unternehmen, welches mit frischem EK noch weiters Deleveraging hätte und der Support von (mindestens einem) strategischen Halter besitzt. Die Bond-Reaktion ist im historischen Kontext jedoch intensiv, wenngleich kaum Anleihen die Hände gewechselt haben. Auch hier wieder Technik: Ein OTC-Counterpart hat die Quotierung der Bonds aufgrund der irrationalen Bepreisung vorab eingestellt. Der Chart verdeutlich dieses Verhalten.
-
Resultat: In Bewertung
TalkTalk – In die Admin gerückt und zum Schnäppchen rausgekauft:
Der britische Telko-Emittent hat zwei Standbeine. Das B2C mit ca. 1.5Mio. Privatkunden, vergleichbar hierzulande mit 1&1, und das B2B Geschäft, also das Angebot von Infrastruktur- und Netzwerken für Kunden wie Krankenhäuser, das Militär, große Industrieunternehmen bis hin zur Regierung. Dort ca. 1.000 Kunden. Aufgrund der zu hohen Verschuldung sollten beide Bereiche veräußert werden. Es gab zahlreiche Interessenten von Strategen wie Vodafone oder Virgin Media (O2) bis hin zu mehreren Finanzinvestoren, die den einen oder anderen Arm gerne erworben hätten. Ein großer Partner von TalkTalk ist hingegen die BT-Group (ehemals British Telecom). Für den erfolgreichen Verkauf war die BT-Group als Partner von TalkTalk maßgeblich mitverantwortlich und an dieser Stelle, so scheint es, hat es mehr als gehakt. Am vorletzten Wochenende hat man TalkTalk statt zu verkaufen in eine sog. Pre-Pack-Admin geschickt. Aus dieser Vorstufe einer Insolvenz kann nun ein Interessent die operativen Assets, jedoch OHNE Schulden, herauskaufen. Genau das hat niemand geringes getan, als die BT-Group. Der dabei vereinbarte Preis lag deutlich hinter den zuvor von Bietern in den Raum geworfenen Geldseiten. Diese doppelte Beteiligung hat mehr als nur ein „Geschmäckle“, die Bonds sind daraufhin nahezu vollständig ausgepreist worden. Im Colibri lag eine Senior-Secured-Anleihe, also der erste Zugriff auf die zuvor skizzierten Assets mit ihren vielen Interessenten. Auch die Wettbewerber wie Vodafone streben nun erste Klagen an, ebenfalls sortieren sich die Gläubiger. Nichtsdestotrotz ist das ein Tail-Risiko, das im Fonds-NAV hohe negative Kontributionsbeiträge ausgelöst hat, schmerzhaft ist. Die Chance auf eine Teil-Erholung (also höhere Zahlung durch BT) erscheint nach ersten Rücksprachen realistisch, zum Kern des Colibris gehört es aus zeitlichen und Kostengründen jedoch generell nicht, Klagen anzustreben. Aufgrund dieses Tail-Risikos auch die Anpassung der Strategie, die zuvor erläutert wurde.
Tullow Oil – These gedreht, Position abgebaut:
Mit diesem Emittenten hat der Fonds unterm Strich viel Freude gehabt, zuletzt jedoch Gegenwind erlebt. Einstiege in den 80ern im vergangenen Jahr und eine Verlängerung der Laufzeit Anfang dieses Jahres, sodass das Papier zuletzt bei 103% im Kurs notierte. Daraufhin wurde die Position bereits von >3% auf ca. 2% im Colibri reduziert. Vor zwei Wochen gab es die Entscheidung eines Schiedsgerichtes zur Steuernachzahlung. Diese kam jedoch mit einer Strafzahlung von 100% einher, sodass aus knapp 200Mio. USD, 400Mio. USD wurden. Das ist durchaus heftig. Der britische Emittent hatte ca. 100Mio. USD Rückstellungen gebildet, was die falsche Managementeinschätzung oder das große Überraschungspotential aufzeigten. Der Bond gab daraufhin von 103 auf 95 im Kurs nach. Das für sich genommen ist nicht dramatisch und bei Anleihen im Colibri-Universum auch nicht selten, kommt aber zu einer Zeit des Eingangs skizzierten gesammelten Gegenwindes. Ein weiterer Tax-Case im selben Zielland ist noch offen, sollte die Strafe ähnlich ausfallen wäre dann noch mehr Luft nach unten. Diese Unsicherheit führt nun dazu, dass eine Refi bereits in diesem Jahr erst einmal auf „on-hold“ gelegt wurde. Die Anleihe hat bei weiteren News ein Downside von 10-15 big figures, während das Upside bei ca. 6-7 Punkten gecapped ist. Gegen diese Kursbewegungen kann der hohe Kupon nicht anarbeiten. Vergangene Woche haben wir den Emittenten bei einem 1on1 getroffen, diese Woche nochmals ein persönliches Telefonat mit dem Funding-Team geführt. Sollte es zu weiteren Rückgängen kommen, ist ein Wiedereinstieg möglich, aktuell haben wir uns aus den genannten Rendite-Risiko-Aspekten verabschiedet.
-
Resultat: Vorerst vollständig abgebaut
Ardagh – Gute und sehr gute News, (noch) keine Reaktion:
Der Fall liegt ähnlich wie Atos. Es gab eine positive Vertragsverlängerung mit einem wichtigen Partner, das hat den Bondkurs unberührt gelassen. Zudem, und der Aspekt ist deutlich spannender, gab es eine positive Entscheidung eines Gerichts. Der Emittent, das ist Teil der Event-These, möchte einige Tochtergesellschaften zur Entschuldung veräußern. Ein klassischer Asset Disposal Plan. Einige Holder, im Rang weit unter uns, hatten jedoch Zweifel eingeräumt, beim Gericht geklagt. Nach diesen News ist der Bondkurs 5 big figues gefallen. Erst in dieser Woche hat das Gericht offiziell bestätigt, dass die Asset Disposals wie geplant durchgeführt werden dürfen, jegliche Zweifel unbegründet sind. Der Bond hat daraufhin bisher jedoch gar nicht reagiert, womit ein weiterer Indikator gefunden ist, wie technisch und wie wenig Fundamental/News-getrieben sich die Anleihekurse verhalten. Kommt es zum erfolgreichen Verkauf ist in den Covenants festgeschrieben, dass Anleihegläubiger eine Put-Option erhalten, den Bond also bei 100% andienen können. Aktuell steht das Papier bei ca. 89%, also 11 Punkte upside. Im Emittenten und Event fühlen wir uns somit wohl, der Katalysator ist intakt, sodass ein Nachkauf das logische Resultat darstellt.
-
Resultat: Nachkauf
Infrastrutture Wireless – Take-Private Plan liegt auf dem Tisch:
Fundamental ein im positivsten Sinne, langweiliger Name im Investment Grade (BBB-). Event-These ist die Übernahme des Emittenten und die Auslösung der Change-of-Control Regel. Erst vor kurzem gab es dazu einen neuesten Bericht, dass die Pläne das an der Börse gelistete Unternehmen private zu nehmen, immer konkreter werden. Der Bond hat in diesem Umfeld noch nicht reagiert, rangiert weiterhin in den hohen 80s. Bei einer Transaktion wäre die Rückzahlung zu 101 im Kurs umgehend der Fall, sodass darin das Upside besteht. Der Colibri bleibt investiert.
-
Resultat: festhalten
In der Summe gab es in den vergangenen vier bis sechs Wochen also eine sehr große Häufung an Sondersituationen. Ein Tail-Risiko, das nun final zu einer Anpassung führte, viel idiosynkratischer Gegenwind und „Anleihetechnik“, die Nachkäufe bei uns ausgelöst haben.
Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
In Hamburg sagt man Tschüss & Always Risk-On
Andreas Meyer
Gründer & CIO
Fountain Square Asset Management GmbH
Große Elbstraße 45 | 22767 Hamburg | Germany
Video: FS Colibri Update Oktober 2026