
Zusammenfassung:
Sehr geehrte Damen und Herren,
Moin aus Hamburg,
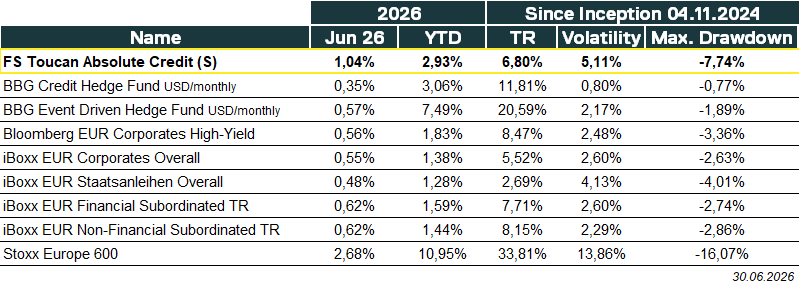
der Toucan hat im Berichtszeitraum Juni 2026 eine Wertentwicklung (TR) von +1.04% erzielt. Das Fondsvolumen zum Ende des Berichtszeitraumes beläuft sich auf 16.1Mio. EUR. Vielen (vielen) Dank!
Der Berichtsmonat Juni war in der idiosynkratischen Welt wie so oft hochspannend. Im Mai waren M&A-Wochen, im Juni setzte sich das Bild fort. Es kommen zunehmende Angebote für TalkTalk herein. Das hilft bei Preisverhandlungen und dem Recovery-Wert der Anleihe. Erste Kursprünge waren da, weitere könnten folgen. Der Automobilzulieferer (bitte nicht zusammenzucken) Adler Pelzer hat, wenn auch spät, „geliefert“: Private Credit refinanziert den Bond, Event „1“ ist abgeschlossen. Zudem wurde Equity aus einer Neuordnung in den Toucan eingebucht. Hier profitiert der Fonds von seiner Struktur als AIF. Erste Kurssprünge von über 50% im Eigenkapital einer Gesellschaft nach ersten Zahlen haben einen unkorrelierten Beitrag geliefert. Mehr zum Hintergrund finden Sie wie gewohnt weiter unten.
Und bevor wir auf den Berichtsmonat blicken, möchten wir eine personelle Verstärkung mit Ihnen teilen: Seit Anfang Juni verstärkt Jonas Schlichting unser Investment-Team als Credit Trader. Jonas war zuvor fünf Jahre als Multi Asset Trader bei Berenberg tätig und bringt umfangreiche Erfahrung in der Handelsausführung sowie Marktinfrastruktur mit. Wir freuen uns sehr, ihn an Bord zu haben und heißen ihn herzlich willkommen. Anfang Juni haben wir seinen Einstieg auf LinkedIn vorgestellt. Wer mehr erfahren möchte, findet den Beitrag hier.
Also Always Risk-On & Abflug!
Playbook
Der Markt war im Juni, dem letzten Monat des ersten Halbjahres, weiterhin mehr als stabil unterwegs. Neuemissionen befanden sich in H1/2026 im europäischen High-Yield (ex. Financials) auf Rekordniveau. Insgesamt konnten in Q2/2026 über 49Mrd. EUR an neuem HY-Material am Markt platziert werden. Damit hat man das vorherige Rekordquartal Q2/2025 nochmals um über eine Milliarde übertroffen. Ein paar spannende Beobachtungen aus dem ersten Halbjahr 2026:
EUR-HY Neuemissionen insgesamt: 76Mrd. EUR: Das ist ein Rekord, im Vorjahr waren es insgesamt 138Mrd. EUR, in Jahren wie 2022 und 2023, aber auch während der Niedrigzinsphase vor 2022 gab es zahlreiche Jahre, in denen im Gesamtjahr weniger emittiert wurde als in H1/2026. Die Ø-Anleihegröße lag in H1 2026 bei 613Mio. EUR. Der Bondmarkt unterstreicht seine wachsende Bedeutung für Refinanzierungen.
Floater machten zuletzt nur noch 9% der Neuemissionen im EUR-HY aus: In den Vorjahren war dieser Anteil deutlich höher. Emittenten scheinen also dazu zu neigen, fixe Kupons einzuloggen, um von möglichen Zinsschocks nicht kalt erwischt zu werden. Damit dürften auch die Renditen zwischen Bond- und Loanmärkten (Loans werden stets als Floater emittiert) künftig wieder deutlichere Unterschiede aufweisen.
Über ein Viertel aller Neuemissionen im Laufzeitband 7-10 Jahre: Das spricht die gleiche Sprache wie der Punkt zuvor. Emittenten möchten schlicht einen längeren festen Planungszeitraum einloggen. In den Vorjahren waren deutlich höhere Anteile am kurzen Ende.
Corporate Hybris mit 21% Anteil auf Rekordniveau: Die offenen Primärmärkte werden auch genutzt, um Hybrids zu emittieren. Im HY machten diese stets zwischen 10-17% aus, nun mit 21% ein neuer Rekordanteil. Zur Erinnerung: Corporate Hybrids können z.B. nach IFRS oder auch von Ratingagenturen als Eigenkapital angerechnet werden, stützen das Rating.
Die hohen Zuflüsse in europäische Credit-Vehikel machen dies möglich, aber stets nur da, wo das Rating ausreicht oder eine Story damit verbunden ist.
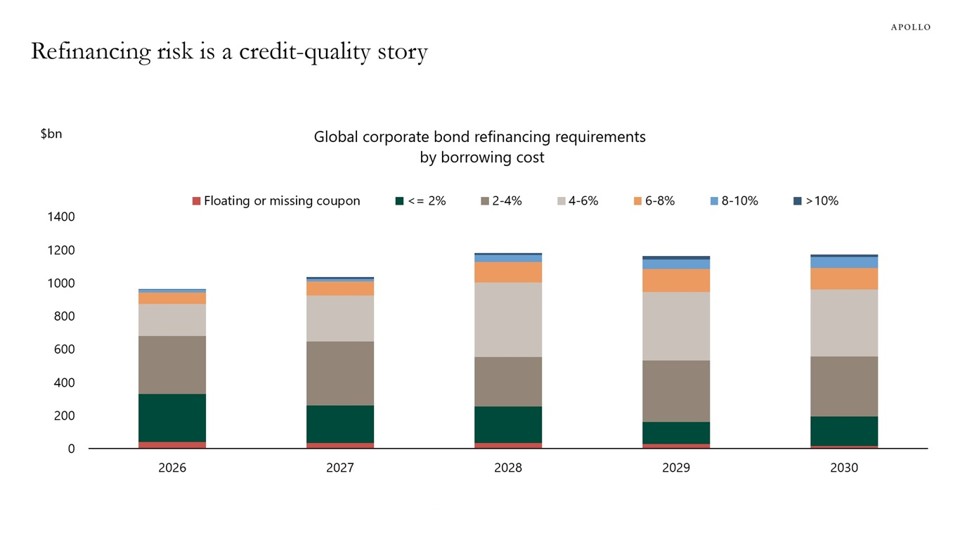
Die folgende Grafik vom Finanzriesen Apollo zeigt auf, wie die globalen Refinanzierungsanstrengungen sich in den kommenden Jahren auswirken. Dargestellt wird die sog. Maturity-Wall (global). Diese zeigt an, wie viele Anleihen in welchem Jahr auslaufen und somit refinanziert werden müssen. Soweit eine Standard-Grafik. Apollo hat hier hingegen die aktuellen Kupons der auslaufenden Anleihen abgetragen. Die Herausforderung (und Chance) wird erkennbar, wenn man diese Grafik mit einer weiterein wichtigen Information kombiniert – den durchschnittlichen Finanzierungskosten für Anleiheemissionen im Zeitverlauf.
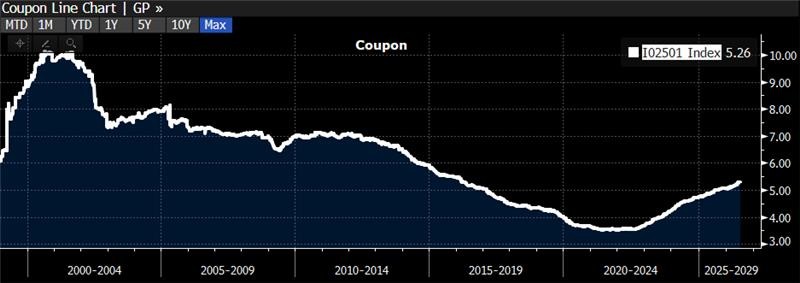
Die zweite Grafik zeigt die Entwicklung des durchschnittlichen Kupons bei EUR-HY seit den 00er-Jahren auf. In der Niedrigzinsphase mit Neuemissionen auf Rekordniveau kostete einen Finanzdirektor die Neuemissionen im Low gerade mal 3.5% (im Schnitt). Heute liegt dieser bei 5.3%. Das ist natürlich als Moving-Target und Durchschnittswert zu verstehen. Zuletzt sind zahlreiche Emittenten mit 7-8% an den Markt gekommen, ein italienischer Automobilhersteller (nicht investiert) musste sogar mit 9-10% für seine Single-B Anleihe ins Rennen gehen, um das Interesse von Investoren auf sich zu ziehen. Nun stelle man sich eine Branche mit niedrigen Margen vor, die womöglich von hohen Energiekosten getrieben ist und bei der sich die Finanzierungskosten plötzlich mehr als verdoppeln. Nicht wenige Treasury-Abteilungen merken in dem Moment, dass es womöglich schwierig wird, solch hohe Finanzierungskosten auf sich zu nehmen. Alternative Lösungen müssen her. Bei einem Emittenten hat das auch im Toucan im Berichtszeitraum gut funktioniert, mehr davon weiter unten.
„Cheesy“ Private Credit-Welt
Und zu guter Letzt ein kurzer Auszug, warum wir den Finanzmarkt doch alle so sehr schätzen, bewundern, verteufeln und immer wieder von ihm gefangen sind. Recherchiert man das Wort „Cheesy“ landet man bei „kitschig“, „übertrieben romantisch“, „ziemlich platt“ oder auch einfach nur „käsig“. Hier trifft irgendwie alles ein bisschen zu:
In Italien gibt es eine neue Regelung, die es Unternehmen erlaubt, ein (illiquides) Asset nun auch per Special Purpose Vehicle (SPV) zu refinanzieren. Und genau das ist passiert. Die älteste Molkerei Italiens hat sich über diesen Weg frisches Geld besorgt und im Direct Lending einen Private Credit mit Käse, welcher in den Lagern der Molkerei reift, besichert. Zugegeben ist das nicht vollkommen neu, die damit verbundene Struktur jedoch erstmals so umgesetzt. Vieles erinnert an das tägliche Gebaren des Private Credit Marktes mit einem Direct Lending, welches asset based ist. Wie liquide der Käse dann wirklich ist, wenn man den Käse-Kredit im Sekundärmarkt veräußern möchte (oder eher muss), wird die Zukunft zeigen. Das öffnet jedoch Tor und Tür, sodass ähnliche Strukturen kurzerhand für Olivenöl, Serrano-Schinken oder Wein vorgenommen werden kann.Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
Disclaimer: Der Toucan ist bei dieser Art von Fremdkapital selbstverständlich nicht dabei. Klassisches Field-Research könnte hier durchaus spannend sein, würde aber auch dann auf die Zeit fallen, in denen die für uns wichtigen Bondmärkte geschlossen sind.
TOUCAN
Der Toucan hat im Berichtszeitraum Juni 2026 eine Wertentwicklung (TR) von +1.04% erzielt. Das Fondsvolumen zum Ende des Berichtszeitraumes beläuft sich auf 16.1Mio. EUR. Vielen (vielen) Dank!

TalkTalk: Es geht los
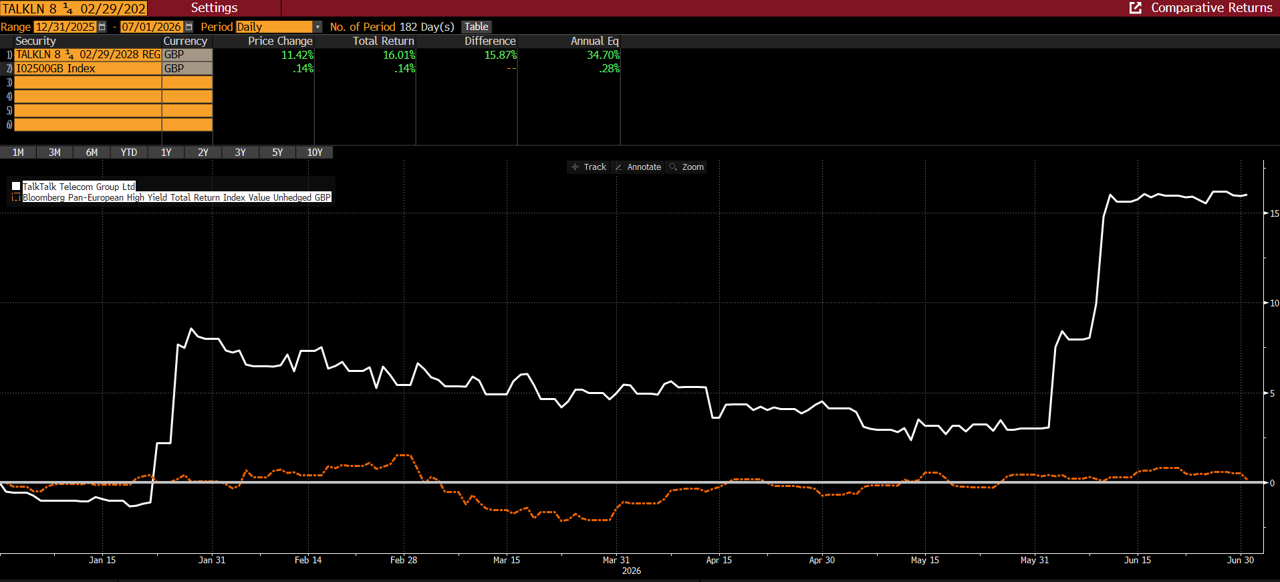
Im Vormonat an genau dieser Stelle hieß es noch „Angebote kommen rein, Anleihe reagiert (noch) nicht“. Heute muss es heißen „Angebote kommen weiter rein, Anleihe beginnt zu reagieren“. Zum Hintergrund: Der britische Telekommunikationsanbieter steht seit einiger Zeit zum Verkauf. Das Geschäft soll dabei in den B2B- und B2C-Arm aufgeteilt werden. Der Verkaufsprozess ist für Q3/2026 geplant, dass ist also hier der Event-Horizont.
Die Besitzer (Gründer Sir Charles Dunstone und Finanzinvestor ARES) haben zuletzt stets nochmals Geld hineingegeben, um den Weg zum M&A zu öffnen. Im Berichtszeitraum kamen weitere Angebote für beide Bereiche, was den Verhandlungspreis unterstützt. Die Anleihen haben im Berichtszeitraum endlich eine erste Reaktion gezeigt und notierten zuletzt bei bei ca. 71%:
- Bear Case: Recovery Value bei 85-95%
- Base-Case: ~96-106%
- Best-Case: 107-110%
Das Upside-Potential, allein aufgrund der nun reinkommenden News liegt bei ca. 15-20big figures. Die Position würde in die Stärke dann entsprechend der Portfoliokonstruktion reduziert werden. Der Kursverlauf zeigt abermals das idiosynkratische Verhalten.
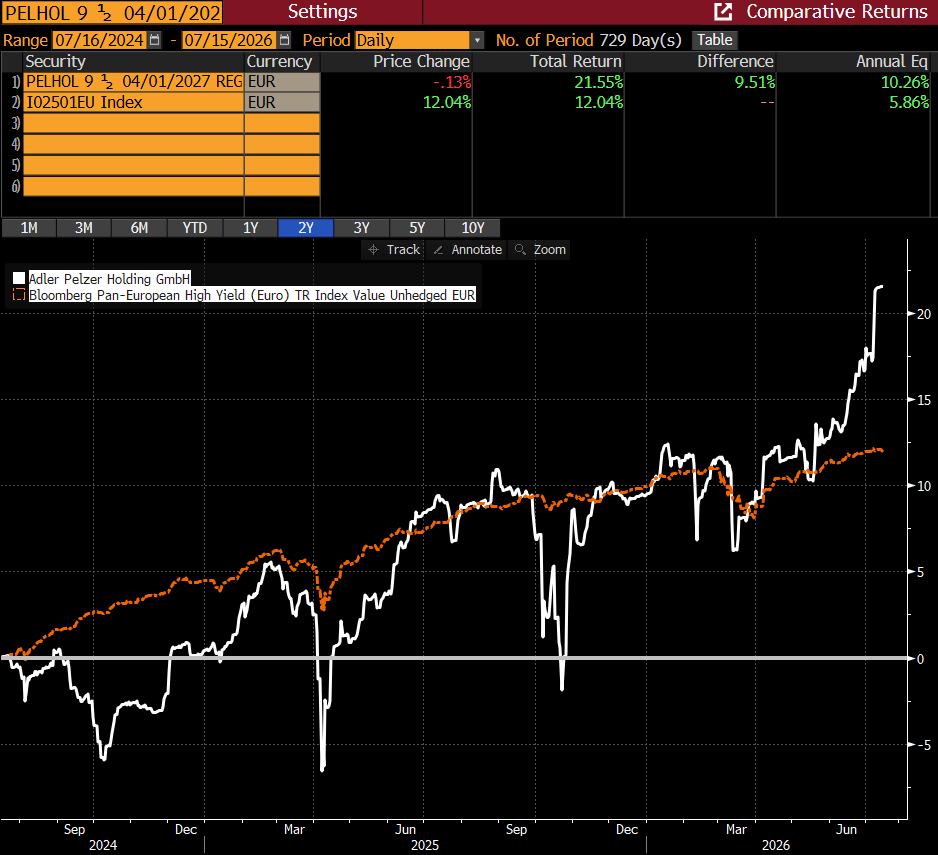
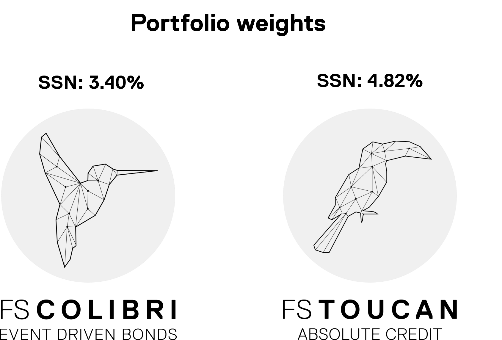
Alder Pelzer – Ab ins „Income“: Auch hier haben wir im Vormonat noch erwähnt, dass der Deal weiterhin auf der Private Side ausgearbeitet wird. Zugegeben hat dieser Deal länger gedauert als erwartet, konnte nun zuletzt aber erfolgreich abgeschlossen werden. Es wird eine neue Direct-Lending Linie (Private Credit) für den Automobilhersteller geben, die den Bond refinanziert. So kann die stark verprügelte Private-Credit Branche auch einmal helfen. Die Dokumente sind unterzeichnet, nun geht es an die Umsetzung. Die Anleihe ist daraufhin auf knapp 100% gestiegen, kann nun jederzeit dort vom Markt genommen werden. Positiv für den Colibri. Nach den News war es in der Analyse umgehend wichtig, nochmals mit dem DCM der begleitenden Bank und dem Emittenten zu sprechen. Mit der Neuemission hat der Colibri prinzipiell nichts zu tun, der im Fonds liegende Bond wird dann gekündigt. Die Frage war, wann diese Transaktion stattfindet. Beide Seiten teilten uns mit, dass dies dann im September der Fall sein soll. Der Colibri hat die Position daher bei 100.05% im Kurs aufgestockt. Der hohe Kupon von 9.5% kommt bis dahin auf täglicher Basis dem Fonds-NAV zu Gute, während die Refinanzierung gesichert ist. Eine wenig volatile Income-Möglichkeit mit nun 3.4% Gewichtung bei einer Rendite von ca. 9% p.a. für noch zwei Monate. Die heftigen Kursausschläge der Vergangenheit dürften jetzt in einen Sommer-Carry-Income-Trade umgewandelt werden.
Auf einen Schnack
- Private Equity: Die Struktur des Toucans ermöglicht es bei Reorganisationen auch Eigenkapital zu halten. So befinden sich Eigenkapitalpositionen von Kloeckner Pentaplast und Maxeda im Fonds. In den Vormonaten (Archiv hier) haben wir darüber ausgiebig berichtet. Diese sind nicht in Form von gelisteten Aktien vorhanden, sondern über einen klassische Private-Equity Beteiligung. Allerdings existiert auch hierfür ein OTC-Markt, an dem diese Anteile täglich gehandelt werden. Nachdem das deutsche Packaging Unternehmen Kloeckner Pentaplast mit neuen Zahlen kam, die über dem eigenen Budgetplan lagen, ist Fahrt reingekommen. Das Eigenkapital ist im Berichtszeitraum von 1.35 EUR / Anteil auf 2.08 EUR / Anteil (mid-prices) gestiegen. Die Position resultiert aus einem Debt-to-Equity Swap und holt damit einige der Verluste aus dem Vorjahr auf, da diese sich sukzessive dem Recovery-Wert annähert.
- BayWa: Der neue Restrukturierungsplan nimmt Formen an. Die Banken verzichten auf einen Teil ihrer Forderungen und drehen diese in nachrangige Verbindlichkeiten. Zudem haben sich die Großaktionäre bereiterklärt in den kommenden Jahren nochmals frisches Geld bereitzustellen. Der Toucan ist mit einer kleinen Position von 1.3% in den Hybridanleihen dabei. Diese sind lediglich 100Mio. EUR Nominal groß, für den Colibri daher zu klein. Zudem ein Kandidat auf der Intensivstation. Die große Frage wird nun sein, ob und inwiefern man die Hybridanleihen mit zur Kasse bittet. Im Cap Stack im Senior wurde weiteres Entgegenkommen eingebracht, ebenso von den Aktionären. Die „Schublade“ der Hybrids in der Mitte auszulassen, erscheint daher weniger logisch.
- Ein Hair-Cut auf den Hybrids: Da die Hybridanleihen zu 100% als IFRS-Eigenkapital bilanziert sind, würde ein Hair-Cut automatisch die EK-Position kürzen. Das erscheint weniger logisch.
- Ein Hair-Cut auf den Hybrids: Da die Hybridanleihen zu 100% als IFRS-Eigenkapital bilanziert sind, würde ein Hair-Cut automatisch die EK-Position kürzen. Das erscheint weniger logisch.
- Kuponforderungen: Die Anleihen handeln flat, werden also ohne Stückzins gehandelt. Allerdings muss der „heute“ nicht gezahlte Kupon „morgen“ nachgezahlt werden (sog. „kumulativ“). Es staut sich also mit jedem ausgelassenen Kupon ein größerer Geldbetrag an. Mittlerweile liegt der Kupon bei stolzen 12.75%, sodass im Rahmen des neuen Zeitplans schnell ein Betrag von über 50Mio. EUR zusammenkäme. Eine Idee wäre also die Hybridgläubiger zu einem Verzicht zu bewegen, den Betrag nach unten anzupassen usw. Da im Bondkurs bei 30% bereits eine Menge eingepreist ist, erscheint das Rendite-Risiko Verhältnis nach dem erneuten Support der Fremd- UND Eigenkapitalgeber weiter interessant.
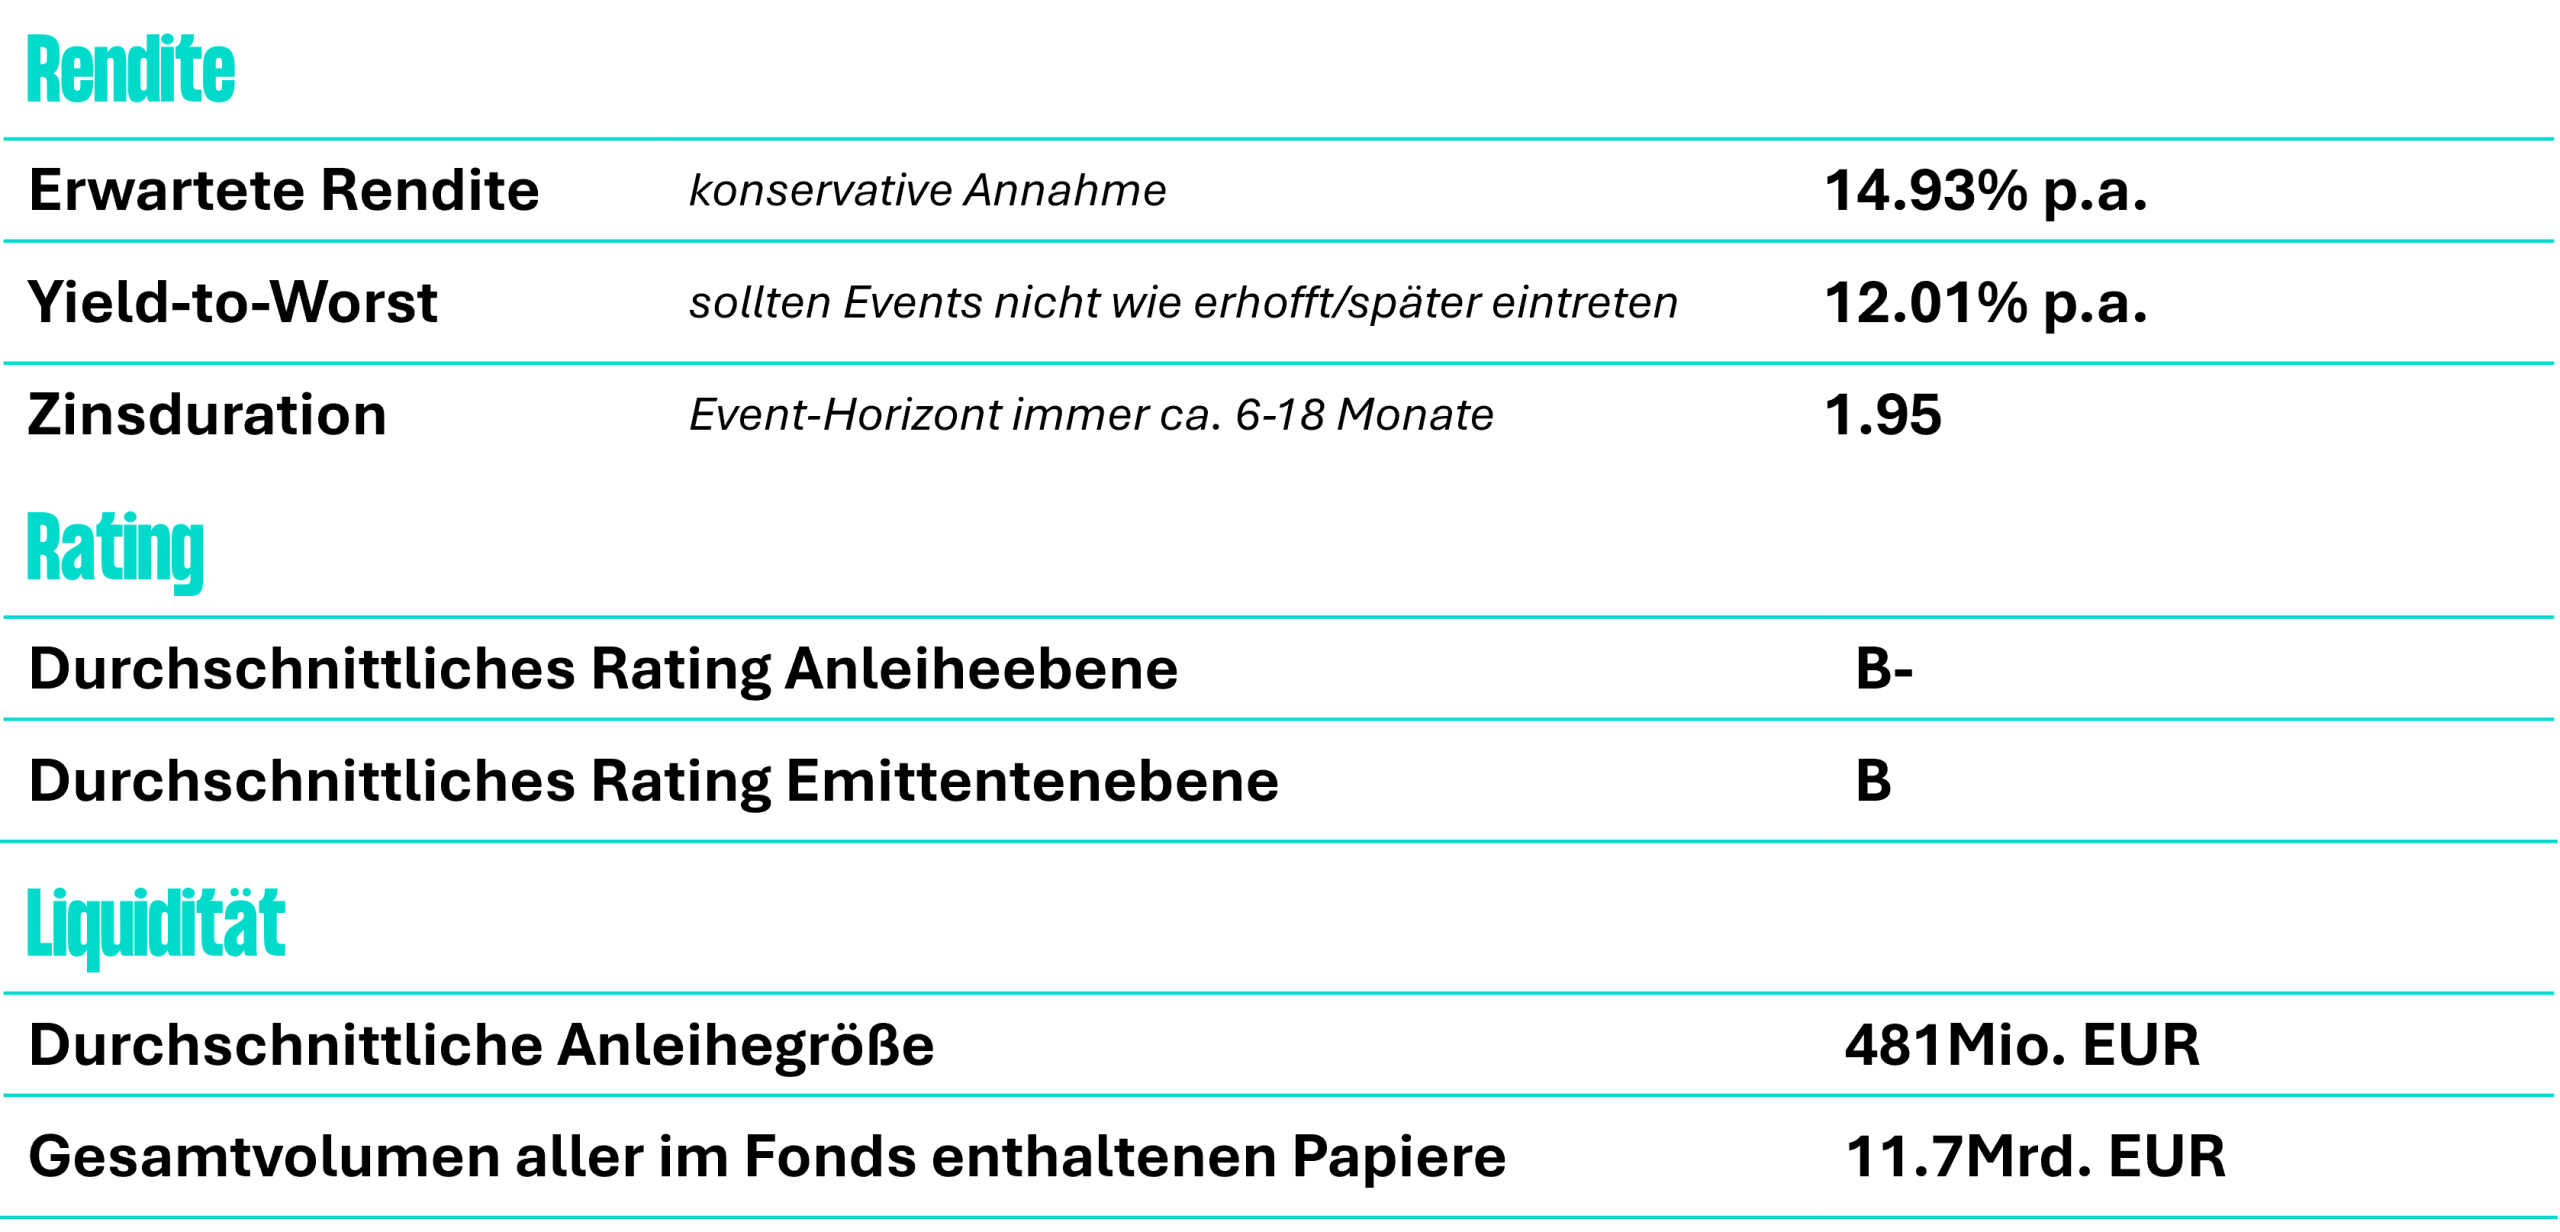
Kennzahlen
Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
In Hamburg sagt man Tschüss & Always Risk-On
Andreas Meyer
Gründer & CIO