
Zusammenfassung:
Sehr geehrte Damen und Herren,
Moin aus Hamburg,
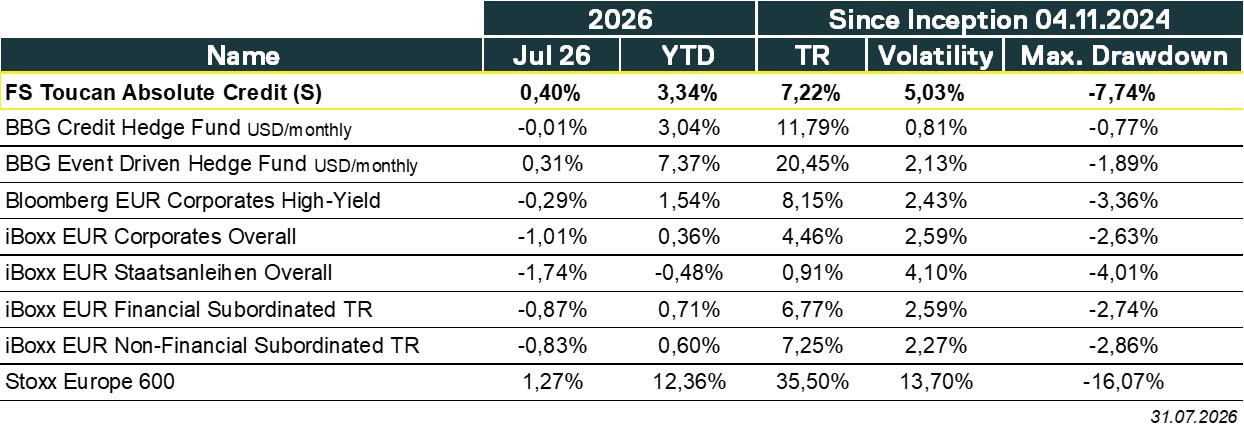
der Toucan hat im Berichtszeitraum Juli 2026 eine Wertentwicklung (TR) von +0.40% erzielt. Das Fondsvolumen zum Ende des Berichtszeitraumes beläuft sich auf 16.1Mio. EUR. Vielen (vielen) Dank!
Berichtsmonat Juli bedeutet stets auch den Beginn der Sommerpause. Zwar heißt es, dass Geld niemals schläft, allerdings „schlafen“ zahlreiche Marktteilnehmer in der (Credit-)Finanzmarktwelt. Urlaubssaison in halb Europa, das wiederum bringt den Markt für Neuemissionen zum Erliegen.
Der Toucan konnte sich von den stärkeren Rückgängen im Anleihemarkt lösen. HY verlor 0.29%, Investment-Grade Anleihen gaben über 1% nach. Im Toucan gab es idiosynkratische Bewegungen, die dazu führten, dass der Fonds NAV sich hingegen positiv entwickelte. Ein Event aus der besonders intensiven Schublade „ReOrg“ begann sich zum Ende des Berichtszeitraums zu materialisieren. Bitte nicht zucken, es handelt sich um ein Immo-Unternehmen. Rating runter auf „Default“, aber Anleihekurs steigt. 10% done, aber more to come. Und auch hier gilt unser Credo „Es gibt kein schlechtes Asset, nur einen schlechten Preis“. Zwei ganz neue Ideen sind dabei und bei einem alten Bekannten (Bank aus München à aktuell in der Blackout-Period) scheinen sich einige Investoren in Stellung zu bringen. Um welche Namen es sich handelt, wo das unkorrelierte Profil und damit die Renditemöglichkeit liegt, erfahren Sie wie gewohnt weiter unten.
Zudem möchten wir einen kurzen Einblick in den Anleihehandel, ETFs und unser Setup geben. Liquidität vs. Brandbeschleuniger. Und zu guter Letzt (je nach Vorliebe für Masochismus) ein weiterer kleiner Einblick in den Private Credit Markt. Vorab nur so viel: Alchemisten sind am Werk, Kreativität ist und bleibt vorhanden, nur ob Aufseher noch den Überblick haben, ist fraglich.
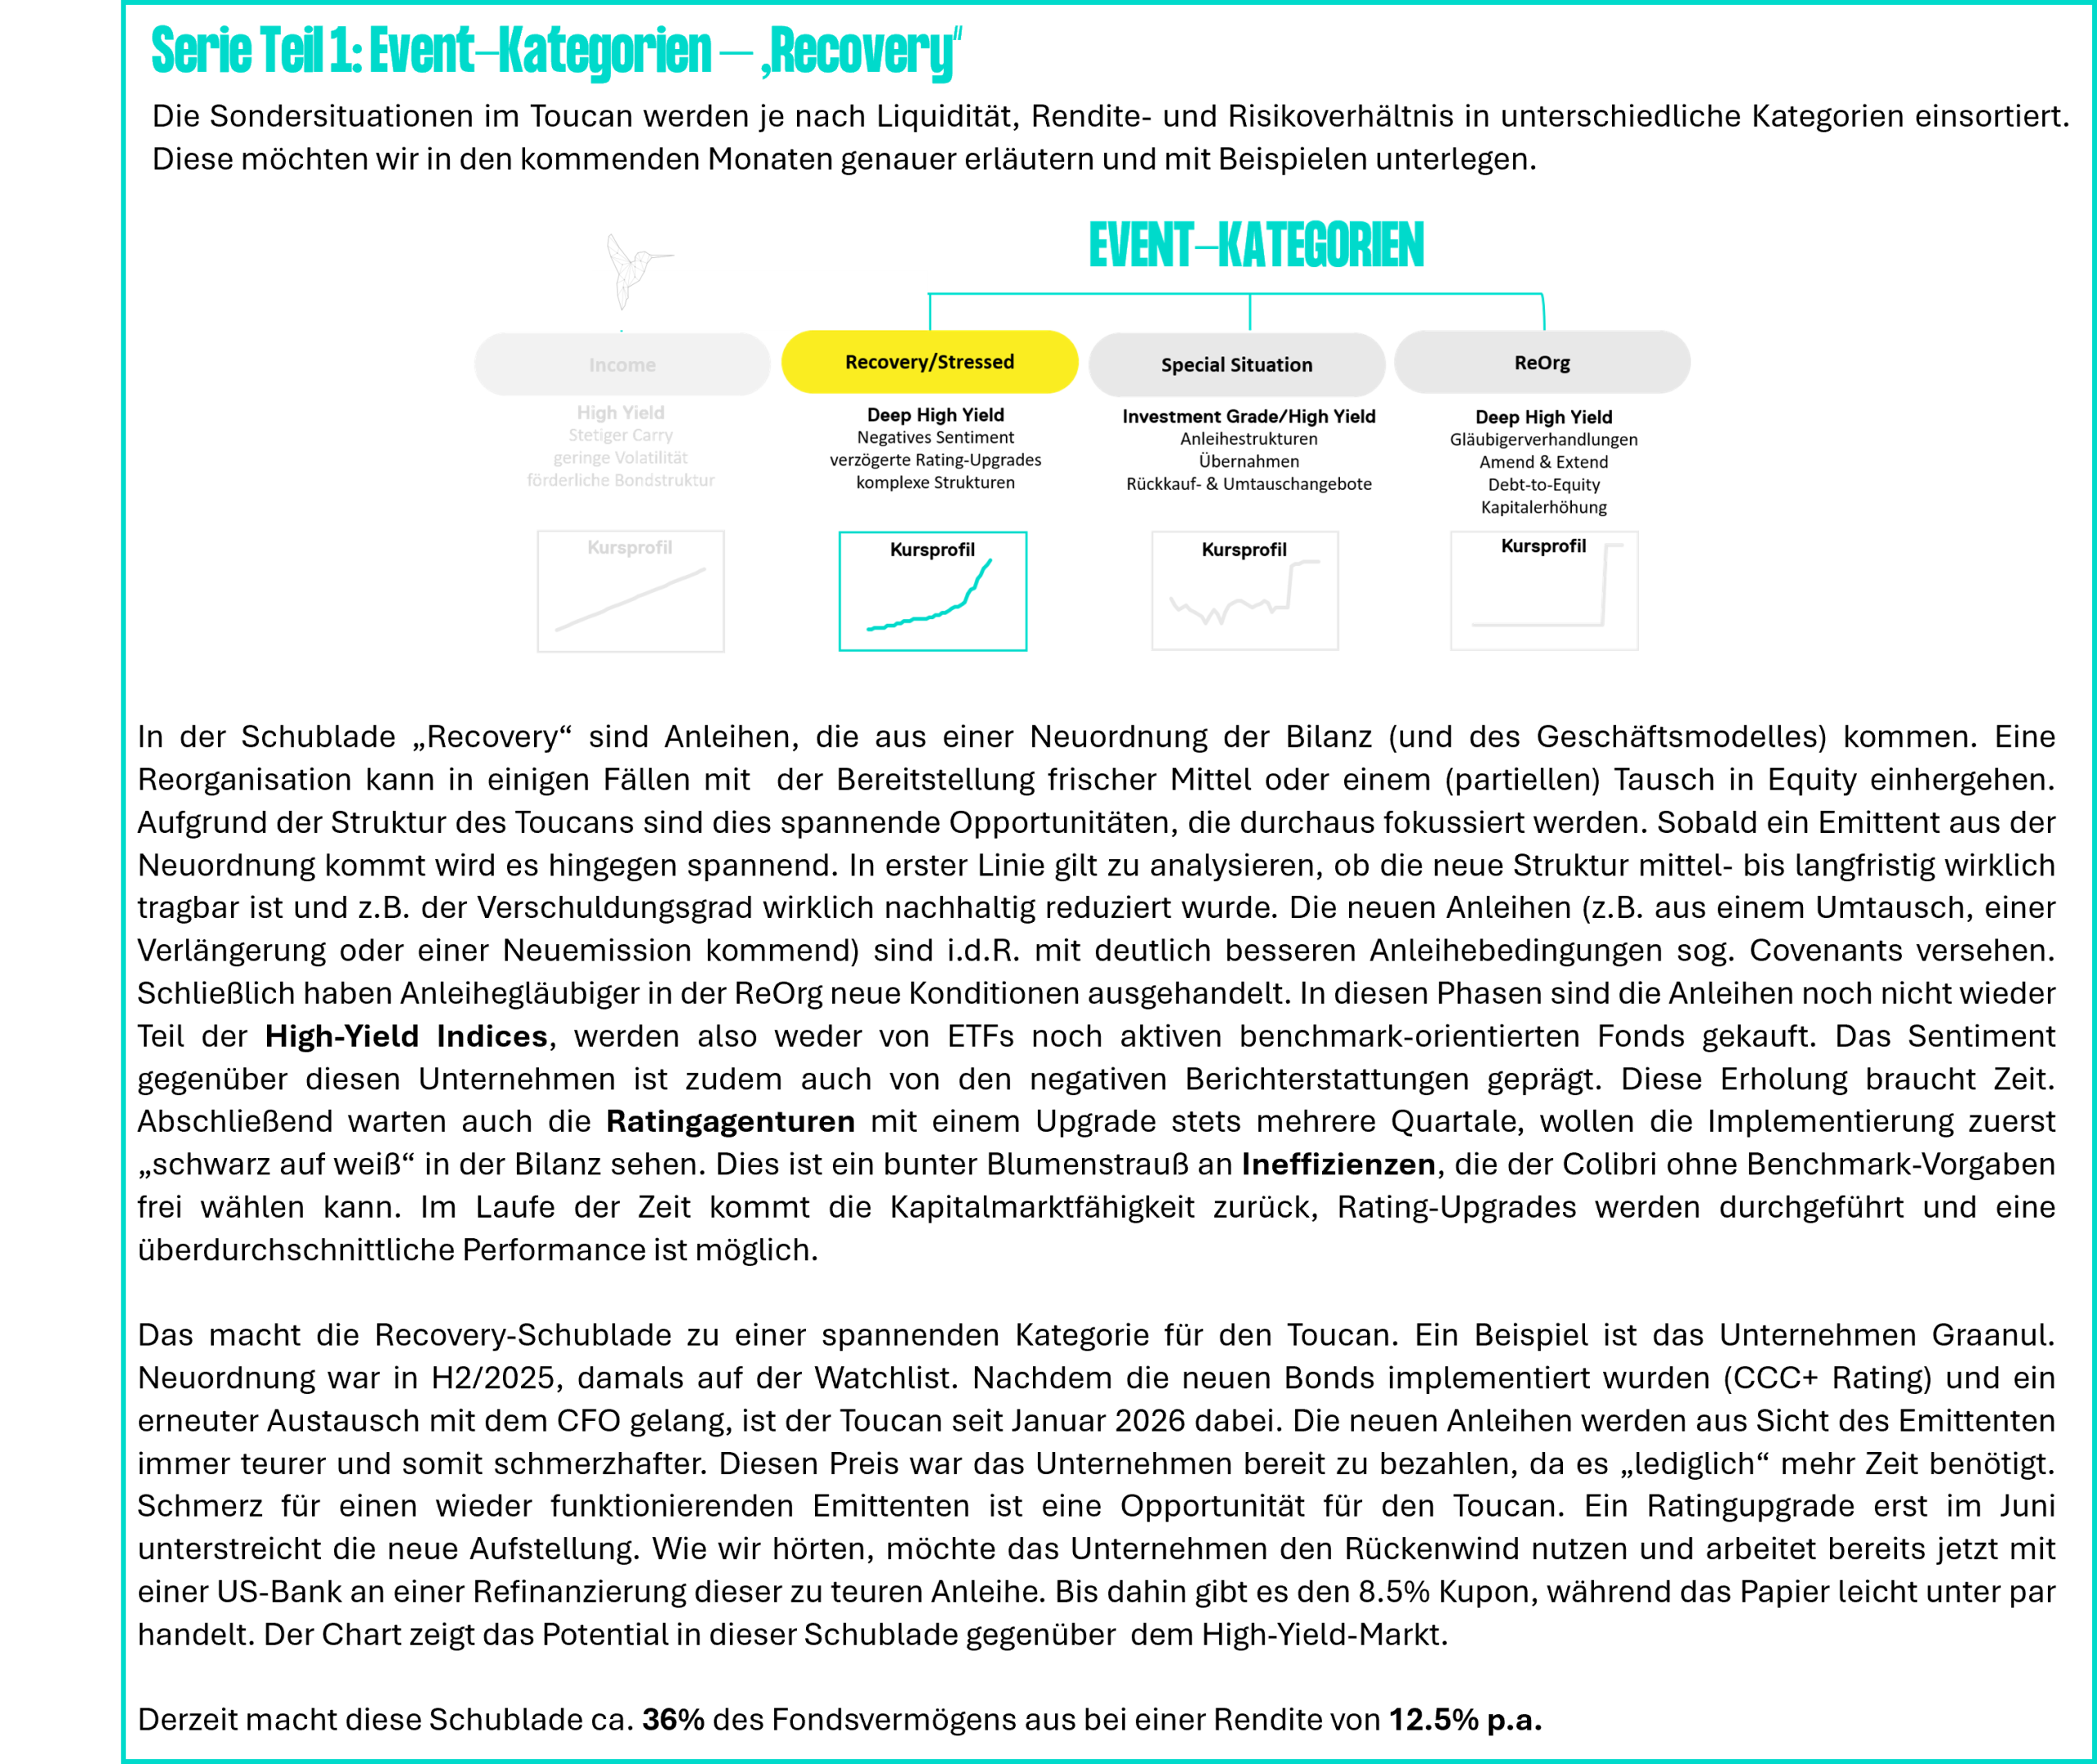
Serienstart Event-Kategorien: Im letzten Monat gab es im Colibri Briefing einen Einblick in die Event-Kategorie „Income“ (nachzulesen hier). Diesen Monat ist die Kategorie „Recovery“ an der Reihe und somit startet die Serie hier auch im Toucan, da die Kategorie „Income“ im Toucan aufgrund des Liquiditätsprofils nicht relevant ist. Hintergründe, ein Blick, wo die Ineffizienzen stecken, und ein Beispiel finden Sie wie gewohnt weiter unten.
Und noch ein Neuzugang: Diana Kwakye verstärkt uns seit Anfang August im Office Management und unterstützt darüber hinaus im Marketing und Vertrieb. Mehr dazu in unserem LinkedIn-Beitrag hier.
Playbook
Der Monat Juli ist Jahr für Jahr von der Sommerpause & Blackout-Period geprägt. Unternehmen berichten also ihre Quartalszahlen und dürfen in den Wochen davor nicht am Markt für Neuemissionen aktiv sein. Bei einem Namen wird das weiter unten noch spannend. Daher möchten wir den Blick an dieser Stelle mal wieder auf etwas strukturelles werfen. In den vergangenen Briefings und gerade dann, wenn Stress reinkam, haben wir stets auf Liquidität im Zusammenspiel mit den ETF-Flows im Anleihemarkt verwiesen.
Die nächste Grafik zeigt auf, wie sich der Flow in Anleihe-ETFs je nach Assetgruppe in den vergangenen zehn Jahren entwickelt hat. Auf den ersten Blick gibt es zwei deskriptive Beobachtungen, wir fokussieren uns hier mal „nur“ auf den Corporate-Bond Bereich, da dieser für unsere Welt entscheidend ist.
- In Stressphasen gibt es stets Ausreißer. Investoren nutzen ETFs also immer wieder, um kurzfristig taktisch zu agieren.
- Der Handel hat sich seit 2015 ca. vervierfacht.
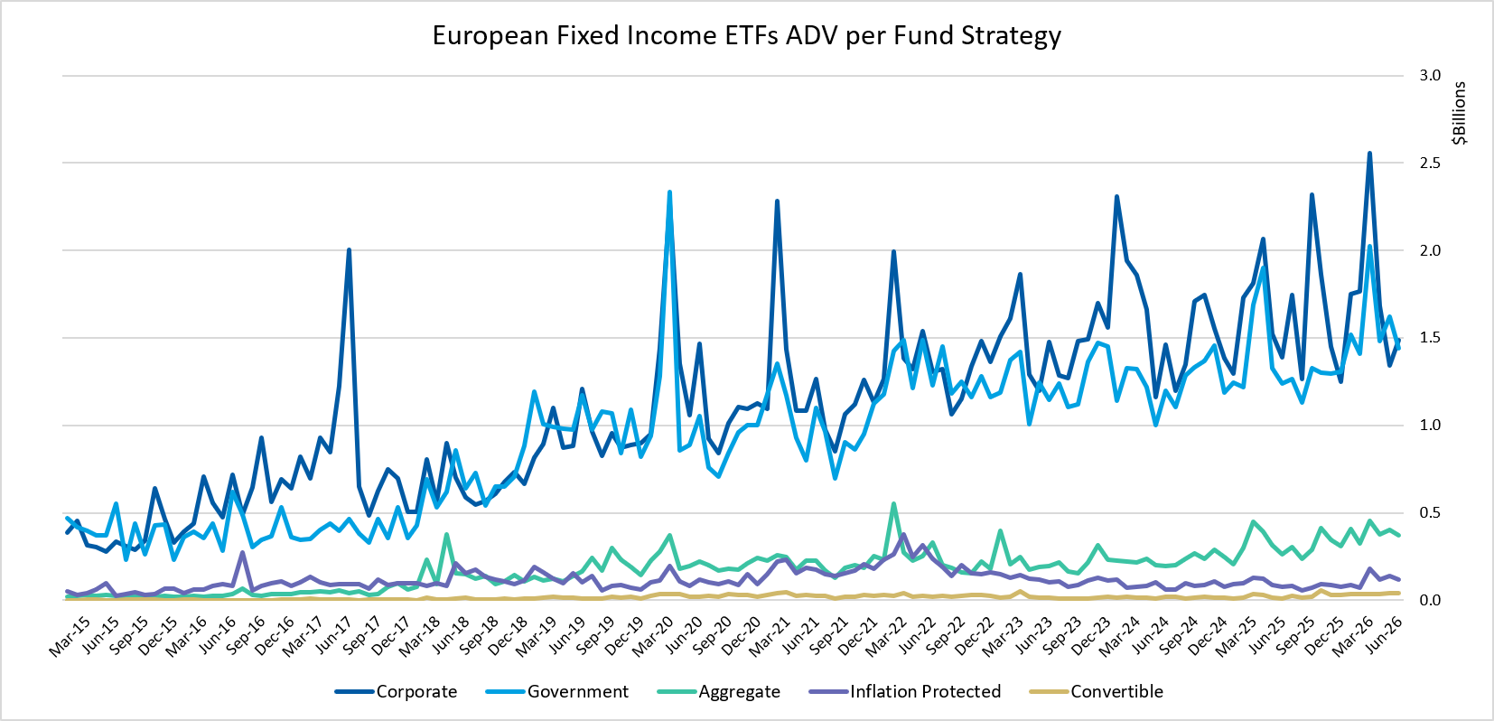
Nun sind jedoch der Kontext und der nächste analytische Schritt interessant, und da wird es bereits kritisch. Eine einheitliche Datenlage ist für den Markt nicht sauber abtragbar. Ein klassisches „Apfel vs. Birnen“, jedoch noch immer besser, als Äpfel im luftleeren Raum zu analysieren. Natürlich hat auch der Anleihemarkt ordentlich zugelegt, jedoch nicht um den Faktor 4x. Daraus lässt sich schließen, dass der ETF-Anleihehandel deutlich dynamischer zugenommen hat.
Positiv gesehen kann man darin einen weiteren Liquiditätspool sehen, der dem OTC-Anleihemarkt zur Verfügung steht. Schließlich ist auch der klassische Anleihehandel massiv (aber eben nicht um den Faktor 4x, sondern eher Richtung 3.5x) gewachsen, hat die Liquidität begünstigt. Gerade in Stressphasen kann dies jedoch auch als „Brandbeschleuniger“ verstanden werden, wenn der Anteil zu stark zunimmt. In Phasen wie Brexit, 1st. Trump Wahl, Liberation Day uvm. gehen die Marktanteile in den deutlich zweistelligen Bereich.
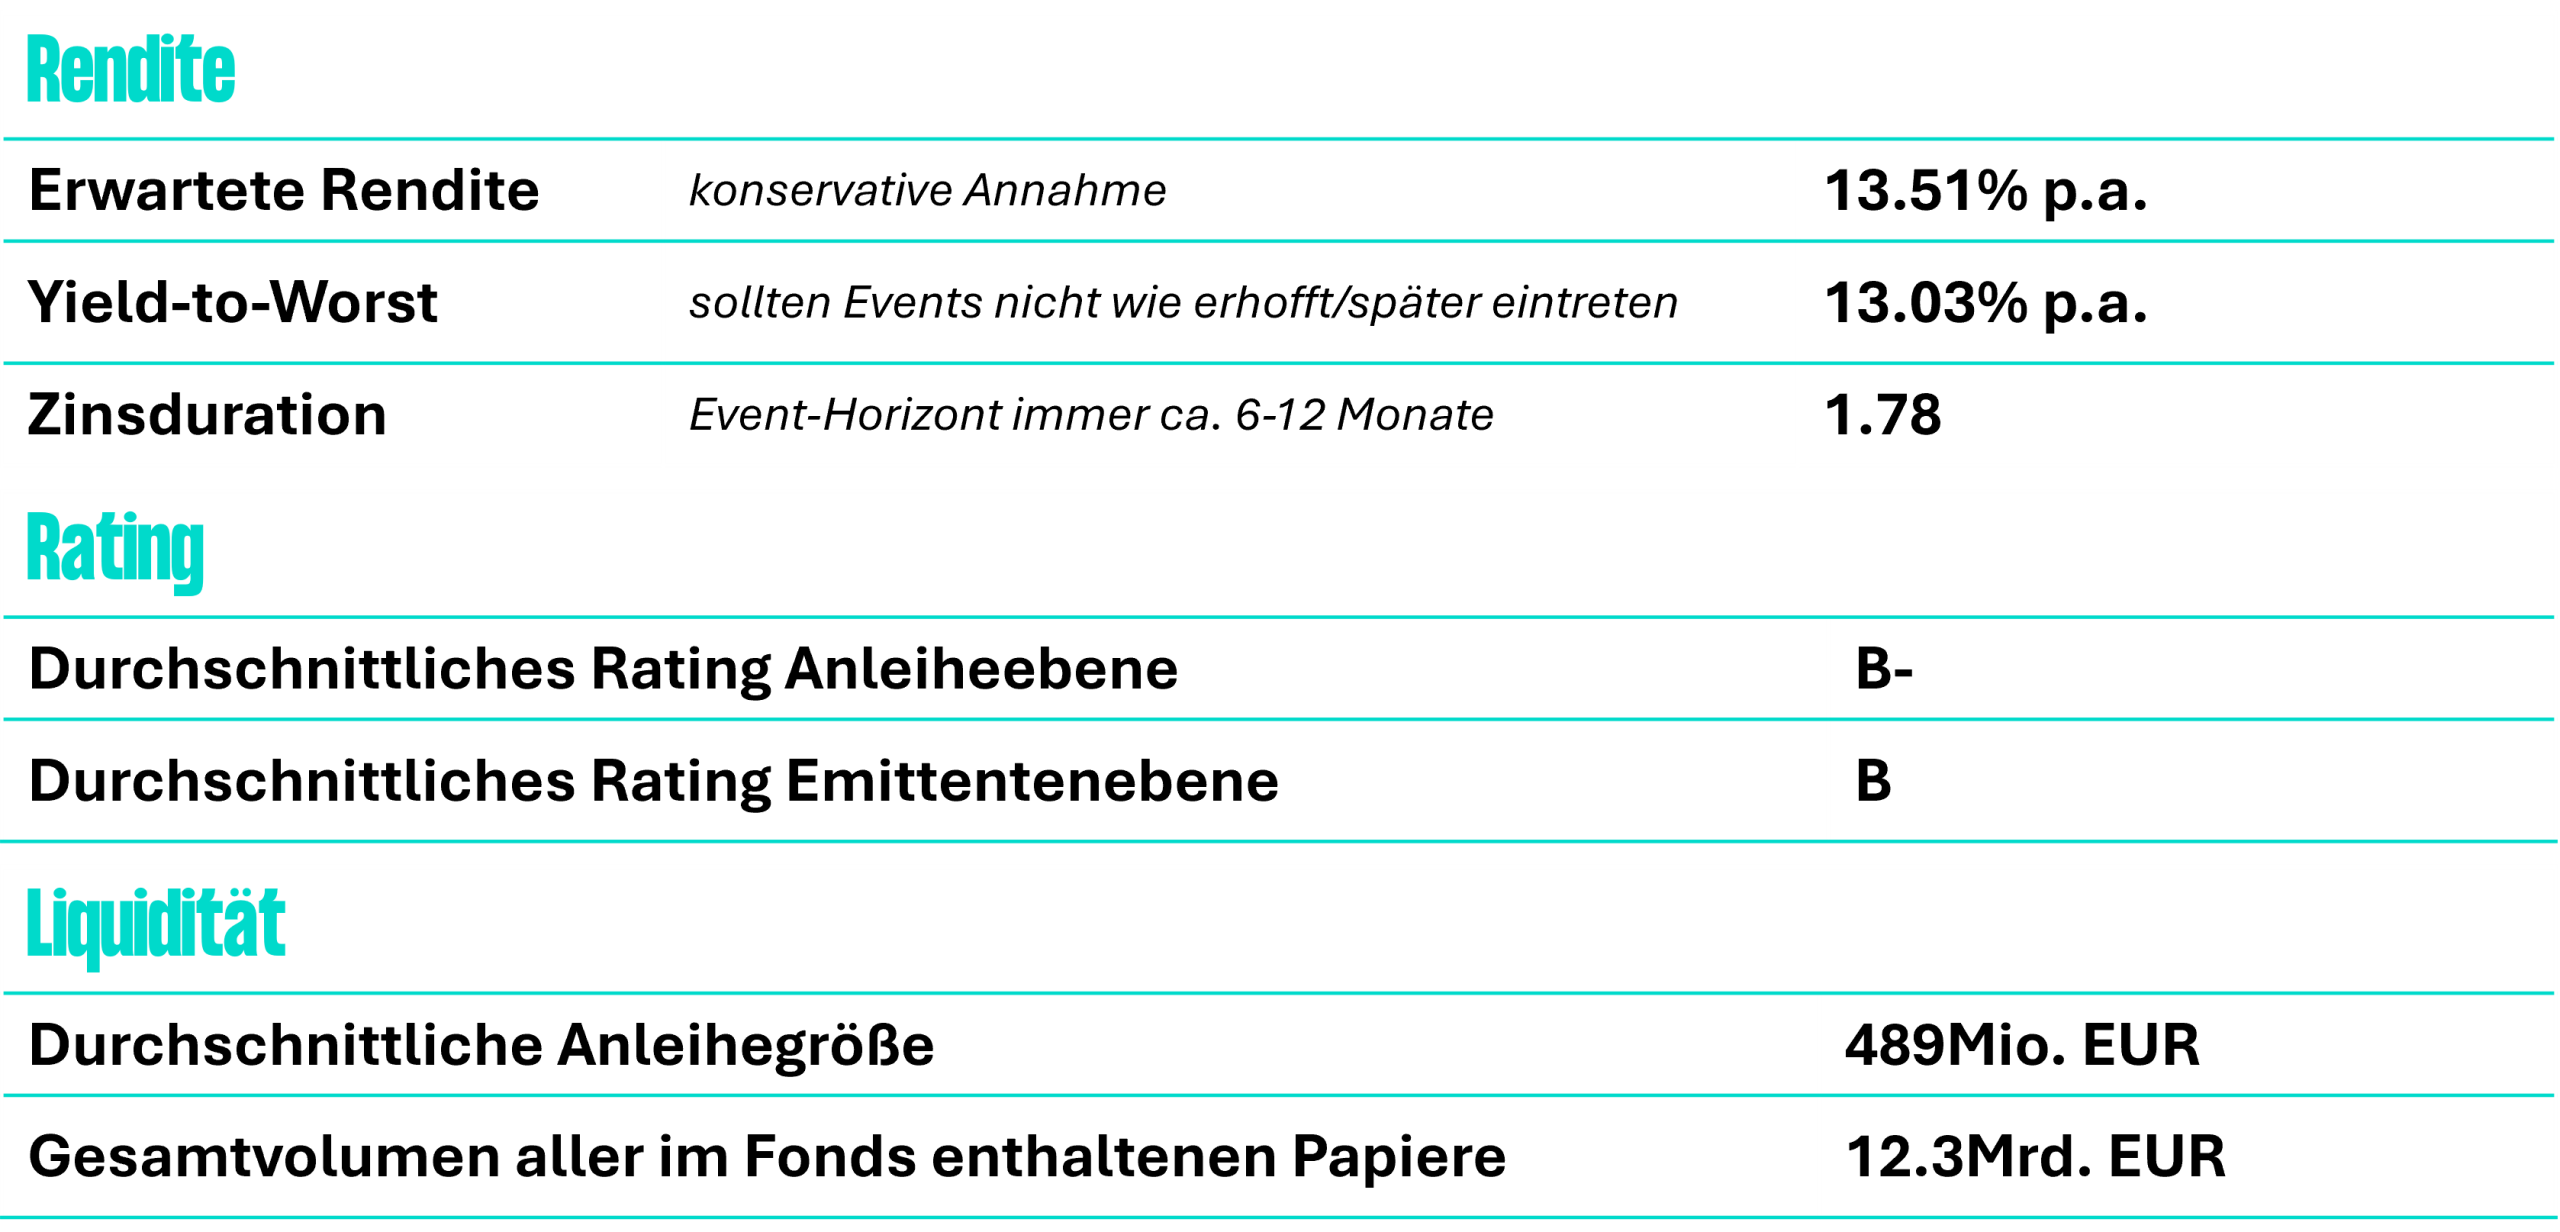
In der Schublade „Recovery“ im nächsten Absatz erklären wir eine Event-Kategorie bei uns an der Elbe, die in den Indices, die auch ETFs beackern, nicht enthalten ist. Ein kleines Indiz für Marktunabhängigkeit. Das zu beobachten und einzubeziehen ist ein spannender Teil des Risikomanagements. Die durchschnittliche Anleihegröße im Toucan liegt bei über 480 Mio. EUR / Anleihe.
Kurzer Exkurs zur Struktur: Seit Anfang Juli haben wir bei Fountain Square unser Trading-Setup erweitert. Wie Sie wissen, erachten wir den Handel von Wertpapieren gerade mit besonderem Zuschnitt wie bei unseren Events für einen wesentlichen Teil der Wertschöpfungskette. Wie viel der eigentlich 400 Mio. EUR großen Anleihe ist wirklich liquide handelbar? Wo gibt es Short-Interessenten? Wo sind CLOs (bei Floatern) besonders aktiv? Das sind nur einige Fragen. Mittlerweile kommen Kontrahenten auch proaktiv auf uns zu, fragen an, ob wir Sondersituation A, B oder C aufstocken möchten, bevor der breite Markt diese sieht. Abschließend können wir nun auch eigenständig Geld- oder Briefseiten im OTC-Anleihemarkt stellen.
Ein Blick in diesen Artikel lohnt sich: How Wall Street Is Turning Private Credit Into Investment-Grade Bonds – Bloomberg
Im Kern geht es darum, dass einige Banker Möglichkeiten pitchen, wie man illiquides (und intransparentes) Private Credit in eine liquidere Hülle mit stabilem Single-A-Rating drücken kann. Vereinfacht ist der Ablauf wie folgt:
- Private-Credit-Fonds werden in eine (neue) Struktur eingebracht
- Auf diese neue Struktur wird eine Anleihe emittiert
- Eine Versicherung übernimmt einen Teil des Ausfallrisikos, Risiko (aus Sicht der Ratingagentur) sinkt
- Rating: A2 (Moody´s), ganz langweilige (und das Wort meine ich im Credit-Kontext i.d.R. als positiv) könn(t)en kaufen
Ganz schön viele () für lediglich vier Absätze. Ratingagenturen wollten sich dazu nicht äußern und ob ein eigentlich illiquides Asset etwas in einem liquideren Vehikel verloren hat, darf hinterfragt werden. Ewiglaufende illiquide Strukturen haben sich Ratingagenturen bisher nicht angeschaut, jedoch ergibt sich mit der neuen Struktur auch eine neue Erlösquelle. Im Prinzip klingt das erstmal nach einer CLO-Struktur, die absolut ihre Daseinsberechtigung im Leveraged Loan Markt hat. Hier jedoch kommt die Credit-Absicherung hinzu und Risiken werden vor allem verschoben. Für mich besonders fraglich ist die Transparenz. Ein CLO wird aufgrund der Struktur und Besicherung bewertet, darin liegen jedoch i.d.R. große Verbindlichkeiten nicht selten auch mit Rating. Im Private Credit erscheint es durchaus ambitioniert, für all diese kleinen Verbindlichkeiten eine valide Risikobewertung vorzunehmen. Es wird also „nur“ aufgrund der Struktur und Versicherung ein IG vergeben. Frage also: Wie viel Verlust muss im Underlying (also den vielen Private Credits) entstehen, bevor meine Tranche oben ein Loss erleidet.
Wie vor einigen Monaten geschrieben, liebe und hasse ich diese Mechanismen zugleich. Es hat einige Zeit gedauert, das vernünftig zu durchdringen und wir versuchen das ganze hauptberuflich zu machen. Wie Aufseher damit umgehen, wie viel Transparenz diese überhaupt erhalten und wie groß die Verantwortung derer ist, die daran bei Strukturierung, Versicherung oder Bewertung verdienen, ist (für uns) (noch) ein Fragezeichen. Wenn nun weitere Finanzprodukte entstehen, die mit neuen Assets darauf wetten, wo also aus einem 100mio. US$ Private Credit Portfolio eine Finanzwette von deutlich über eben diesen 100 Mio. wird, dann wird’s kritisch.
Zur Einordnung: Der Toucan ist weiterhin nur bei liquiden Mark-to-Market bewerteten Anleihen aktiv. Geht es einem Unternehmen schlecht, zeigt sich dies nahezu live (ein bisschen Ineffizienz mögen wir hier natürlich – s. ReOrg Beispiel unten). Geht ein Event auf vice versa. Strukturen und Besicherungen spielen hierbei keine Rolle, wenngleich wir dies nahezu wöchentlich links und rechts präsentiert bekommen. Gerade in Zeiten enger Spreads oder in Sommerlöchern werden diese Ideen in großer Kontinuität ausgepackt.
TOUCAN
Der Toucan hat im Berichtszeitraum Juli 2026 eine Wertentwicklung (TR) von +0.40% erzielt. Das Fondsvolumen zum Ende des Berichtszeitraumes beläuft sich auf 16.1Mio. EUR. Vielen (vielen) Dank!

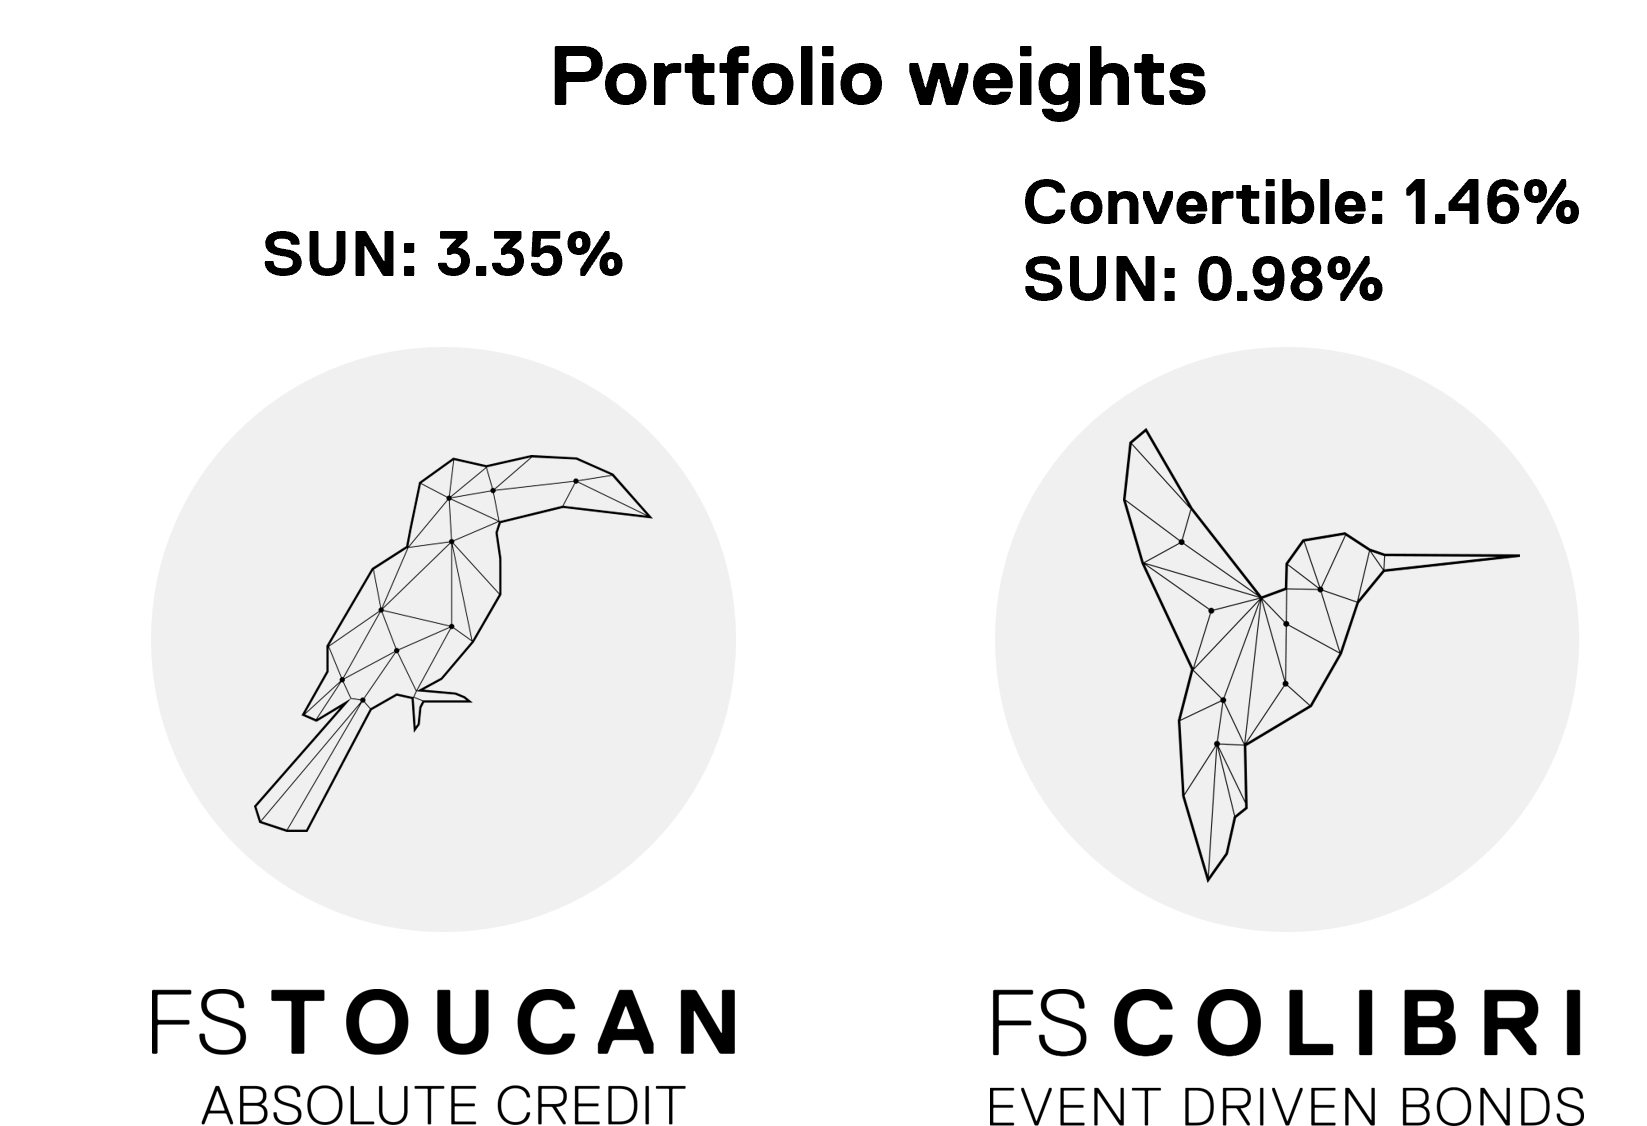
NEU DABEI: UBISOFT
Screening: Die Anleihen der Ubisoft-Gruppe aus Frankreich befinden sich bereits seit fast einem Jahr auf der Watchlist, sind immer wieder Teil des Wingspan-Weekly (unserem wöchentlichen Analysten-Meeting) und in mehreren systematischen Suchen aufgepoppt. Einerseits suchen wir regelbasiert nach Wandelanleihen (sog. „Convertibles“) mit Put-Optionen. Die in Bloomberg initial angezeigte Rendite mag langweilig sein, wenn jedoch eine Put-Option zwei Jahre vor Endfälligkeit dazukommt, kann es spannend werden. So hier geschehen.
Bei einer Put–Option hat der Investor die Option, nicht jedoch die Pflicht, das Papier vorzeitig zu einem festgelegten Preis zur Rückzahlung anzumelden. Beim Gegenteil, der Call-Option, kann der Emittent ein Wertpapier vorzeitig vom Markt nehmen.
Zudem sind wir in monatlichen Telefonaten im Austausch mit Restrukturierungsberatern in Europa. Bei einem dieser Gespräche tauchte auch dieser Name auf, was später in der Analyse einen wesentlichen Punkt darstellte.
Das Unternehmen: Ubisoft ist ein französischer Entwickler von Videospielen und gehört zu den größten dieser Art in Europa. Mit bekannten Spielen wie „Assassin’s Creed“ oder „Rainbow Six“ erwirtschaftete das Unternehmen zuletzt ca. 1.4 Mrd. EUR Umsatz, bei einem EBITDA von ca. 380Mio. EUR (27% Margin). Der Free Cashflow ist durchgängig positiv, wenn zuletzt auch leicht rückläufig. Die Erlöse stammen aus der Veröffentlichung neuer Spiele sowie wiederkehrende Erlöse aus In-Game Erweiterungen, Subscriptions, Battle Passes uvm. Das Unternehmen ist an der Börse gelistet, die Marktkapitalisierung betrug zuletzt „nur“ noch 730 Mio. EUR. Größter Einzelaktionär ist die Familie Guillemot, die erst in H1/2026 ihren Anteil weiter aufgestockt hat (positiv).
Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
Die Story: Der Kostenapparat ist in den vergangenen Jahren stark aus dem Ruder gelaufen. Zu hohe Investitionen, während erfolgreiche neue Spiele auf sich warten ließen. Ein Managementfehler, den man beheben kann (wichtig für uns). An dem Turnaround arbeitet das Unternehmen aktiv, viele Spiele wurden ins sog. Studios/Häuser verpackt, auch ein gewisser Brain-Drain hat (proaktiv vom Unternehmen angestoßen) stattgefunden. Das größte dieser Studios („Vantage“) hat vor einiger Zeit einen tollen Proxy-Deal aufgezeigt.
Im November 2025 hat der größte Gaming-Konerzn der Welt, Tencent, ca. 26% an dem Vantage Studio für 1.2Mrd. EUR erworben. 74% bleiben in Händen von Ubisoft. Eine Bewertung vor Schulden von über 3.25Mrd. EUR. Darin steckt der Dreh- und Angelpunkt:
- Tencent ist ein strategischer Investor, nicht „nur“ mit finanziellen Interessen
- Zum Zeitpunkt des Erwerbs war man sich der Herausforderungen beim Turnaround vollkommen bewusst
- Die Bewertung zeigt das Potential (im Übrigen auch für die Aktie)
Risiko: Könnten die Assets im Studio Vantage nun von den Bondholdern ferngehalten werden? Ja, das ist durchaus denkbar, würde dann jedoch auch den vollständigen 730 Mio. EUR Börsenwert, an dem die Gründerfamilie 15% hält, auslöschen. Hier sind hingegen noch alle „In the Money“, werden die hohen Werte in den Häusern aus unserer Sicht eher nutzen, um die Bonds zu refinanzieren.
Wir hatten Ende des Berichtsmonats einen Austausch mit dem Treasury. Hier hat man diese These gestützt. Besonders wichtig war dann das Gespräch mit dem mandatierten Refinanzierungsberater White & Case LLP. Diese haben ebenfalls mitgeteillt, dass ein aggressiver Weg zu viele Assets bei den Aktionären zerstören würde, damit wenig wirtschaftlich ist. Ein Distressed Exchange scheint eher denkbar.
Der Bond: Die Senior Unscured Anleihe ist 675 Mio. EUR groß und läuft mit ihrem 0.875% Kupon (emittiert in 11/2020, Niedrigzinsphase erkennbar) jedoch nur bis 11/2027. Sie steht bei knapp über 90% im Kurs. Hier muss eine Refinanzierung her, an der man aktuell arbeitet. Wie wir erfahren haben, könnte ein Distressed Exchange bis Ende des Jahres, also eine Verlängerung, Anpassung des Kupons und sofortige Teilrückzahlung (Annahme 20%) bei 100% im Kurs ein Ansatz sein. Das würde die Anleihebedingungen stärken, die sofortige Rückzahlung hätte einen positiven Einmaleffekt, Fees tun ihr übriges hinzu. Die Rendite bis 31.12 bei den getroffenen Annahmen läge bei 12.6% p.a. Kommt die Transaktion früher oder später, fällt die Rückzahlung sofort höher oder niedriger aus etc. würde sich das Renditepotential entsprechend verschieben.

Branicks: Unternehmen erhält Zeit zur Entschuldung, Kurspotential voraus
Bereits vor einigen Monaten haben wir das Unternehmen an dieser Stelle vorgestellt (Briefing 05/2026 finden Sie hier). Auf die genaue Beschreibung verzichten wir an dieser Stelle, kann jedoch hier nachgelesen werden.
Das deutsche Büroimmobilienunternehmen hat zuletzt für viele negative Schlagzeilen gesorgt, da Refinanzierungen mit Schuldscheingläubigern aufgeschoben werden mussten, die Prüfer ihr Testat an eine erfolgreiche gebunden haben und sich damit eine intensive Spirale ergab. Eine super spannende Gemengelage für unsere Fonds.
Ende Juli gab es nun die Ankündigung zur Transaktion. Wir haben diese als Teil der erweiterten Bondholder-Gruppe begleitet, standen also im wöchentlichen Austausch mit den Restrukturierungsberatern.
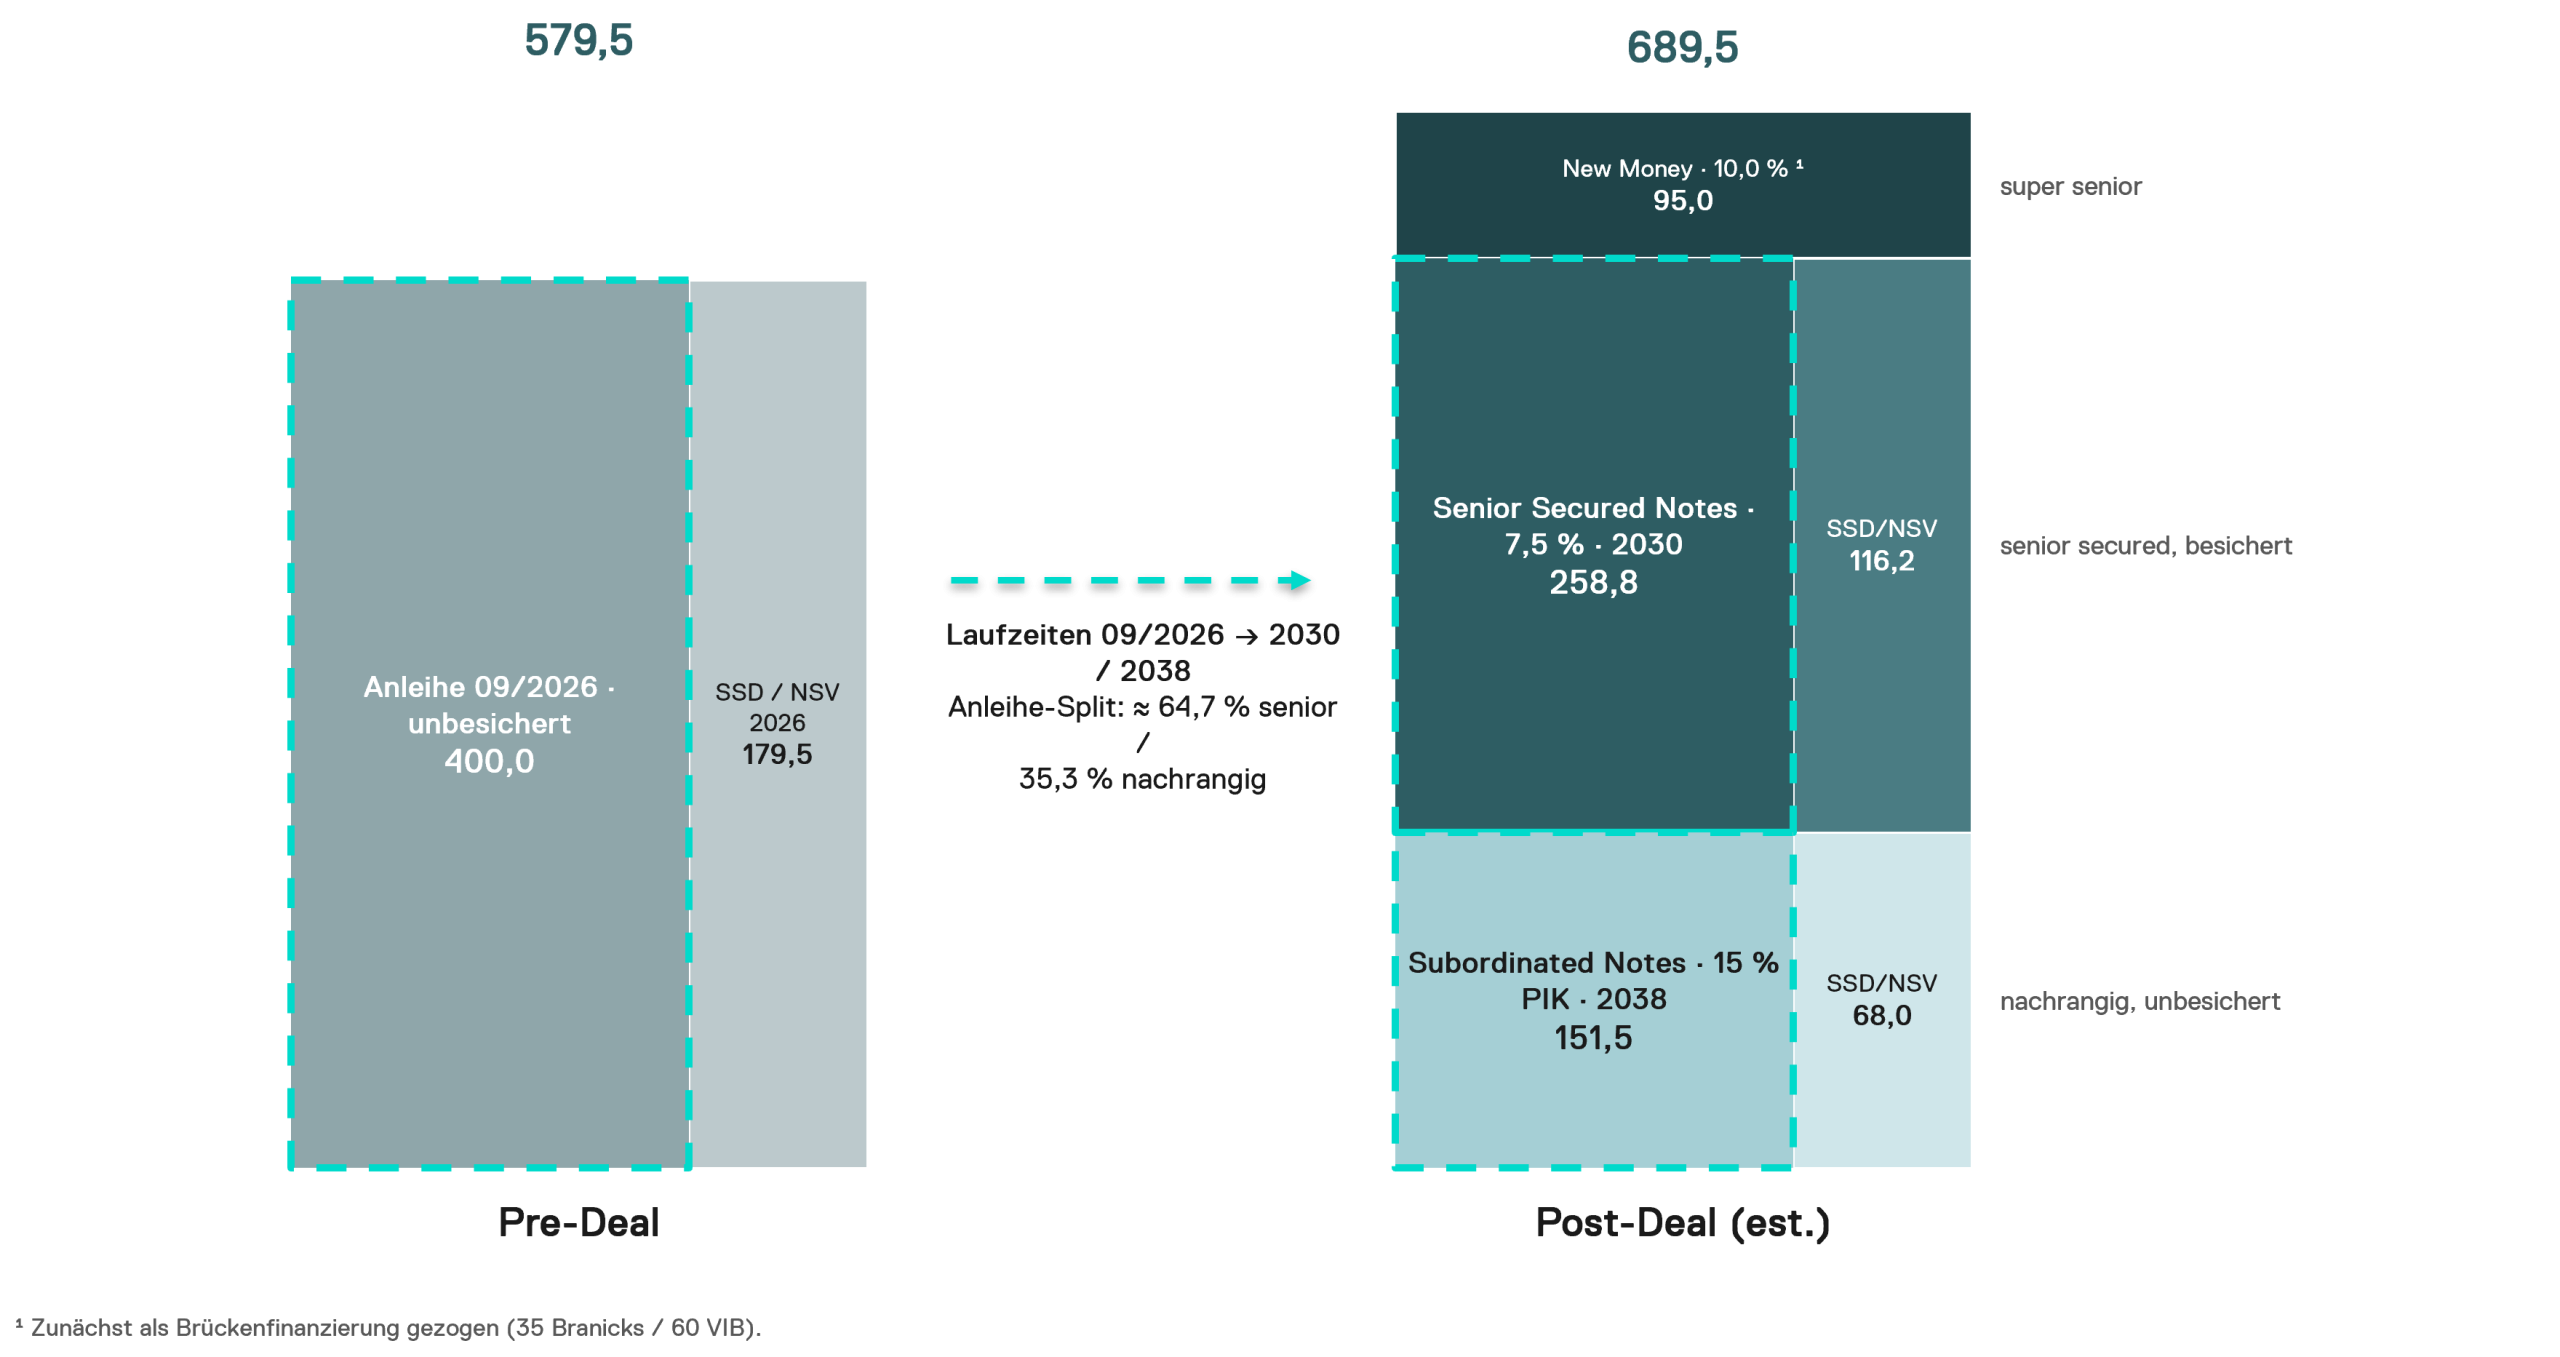
Die bestehende 400Mio. EUR Senior Unsecured Anleihe mit Laufzeit 09/2026 wird gesplittet:
- 65%: EUR Secured-Anleihe mit Laufzeit 2030 und Kupon von 7.5%
- 35% 152Mio. EUR Nachrang-Anleihe, Laufzeit 2038 und 15% PIK-Kupon
Zudem wird das über eine neue Luxemburger-Struktur umgesetzt, bei der die Senior-Gläubiger volles Zugriffsrecht aufs gelistete Eigenkapital bekommen, sollte es zu weiteren Rückzahlungsproblemen kommen. In den Vormonaten haben wir das Portfolio an dieser Stelle bereits bewertet. Außerdem werden 95 Mio. EUR frisches Geld „über uns“ bereitgestellt. Das neue vorrangige Kapital muss beim Recovery berücksichtigt werden.
Was bedeutet das für die Anleihe im Toucan? Die letzten Nachkäufe wurden im Kurs bei 54% getätigt. Heute notiert die Anleihe bei ca. 58%. Während 1 Mio. Nominal also derzeit 580.000 EUR wert ist, bekommt man in einigen Wochen bei Implementierung ca. 650.000 Nominal der besser besicherten Anleihen eingebucht. Sollten diese bei 100% notieren, wäre das also „übersetzt“ ein Kurssprung von 58% auf 65%. Die große Frage dreht sich um die Bewertung der 350.000 Nominal im nachrangigen Papier. Hier kommt es vor allem darauf an, mit welchen Discounts das bestehende Milliarden-Portfolio rausgedreht werden kann. Erst bei einem Discount von ca. 28% wären die nachrangigen Papiere wertlos. Sollte man, und die Zeit hat man jetzt, unter diesem Discount verkaufen, wäre ein weiteres Aufwärtspotential vorhanden.
Nun kann man durchaus hinterfragen, wie es mit deutschen Büroimmobilien in A- aber auch in B-Lagen weitergeht. Hier gilt jedoch weiterhin die Devise „Es gibt kein schlechtes Asset, es gibt nur einen schlechten Preis“. Und bei der Bewertung von zuletzt 54% war, wie sich an der ersten Kursreaktion bereits zeigt, durchaus Luft nach oben.
Alpha voraus.
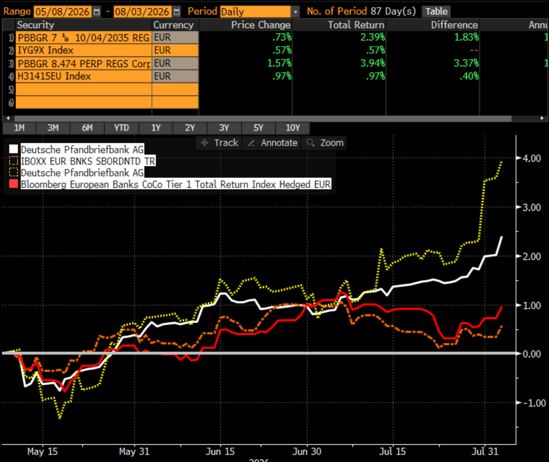
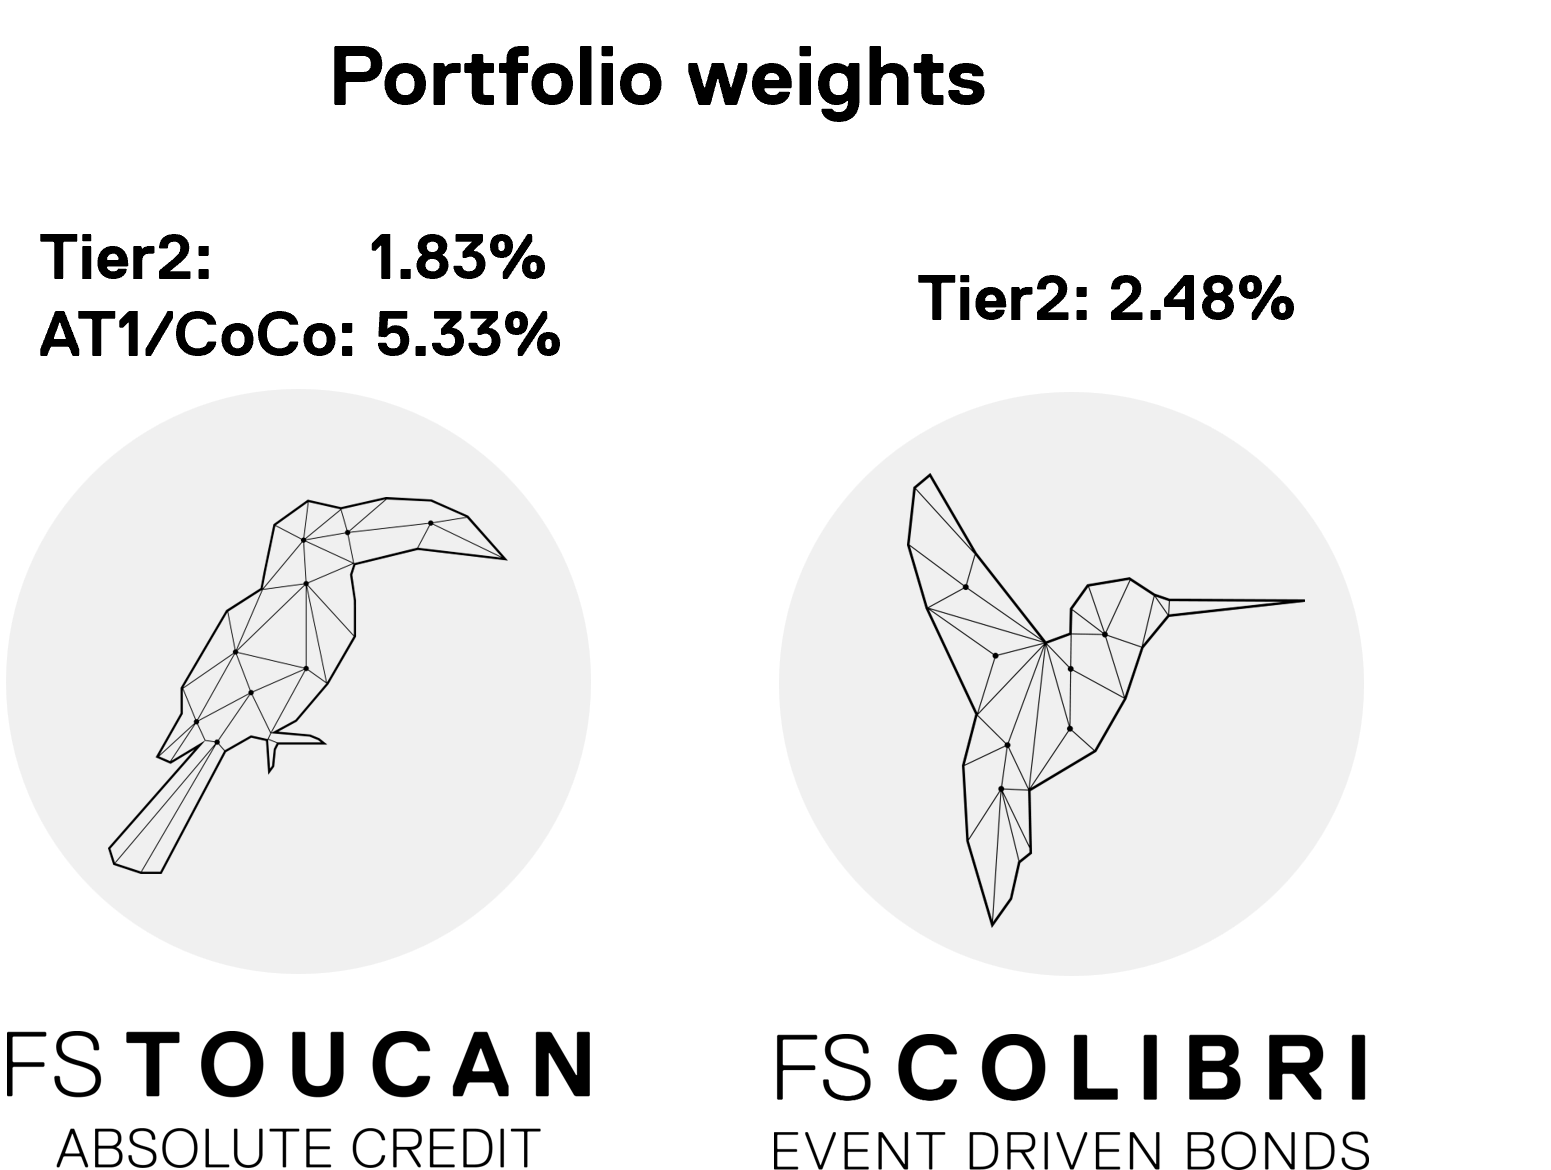
- Deutsche Pfandbriefbank – „Recovery“: Wir kennen wirklich wenige Marktteilnehmer, Journalisten oder Händler, die bei diesem Namen in Freudentaumel verfallen. Gut für uns. Der Toucan ist über zwei Bonds eingestiegen: einem liquideren Tier2 mit Laufzeit bis 2035 und 1st. Call in 2030 und dem CoCo/AT1, beide Bonds sind 300 Mio. EUR groß. Im Kern steht die sukzessive Erholung vom zyklischen Abschied im US-Commercial Real Estate Geschäft. Das gelingt, wenngleich der Pfad durchaus steinig ist. Die Aareal Bank hingegen bleibt dort aktiv, wenngleich kein Neugeschäft angenommen wird. Ob eine Bank aus dem Münchener Raum mit 460 Mio. EUR Market Cap hingegen bei Immobilienfinanzierungen in einem US-Markt (der durchaus nicht als under-banked gilt) mitspielen muss, ist fraglich. So gesehen bügelt man den Fehler von damals bei zu spätem Markteintritt, zu einem zugegeben schmerzhaften Zeitpunkt, nun wieder aus. Der Tier2 notiert bei ca. 97%, was eine Yield-to-Call von 7,9% p.a. bedeutet. Die CoCo-Anleihe notiert derzeit bei ca. 87% und bietet somit eine attraktiven Yield-to-Call von 17.5% p.a.: zuletzt hielten sich beiden Anleihen erstaunlich stabil. Warum aktuell wieder spannend:
Im Markt kam im Berichtszeitraum ein DCM-Desk („Debt Capital Markets Desk“, das sind die Kollegen bei Banken, die für Neuemissionen zuständig sind) auf uns zu. Scheinbar testet die Pfandbriefbank die Emission einer Tier-2 Anleihe an. Das wäre ein erfreulicher Proxy-Deal auch für unsere Anleihe und würde die Kapitalmarktfähigkeit unterstreichen. Der Emittent bringt am 13.08 zahlen. Nun im Vorfeld, der sog. Blackout-Period, kommt ohne sonstige News massive Nachfrage rein. Das zeigt sich vor allem am High-Beta Papier, dem AT1. Während es wochenlang eher Verkäufer in der Straße gab, sind plötzlich nur noch Käufer da.
Pfandbriefe können weiterhin auch von dieser Bank emittiert werden. Kein Liquiditätsproblem: Gerade die Termineinlagen sind hoch.
Auf einer Konferenz haben nahezu alle von uns befragten Banken eine sofortige Antwort auf Übernahmen der Pfandbriefbank parat gehabt. Wichtig: Das ist für uns „nur“ ein 5%-Szenario, da ein Käufer einerseits erst die weitere Recovery abwarten würde, der Emittent zudem noch attraktive Verlustvorträge (steuerlich wertvoll) vor sich herschleppt. Bei einer Übernahme würden diese verpuffen. Wenngleich aufgrund des hohen Free Floats in der Aktie kompliziert, scheint sich Goldman Sachs über einen Swap jedoch einen Anteil gesichert zu haben. M&A bei Banken derzeit ja keine Seltenheit. Beim Hauptkonkurrenten Aareal Bank scheiterte die Übernahme lediglich am Preis. Die Pfandbriefbank ist mit einem Kurs-Buch von 0.2x spottbillig.
Wir glauben, dass aufgrund des negativen Sentiments, der anziehenden Erholung, dem vernünftigen Liquiditätsbild und der im Hinter-(Hinter-)kopf vorhandenen M&A Idee durchaus noch Potential ist, die Rendite gut kompensiert.
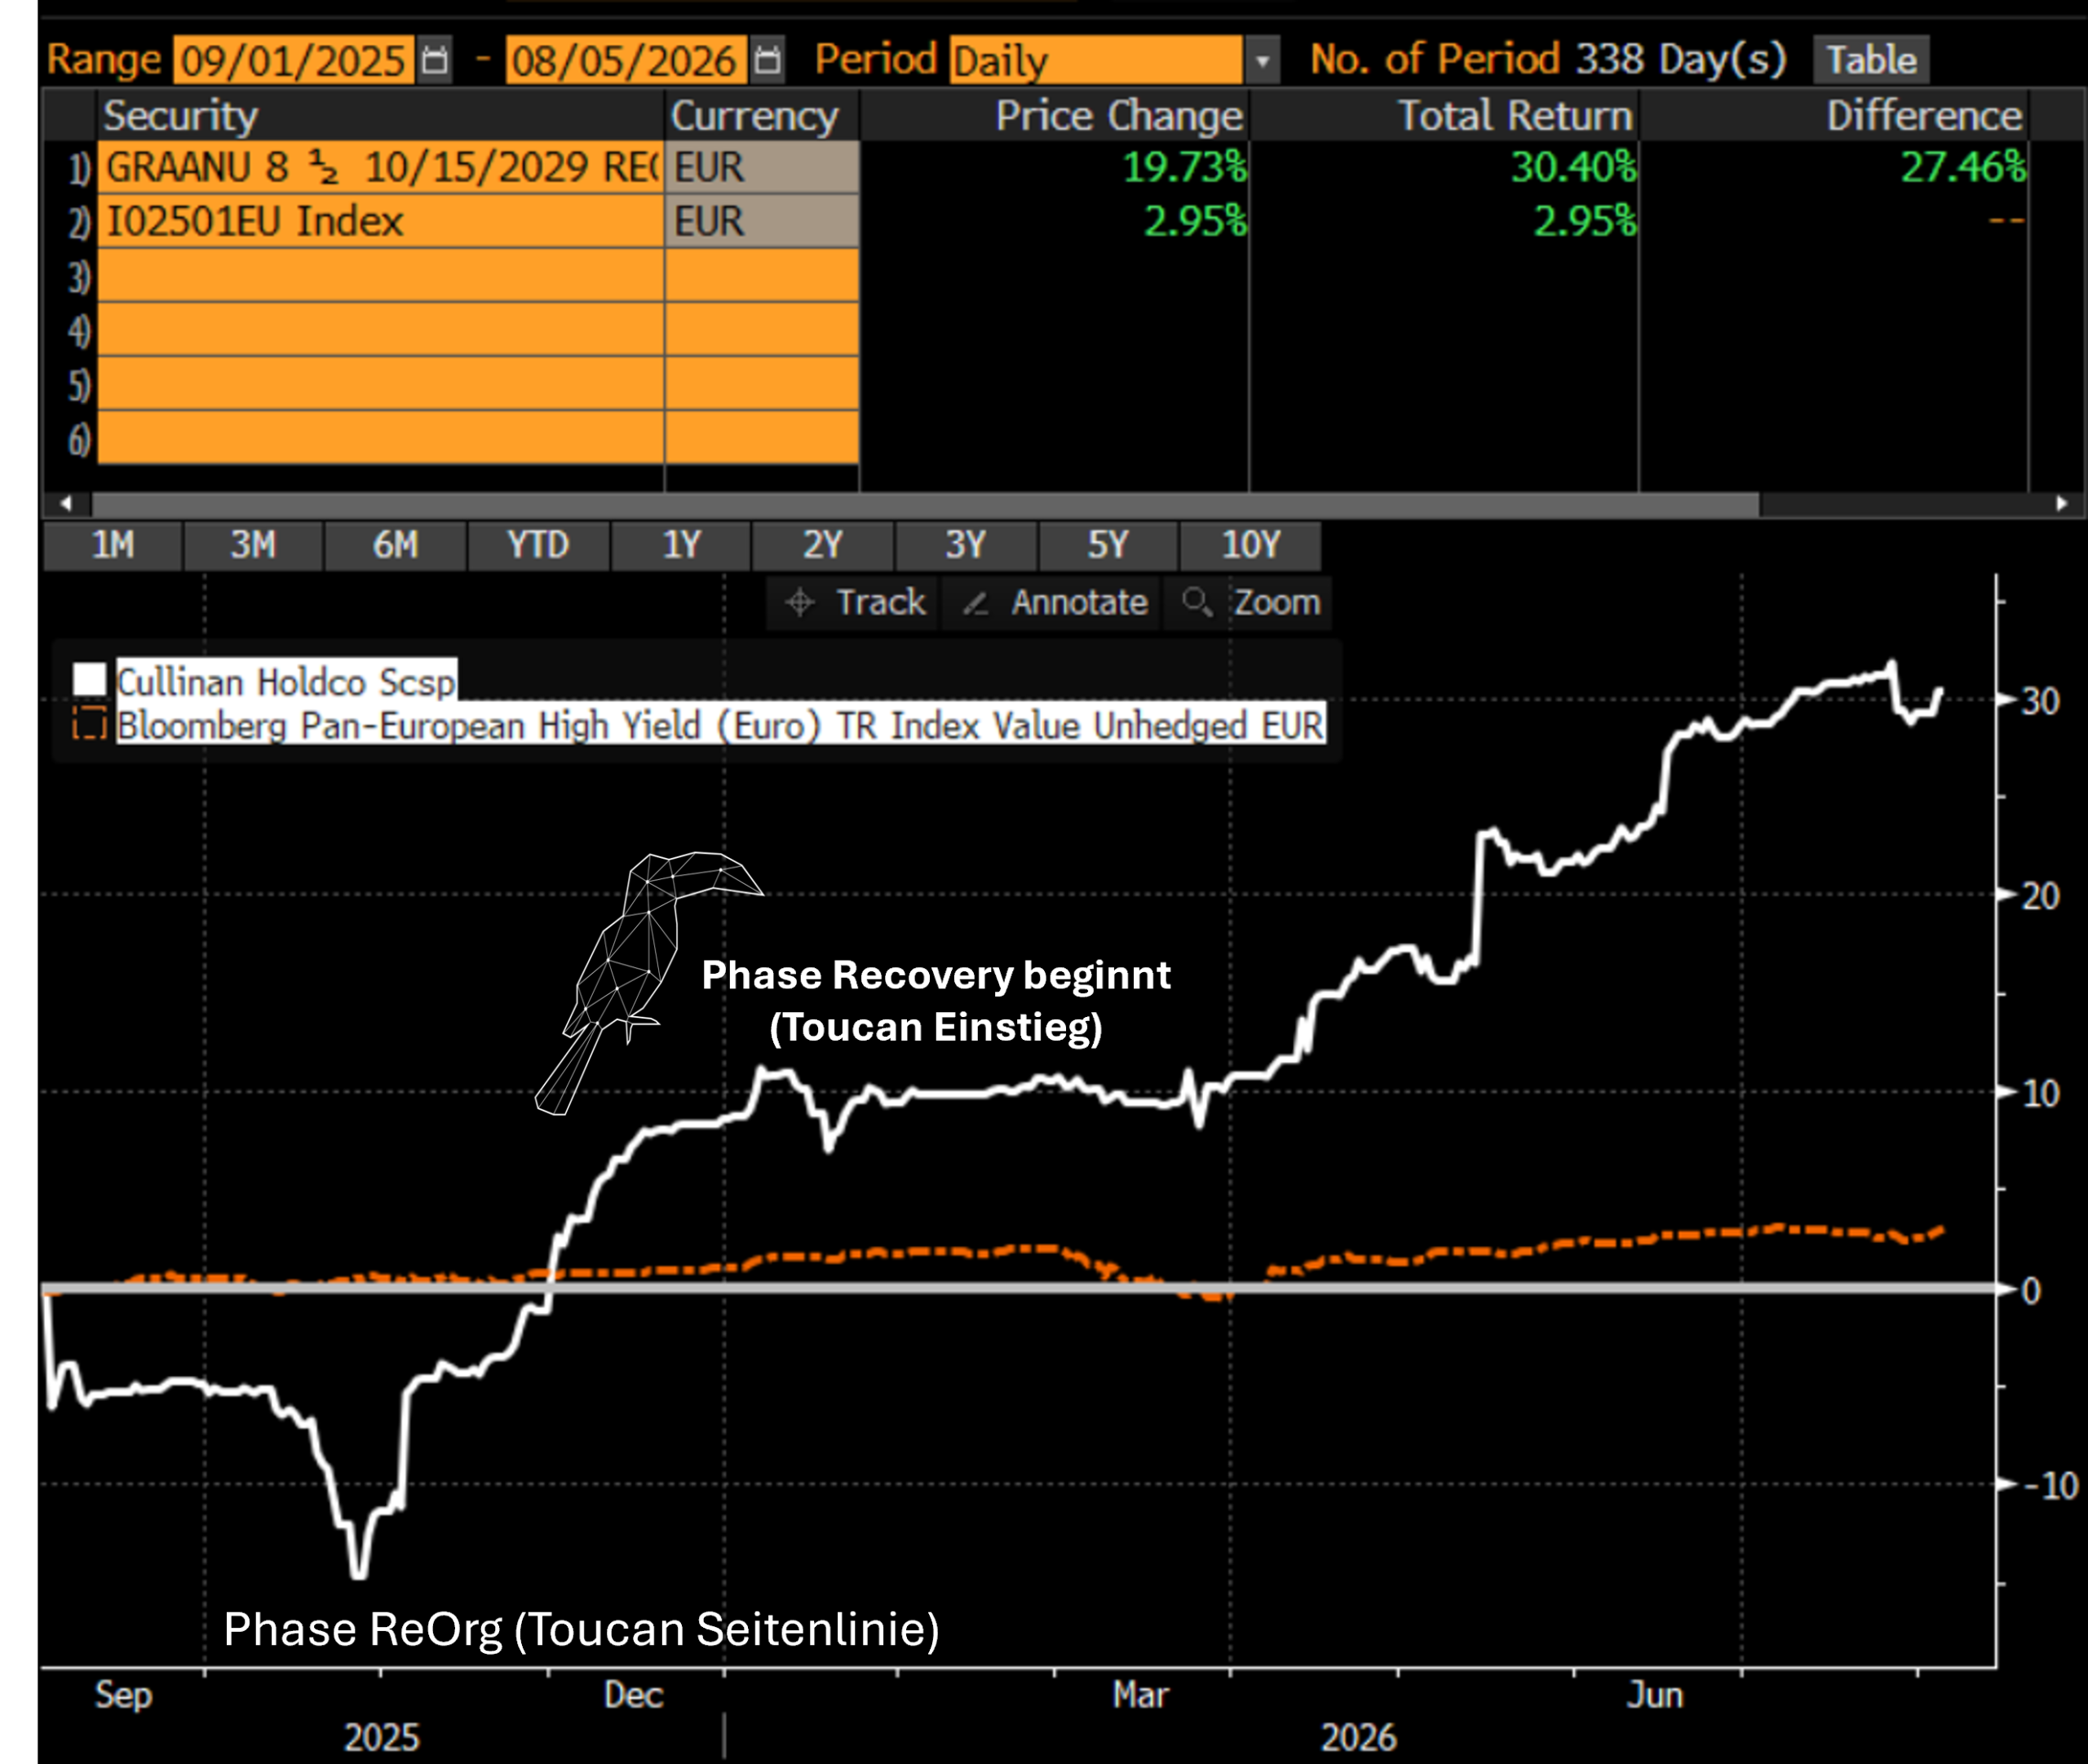
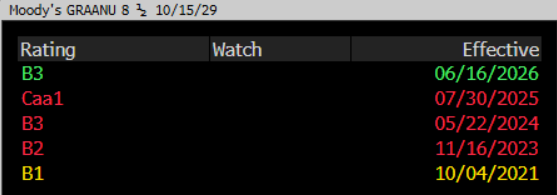
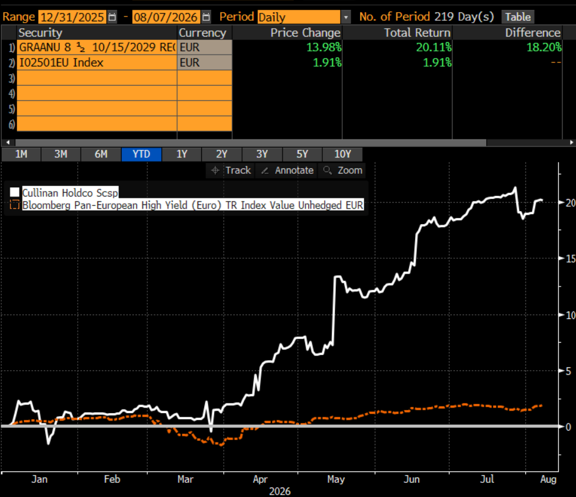
- Graanul: Refinanzierung (erfreulich) verschoben: Über Graanul haben wir in den Vormonaten immer wieder gesprochen. Vergangene Briefings finden Sie allesamt in unserem Investors Hub. Die Anleihe hat sich seit Jahresbeginn mit ca. 20% sehr erfreulich entwickelt. Das ist im Fonds-NAV eingebucht, was kommt nun? Geplant war, die positiven News seitens des Unternehmens bereits vorzeitig für eine Refinanzierung zu nutzen. Wir stehen dafür im regen Austausch mit dem Vorstand, dem dahinterstehenden Sponsor Apollo und auch der mandatierten US-Bank, die die Neuemission begleitet. Es gab sog. Non-Deal related roadshows, die am Ende stets ein Anzeichen sind, dass es wohl doch einen Deal gibt. Unsere schöne compliance-geprägte Finanzwelt.
Dabei gab es Interesse von Investoren auch eine Neuemission zu begleiten (positiv), die unsere Bonds abgelöst hätten. Zur Erinnerung: Die Anleihen werden aus Sicht des Emittenten immer teuer, der Rückzahlungskurs erhöht sich sukzessive. Schmerz für den Emittenten ist ein Vorteil für den Toucan. Dann jedoch stellte sich heraus, dass der Emittent noch ein wenig warten möchte, da der angestrebte geforderte Kupon zu hoch sei. Die Anleihen verloren wieder leicht unter par, der Toucan hat direkt aufgestockt, da die Kernthese intakt ist. Die aktuelle Rendite liegt auf einen Call bis Ende des Jahres (dieser muss bei 102.875% gekündigt werden) bei 15.8% p.a.
Kennzahl
Sollten Sie weitere Rückfragen zum Fonds oder zu den erwähnten Inhalten haben, ein Update der Präsentation wünschen oder (gerne auch kritisches) Feedback geben wollen, stehen wir Ihnen jederzeit gerne zur Verfügung.
In Hamburg sagt man Tschüss & Always Risk-On
Andreas Meyer
Gründer & CIO